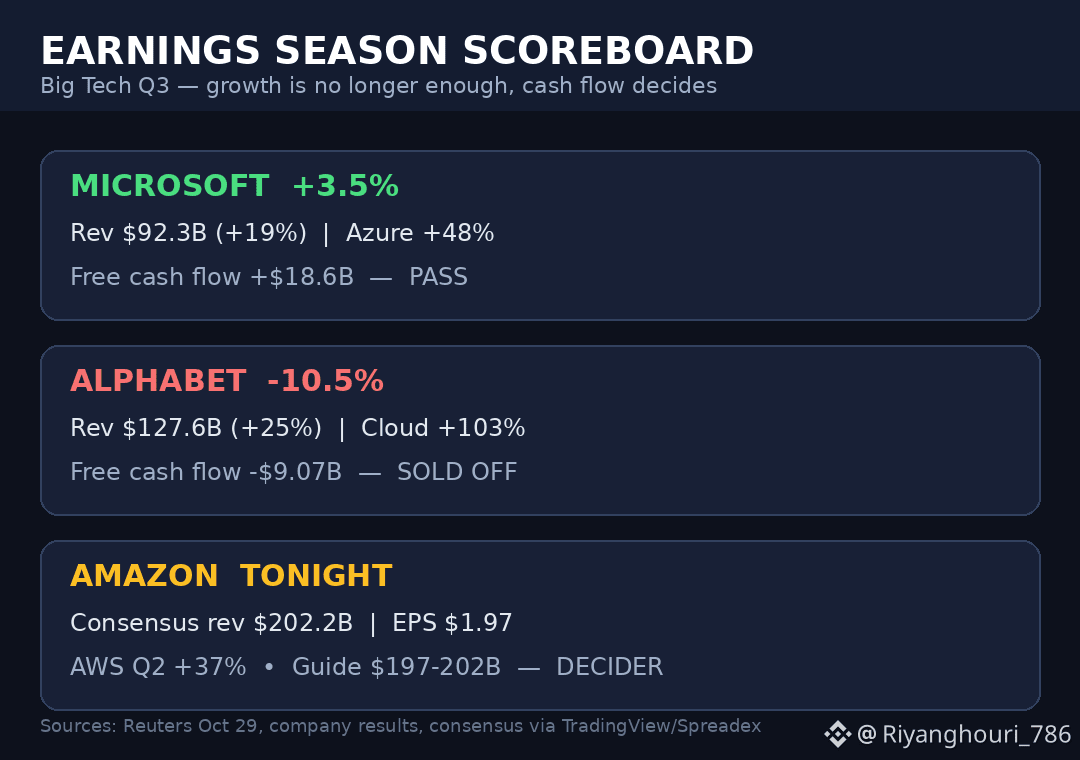
توقفت عن تقييم موسم إعلان الأرباح بناءً على تجاوز التوقعات أو الإخفاق فيها، لأن هذا الأسبوع أثبت أن هذا المعيار لم يعد صالحًا. زادت إيرادات Alphabet بنسبة 25% لتصل إلى $127.6B، وأكثر من ضاعفت أعمالها السحابية — ومع ذلك تراجعت أسهمها 10.5% في تداولات ما قبل افتتاح السوق. أما Microsoft، فنمت إيراداتها بوتيرة أبطأ بلغت 19% لتصل إلى $92.3B — وارتفعت أسهمها 3.5%. لم يكن الفرق في النمو إطلاقًا، بل في السيولة النقدية.
نمت Azure التابعة لـMicrosoft بنسبة 48%، والأهم أن الشركة حققت خلال الربع تدفقًا نقديًا حرًا قدره $18.6B، وهو أعلى بكثير من توقعات المحللين البالغة $8.5B. ونمت أعمال Alphabet السحابية بنسبة 103% لتصل إلى $30.7B، لكن فاتورة نفقاتها الرأسمالية البالغة $51.4B دفعت التدفق النقدي الحر إلى -$9.07B، مع تحذير الإدارة من أن الإنفاق سيرتفع مجددًا وبشكل ملحوظ في 2027. وقد لخّصت Reuters الأمر بوضوح هذا الصباح: لم يعد المستثمرون يمنحون كل شركة حوسبة فائقة النطاق تفويضًا مفتوحًا للإنفاق بلا حدود. ويعكس هبوط أسهم Meta بنسبة 7%، بعد أن سجلت أول تدفق نقدي حر سلبي منذ طرحها للاكتتاب العام، القصة نفسها.
وهذا يعيد صياغة كل شيء قبل إعلان نتائج الليلة. ستعلن Amazon نتائجها بعد إغلاق السوق الأمريكية، فيما تدور التوقعات حول إيرادات قدرها $202.2B وربحية للسهم تبلغ $1.97، مقارنة بتوقعاتها الخاصة التي تتراوح بين $197-202B — وبنمو AWS البالغ 37% في الربع الماضي. لم يعد تجاوز التوقعات وحده كافيًا؛ فالسوق سيسأل عن كلفته. إذا واصلت AWS تسريع نموها وظلت السيولة النقدية قوية، فستؤكد Amazon رواية Microsoft. أما إذا طغى الإنفاق على النتائج، كما حدث مع Alphabet، فستتراجع صفقة الذكاء الاصطناعي خطوة أخرى.
لذا، ليس سؤالي ما إذا كانت Amazon ستتجاوز التوقعات — بل ما إذا كان بإمكانها ذلك من دون استنزاف السيولة النقدية. أي رواية لهذا الموسم تصدق: رواية Microsoft أم Alphabet؟ #EarningsSeason $MSFTB $GOOGLB