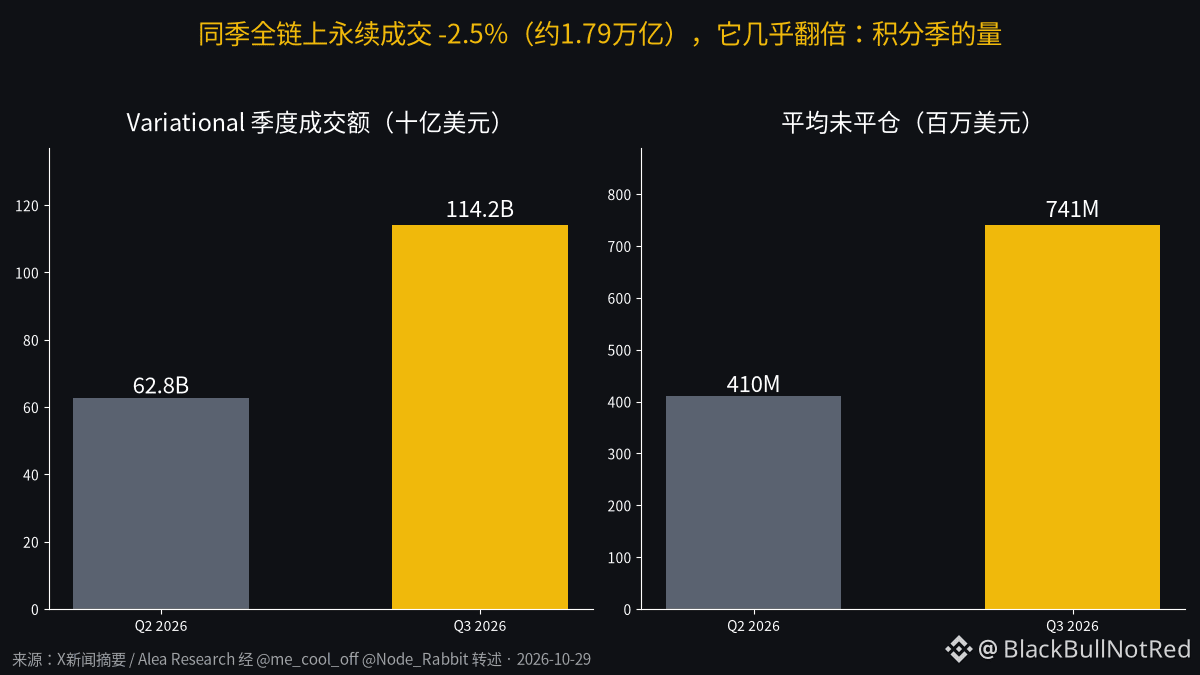
تقرير أداء Variational للربع الثالث: أول ما خطر ببالي بعد قراءته لم يكن أنه مبهر، بل أن موسم النقاط قوي فعلًا.
الأرقام بحد ذاتها لا غبار عليها: بلغ حجم التداول 62.8 مليار دولار في الربع الثاني، ثم قفز إلى 114.2 مليارًا في الربع الثالث، وارتفع متوسط الفائدة المفتوحة من 410 ملايين إلى 741 مليونًا. وفي الربع نفسه، تراجع حجم تداول العقود الدائمة على السلسلة بأكملها بنسبة 2.5% إلى نحو 1.79 تريليون. السوق ينكمش وهي تضاعف حجمها؛ أهذا تفوق كاسح للمنتج، أم أن الجميع يزرع النقاط من أجل إيردروب VAR؟ أرجّح الاحتمال الثاني، على الأقل إلى حد كبير.
والأكثر إثارة للاهتمام هو من يروّج لها. أصدرت Alea Research تقريرًا قدّر القيمة المخففة بالكامل لـVAR بين 2.6 و5.1 مليارات دولار، ثم اقتبس أحدهم التقرير نفسه ليصيح: «قريبًا ستكون قيمة النقطة الواحدة 100 دولار!». تحوّلت التقارير البحثية إلى مادة للترويج للنقاط، وقد ألفنا هذا المسار.
وهناك أيضًا حكاية «صفر رسوم». التقرير نفسه حسبها: معدل الاقتطاع يقارب 2.35 نقطة أساس، أي ما يعادل تقريبًا 2.40 لدى Hyperliquid. غياب الرسوم الصريحة لا يعني أنك لم تدفع؛ فهناك صانع سوق واحد يقدّم الأسعار، والتكلفة مخبأة في فارق السعر بين العرض والطلب.
وفوق ذلك، فإن 86% من حجم تداول العقود الدائمة في Arbitrum خلال الربع الثالث، البالغ 132 مليار دولار، جاء من هذه المنصة وحدها. رقم قياسي لسلسلة يعتمد على منصة واحدة لم تصدر عملتها بعد؛ وبعد إصدارها وانسحاب مزارعي النقاط، كيف سيبدو المنحنى؟ تخيّل ذلك بنفسك.
لا أقول إنها مجرد مخطط؛ فنموذج طلب التسعير (RFQ) ومقايضات مؤشرات الأسهم والذهب والنفط فيها أمور واعدة فعلًا. لكن لا تستخدموا أحجام التداول في مرحلة زراعة النقاط لحساب التقييم بعد إصدار العملة؛ فأنتم تحسبونها بالعكس.
#Variational #عقود_دائمةDEX