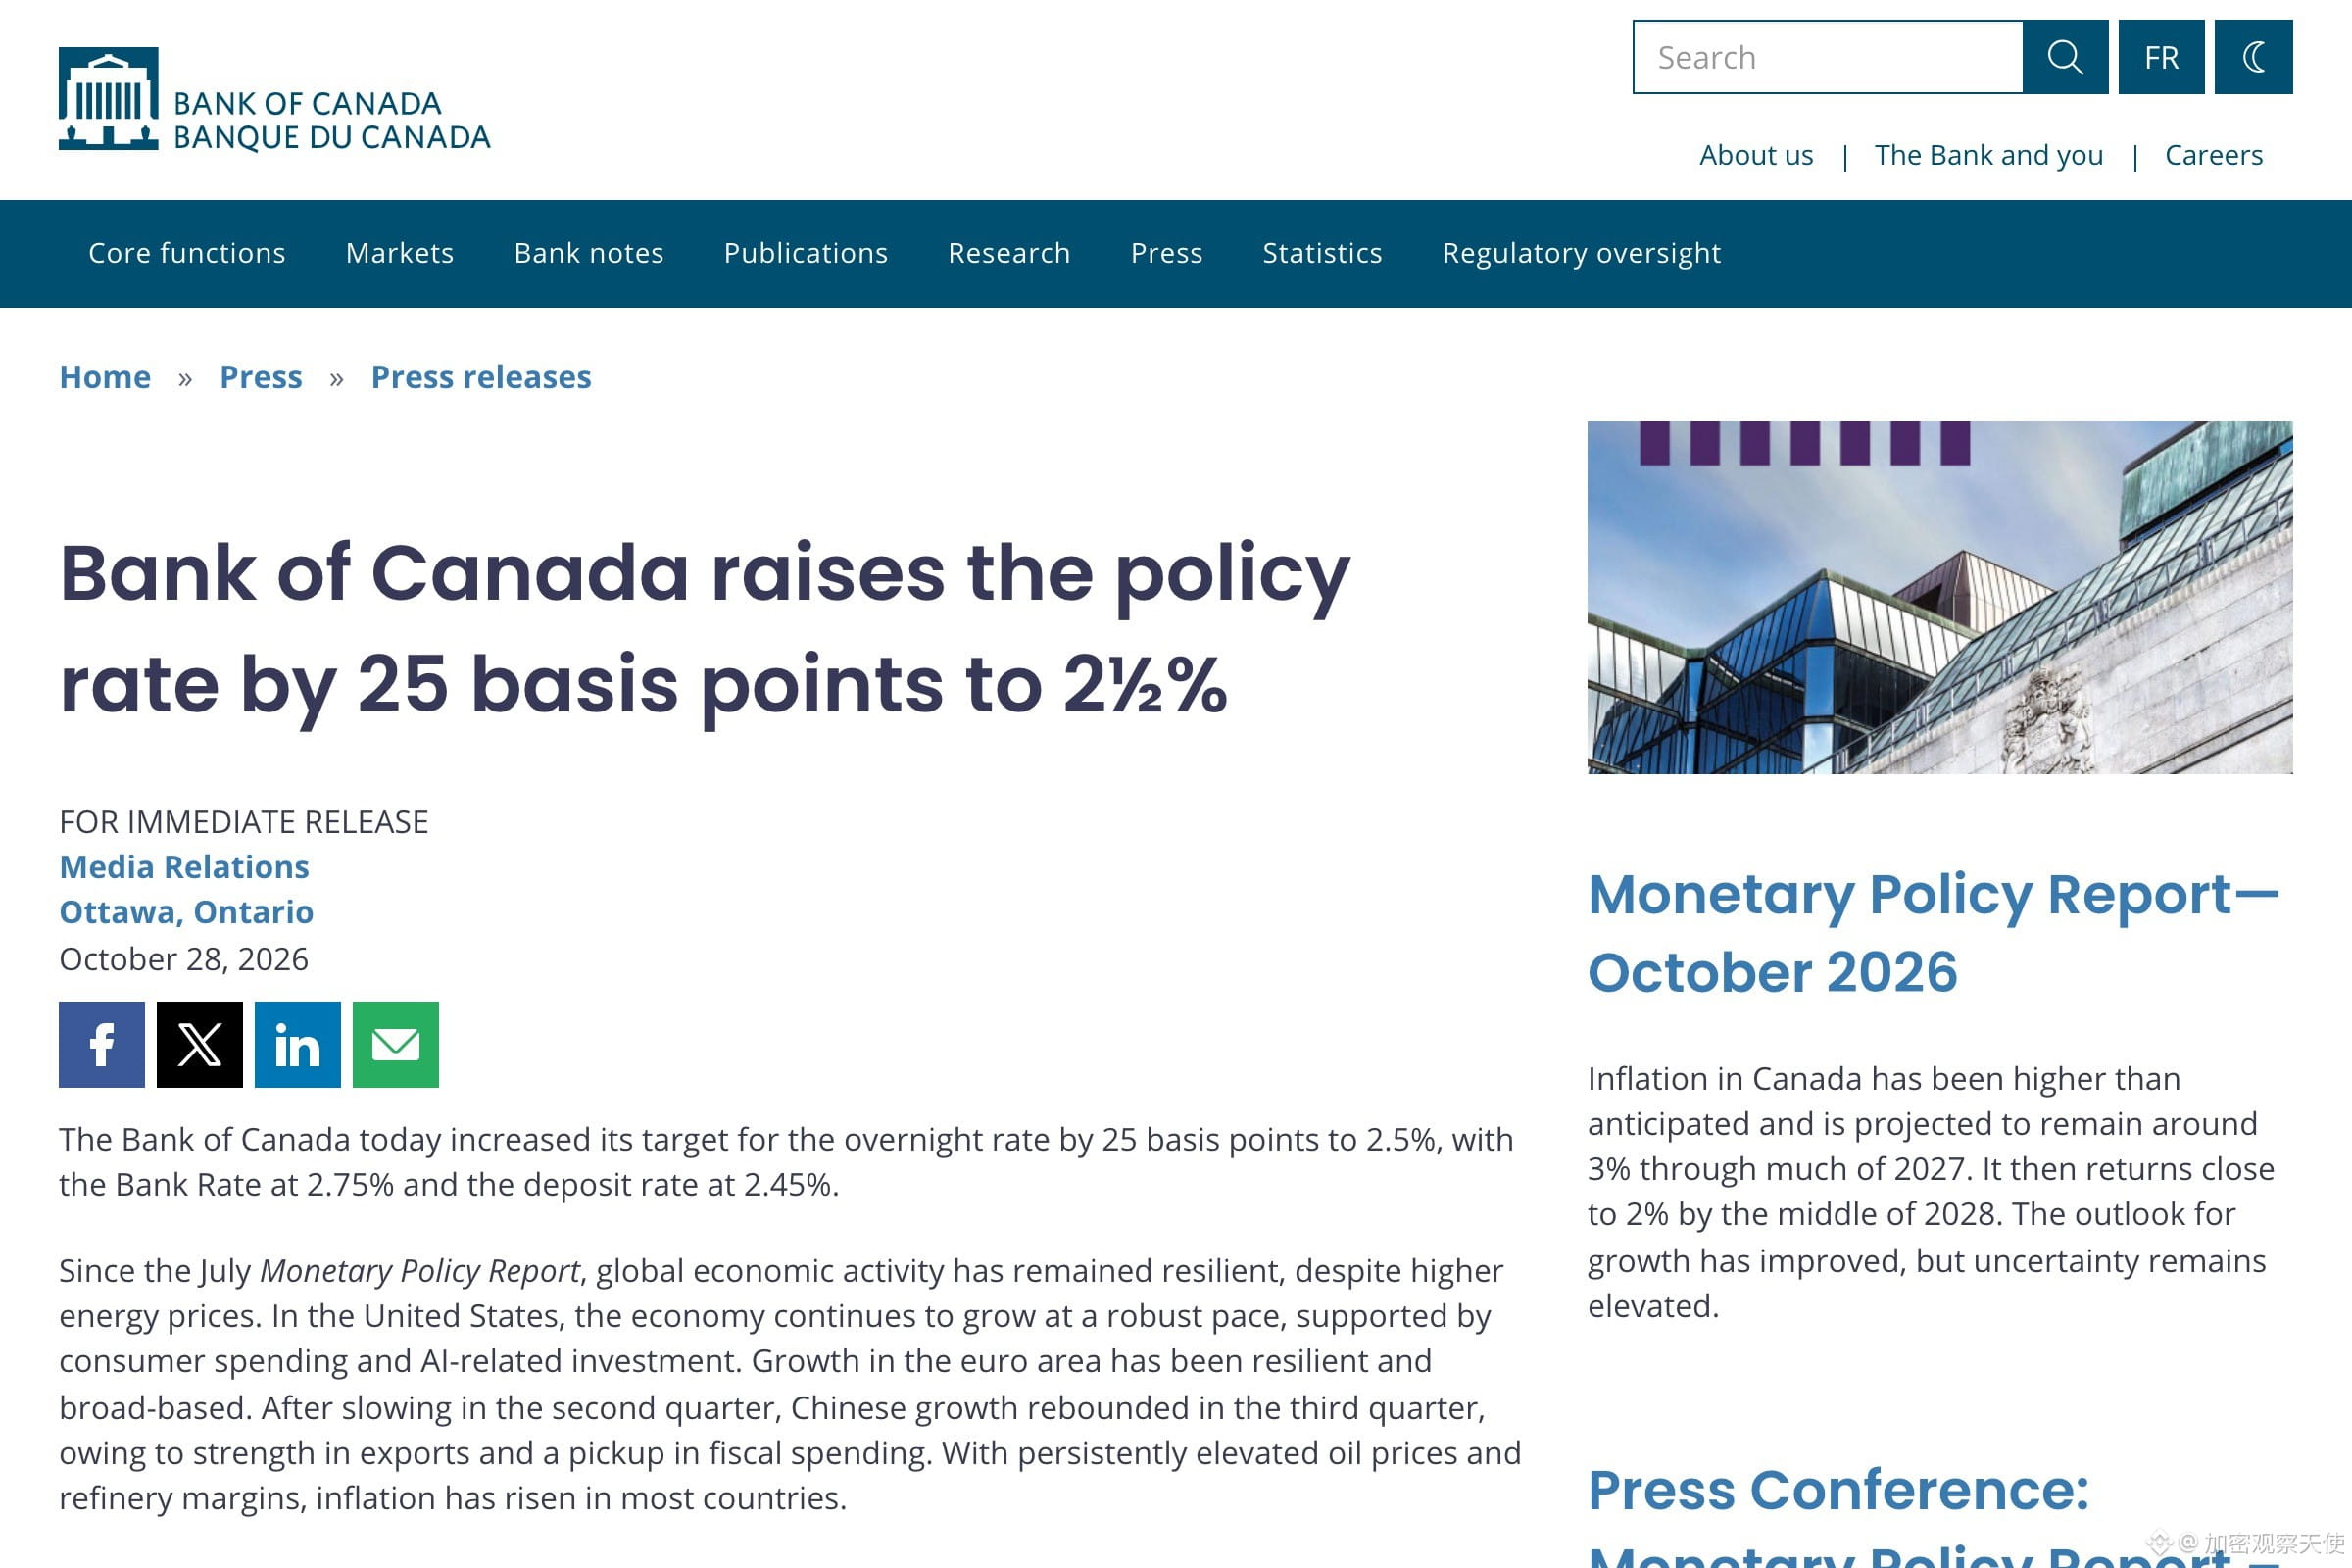
في 30 أكتوبر من العام الماضي، خفّضت كندا سعر الفائدة إلى 2.25%.
في 28 أكتوبر هذا العام، أعادته إلى 2.50%، أي رحلة ذهاب وإياب كاملة استغرقت 363 يومًا.
السبب لم يكن سخونة الاقتصاد، بل أسعار النفط.
والصياغة الحرفية في البيان الصحفي لبنك كندا تقول إن أسعار النفط وهوامش تكرير النفط ظلت مرتفعة، وإن التضخم في معظم البلدان قد ارتفع بالفعل.
أما آخر مرة رفع فيها الفائدة فكانت في 13 يوليو 2023، بفاصل ثلاث سنوات وثلاثة أشهر.
وحساب هذه الجولة كان على النحو التالي.
مؤشر أسعار المستهلك بقي منذ أبريل عند نحو 3%، ومن المتوقع أن يصل إلى 3.5% بنهاية العام.
التضخم في سبتمبر بعد استبعاد البنزين كان 2.2%، والمؤشرات الأساسية تقترب من 2%.
متوسط توقع التضخم لعام 2027 هو 3%، أي أعلى بنقطة مئوية كاملة من تقرير يوليو.
والعودة إلى 2% لن تكون حتى منتصف 2028.
وفي البيان أيضًا جملة تقول إن رفع سعر الفائدة الأساسي قد يكون مطلوبًا أكثر، لكن نظرًا لعدم اليقين، اتفق المجلس على التقدم بحذر.
الدلالة المتشددة التي قرأتها الأسواق، والحذر الوارد في هذه الجملة، ليسا الشيء نفسه.
والأجدر بالتدوين هنا جملة أخرى.
الأوضاع المالية العالمية تشددت منذ يوليو، وعوائد السندات السيادية في الاقتصادات المتقدمة أصبحت أعلى، فيما تتقلب أسواق الأسهم والائتمان بسبب عدم اليقين بشأن آفاق الذكاء الاصطناعي.
أحد البنوك المركزية خصص في متن قرار الفائدة جملة منفصلة لتقييمات الذكاء الاصطناعي.
وهذا يعني أنه احتسب تكلفة تمويل الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي كأحد قنوات الانتقال.
تاريخيًا، كانت زيادات الفائدة الناتجة عن صدمة في العرض قصيرة العمر في الغالب.
في 3 يوليو 2008، رفع البنك المركزي الأوروبي الفائدة 25 نقطة أساس إلى 4.25%، وكان السبب أيضًا هو أن أسعار النفط رفعت التضخم.
وفي 8 أكتوبر من العام نفسه، شارك في خفض منسق عالمي للفائدة، وعاد إلى 3.75%، ولم يفصل بينهما سوى 97 يومًا.
وفي أبريل ويوليو 2011، رفع الفائدة مرتين كل مرة 25 نقطة أساس، لتصل إلى 1.50%.
ثم خفّضها في 3 نوفمبر إلى 1.25%، وفي 8 ديسمبر إلى 1.00%.
ومنذ الرفع الثاني إلى أول خفض، مرّت 119 يومًا.
لذلك، فإن الخط المستقيم القائل بأن البنوك المركزية تصبح أكثر تشددًا فتهبط الأصول الخطرة، يكون معكوسًا في هاتين العينتين.
بعد رفع الفائدة، يأتي الخفض مباشرةً.
نقطة ضعف رفع الفائدة الناتج عن صدمة في العرض ليست لدى البنك المركزي، بل لدى أسعار النفط.
فما دام النفط لا يبلغ الذروة، يصعب أن تتوقف الزيادات؛ وإذا بلغ الذروة، فإن التراجع غالبًا ما يكون سريعًا بقدر سرعة الرفع.
ما لست متأكدًا منه هو نهاية هذه الجولة.
إذا بقي النفط فوق 100 دولار لربعٍ آخر، فإن 3.5% لن تكون الذروة، وهذا تفسير معقول لكنه غير قابل للإثبات.
وأكثر ما يفيد في هذا التاريخ ليس السنة، بل الترتيب.
البنوك المركزية التي تدفعها أسعار الطاقة ستنعطف في النهاية قبل توقعات السوق.
لأن صدمة العرض تتراجع من تلقاء نفسها، أما الطلب فلا.
سعر خام غرب تكساس الوسيط للشهر الأقرب 101.46 دولار، والاجتماع القادم لبنك كندا بشأن الفائدة في 9 ديسمبر.
هل ستعتبر هذه الزيادة إشارة إلى تشديد عالمي، أم مجرد تتبع لأسعار النفط؟
تم أخذ سعر الفائدة من البيان الصحفي لبنك كندا بتاريخ 10-28، أما أسعار النفط فمن التداولات خلال يوم 10-29.
ما سبق هو تجميع للمعلومات العامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.