
很多人提起瑞波币XRP,还停留在“一个炒的币”的印象里。但2026年10月底发生的一件事,值得认真看一眼。
收入盘子铺多大
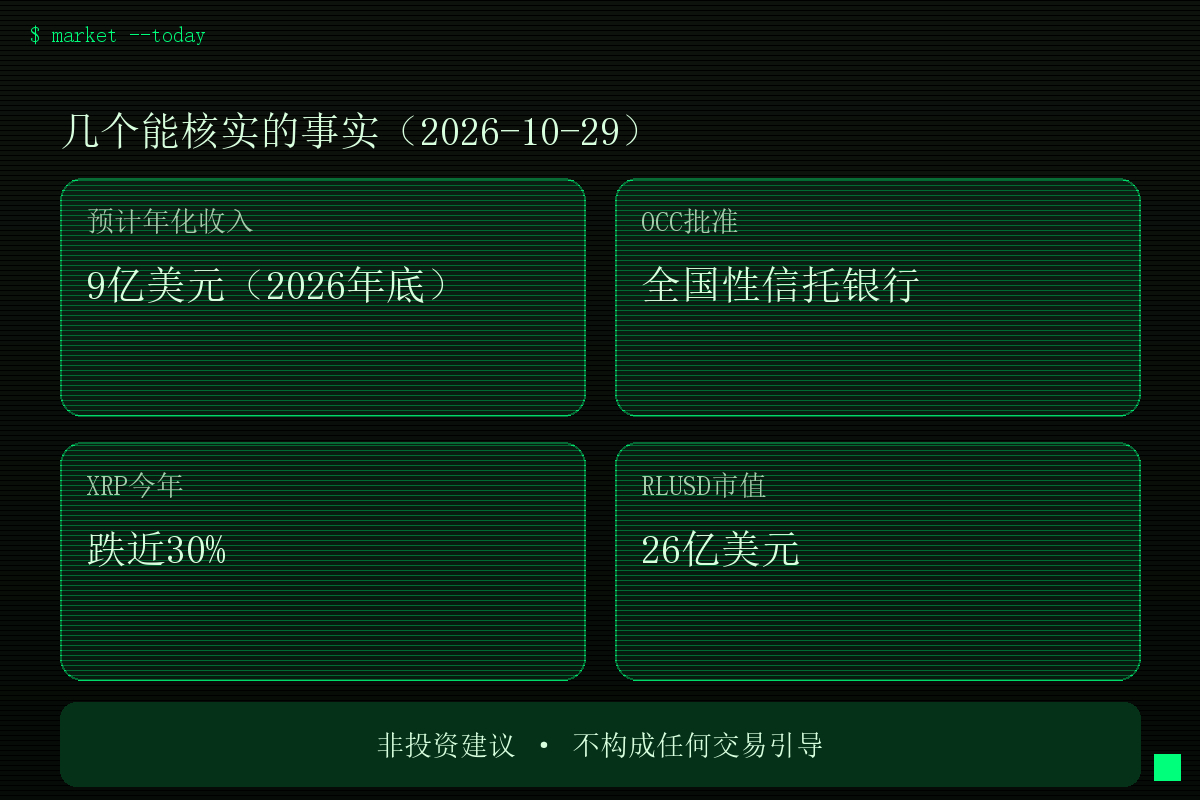
根据公开信息(2026-10-29),瑞波(Ripple)对外预计,到2026年底,其年化产品收入将达到九亿美元。增长的来源,是支付、托管、稳定币、大宗经纪和资金管理等几条业务线一起走。
一个“发币起家”的公司,年收冲着九亿美元去,这数字本身,已经比很多中小银行还大。它赚的不再是币价波动的钱,而是手续费和服务费。
关键一步:拿下信托银行牌照
更关键的一步:美国货币监理署(OCC)正式批准瑞波设立全国性信托银行。这意味着,它在美国境内的合规身份往前迈了一大截——不再是单纯发币的项目方,而是被纳入联邦监管的金融机构。
同一时间,瑞波还在XRP账本(XRP Ledger)上,和纽约梅隆银行(BNY)扩大了代币化贸易融资的合作。把企业贸易里的应收账款、票据之类资产搬上链,用区块链做清结算,正是当下机构圈最实打实的需求之一。
几个能核实的事实
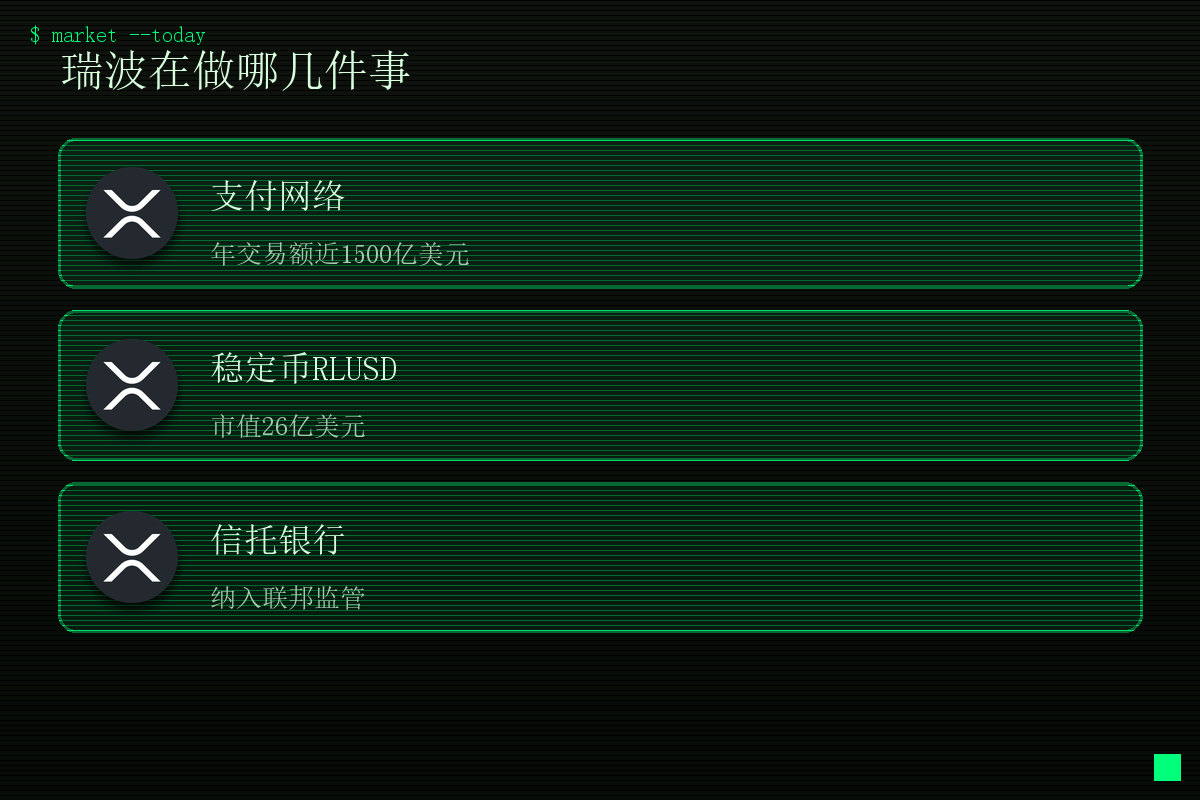
瑞波自己公布的数据:其支付网络的累计交易量,预计到年底接近一千五百亿美元;发行的稳定币RLUSD,市值已到二十六亿美元。使用多款瑞波产品的客户和合作伙伴数量,今年翻了三倍。
另一面也得摆清楚
不过也得把另一面摆清楚。根据币安公开行情,XRP今年以来跌了近30%,当前市值约八百三十亿美元。机构业务跑得快,和代币本身的价格表现,是两本账,不能混为一谈。
为什么值得关注
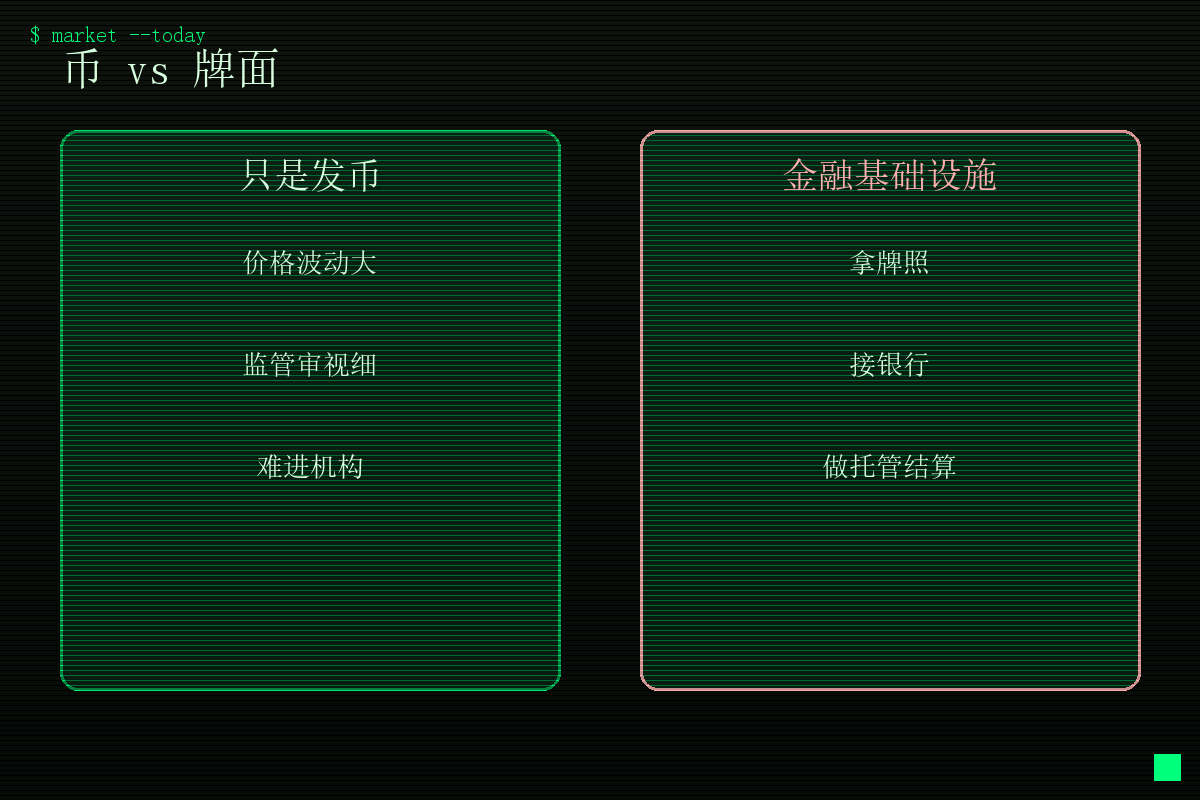
这事为什么值得关注?因为它代表一类趋势:头部区块链公司,正在从“发资产”转向“做金融基础设施”。拿牌照、接银行、做托管和贸易结算,走的是和传统金融接壤的路子。
这对行业是加分项——合规框架越清楚,机构资金才越敢进。但反过来,监管越近,项目受到的审视也越细,再不能靠一句“去中心化”含糊过去。
一句话:瑞波这步,是“币”走向“牌面”的缩影。能不能成,看后续收入和合规落地的真功夫。
你看好这种“币变牌面”的路子吗?评论区说说你的判断——但记住,上面这些只是公开信息整理,不构成任何投资建议。#谷歌财报能否守住基本盘 #比特币Core发布32.1版本提高节点连接上限 #FOMC会议