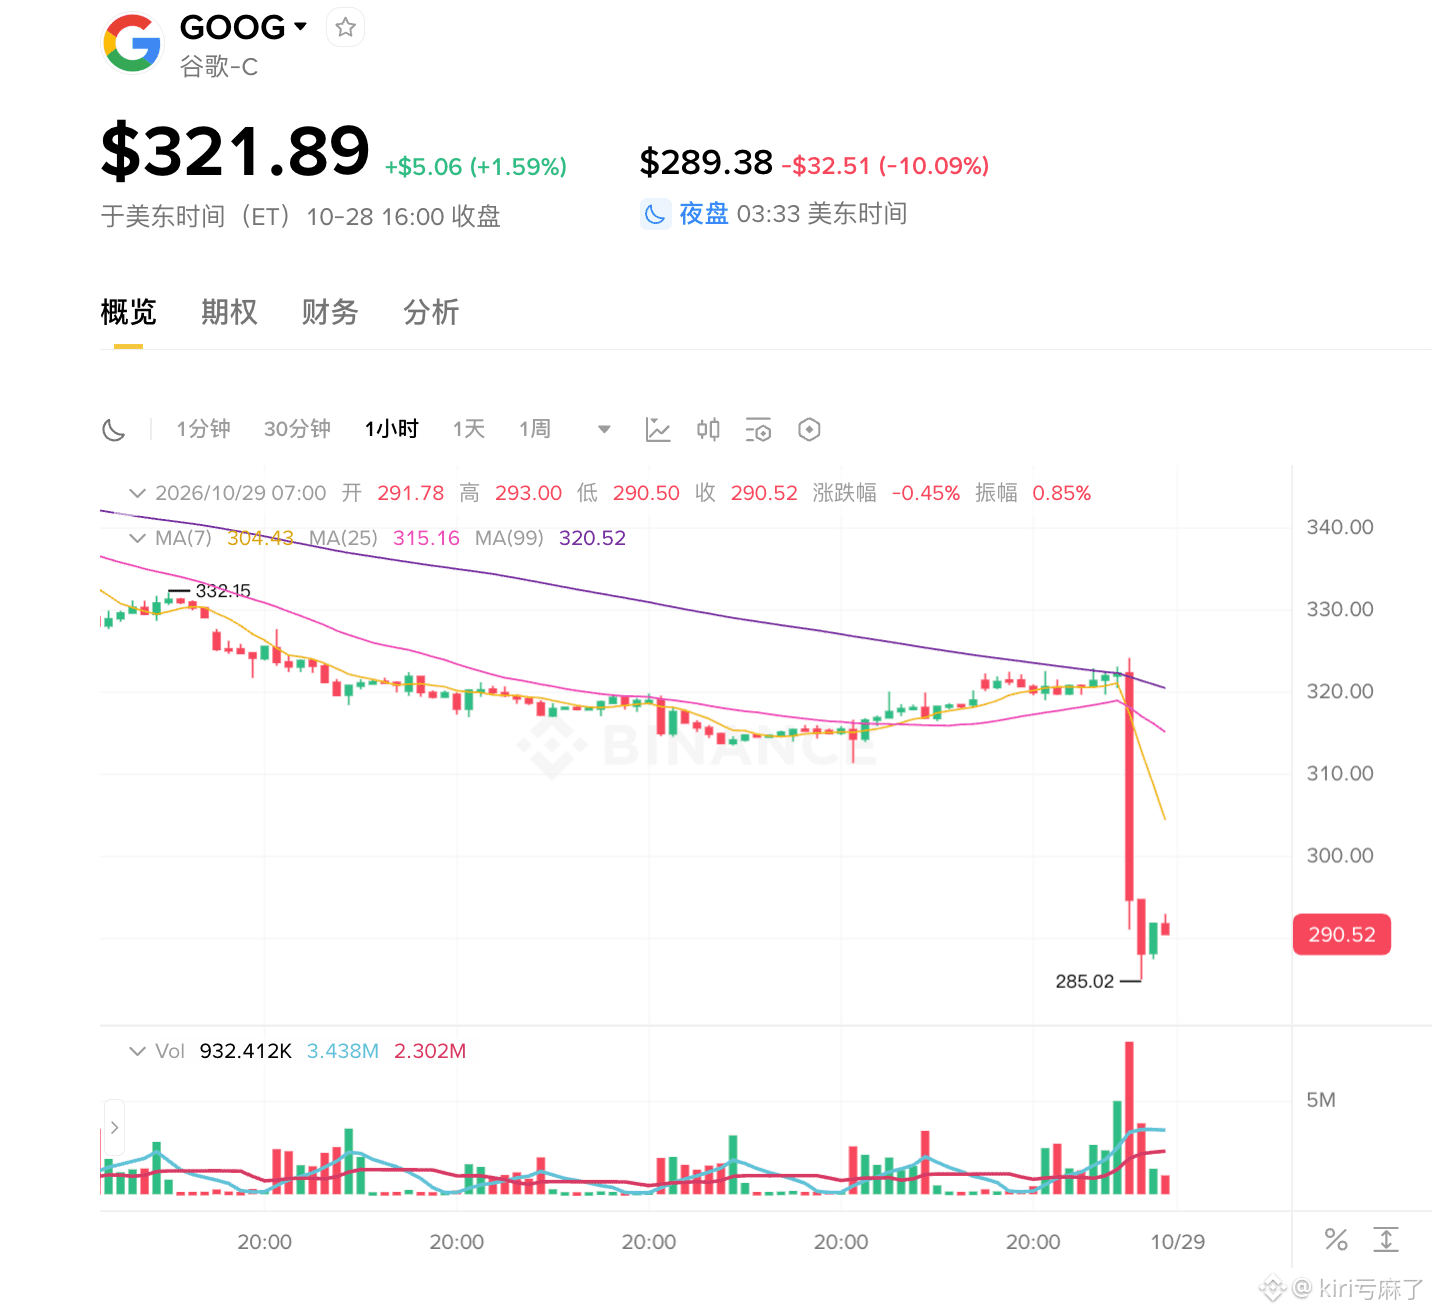
نتائج مايكروسوفت وغوغل الليلة الماضية: سهم يرتفع بقوة وآخر يهبط بشدة، والفجوة في إنفاق الذكاء الاصطناعي تتسع مباشرةً
يا جماعة، أعلنت مايكروسوفت وغوغل نتائجهما الليلة الماضية، وكانت النتيجة أن أحدهما ارتفع والآخر هبط، والتباين واضح جدًا.
نتائج مايكروسوفت كانت ممتازة. بلغت الإيرادات 92.28 مليار دولار، بزيادة سنوية قدرها 19%، وبلغت ربحية السهم المعدلة 4.89 دولار، وكلتاهما تجاوزتا التوقعات. والأهم أن Azure كشفت أخيرًا عن أرقامها بالدولار للمرة الأولى: 33.17 مليار دولار في ربع واحد، بنمو 48%، متجاوزةً بذلك توجيهاتها السابقة البالغة 44%-45%، وكذلك توقعات السوق. نما إجمالي أعمال الحوسبة السحابية 30%، واقترب هامش الربح التشغيلي من 50%، وظل التدفق النقدي الحر إيجابيًا. وارتفع السهم بعد إغلاق السوق بنحو 3%-4%. يبدو أن استثمارات الذكاء الاصطناعي بدأت تحقق عوائد ملموسة وواضحة.
أما غوغل، فكانت الصورة معاكسة تمامًا. بلغت الإيرادات 127.58 مليار دولار، بزيادة سنوية قدرها 25%، لكنها جاءت أقل قليلًا من التوقعات. وتأثرت الأرباح بخسائر الاستثمارات في الأسهم؛ إذ تراجع صافي الربح 25% على أساس سنوي، وبلغت ربحية السهم 2.12 دولار فقط (نحو 2.67 دولار بعد التعديل)، أي أقل بكثير من المتوقع. وكان تباطؤ نمو إعلانات البحث العامل الأبرز وراء ذلك، كما أن إعلانات يوتيوب لم تكن لافتة أيضًا. في المقابل، كان أداء النشاط السحابي قويًا جدًا؛ إذ بلغت إيرادات Google Cloud نحو 30.7 مليار دولار، أي أكثر من ضعف مستواها قبل عام (+103%)، وقفزت أرباحه أيضًا. لكن التدفق النقدي الحر للشركة ككل تحول إلى السالب (نحو -9.1 مليار دولار)، فيما ظلت النفقات الرأسمالية مرتفعة. وهبط السهم بعد إغلاق السوق بأكثر من 10% في لحظة ما.
الخلاصة في جملة واحدة: أثبتت مايكروسوفت أن استثمارات الذكاء الاصطناعي تتحول إلى إيرادات وأرباح، بينما تلاحق غوغل بسرعة في مجال الحوسبة السحابية، لكن الضغط على نشاطها الإعلاني الأساسي والإنفاق الهائل جعلا السوق يعاقبها بقوة. المنافسة في مجال السحابة تشتد، لكن في سباق «من يحول الذكاء الاصطناعي أولًا إلى أموال حقيقية؟» كانت مايكروسوفت أكثر إقناعًا هذا الربع.
برأيكم، هل ما حدث مع غوغل مجرد رد فعل مؤقت من السوق، أم أنه مؤشر على بدء تأثر البحث بالذكاء الاصطناعي؟
#股票财报季