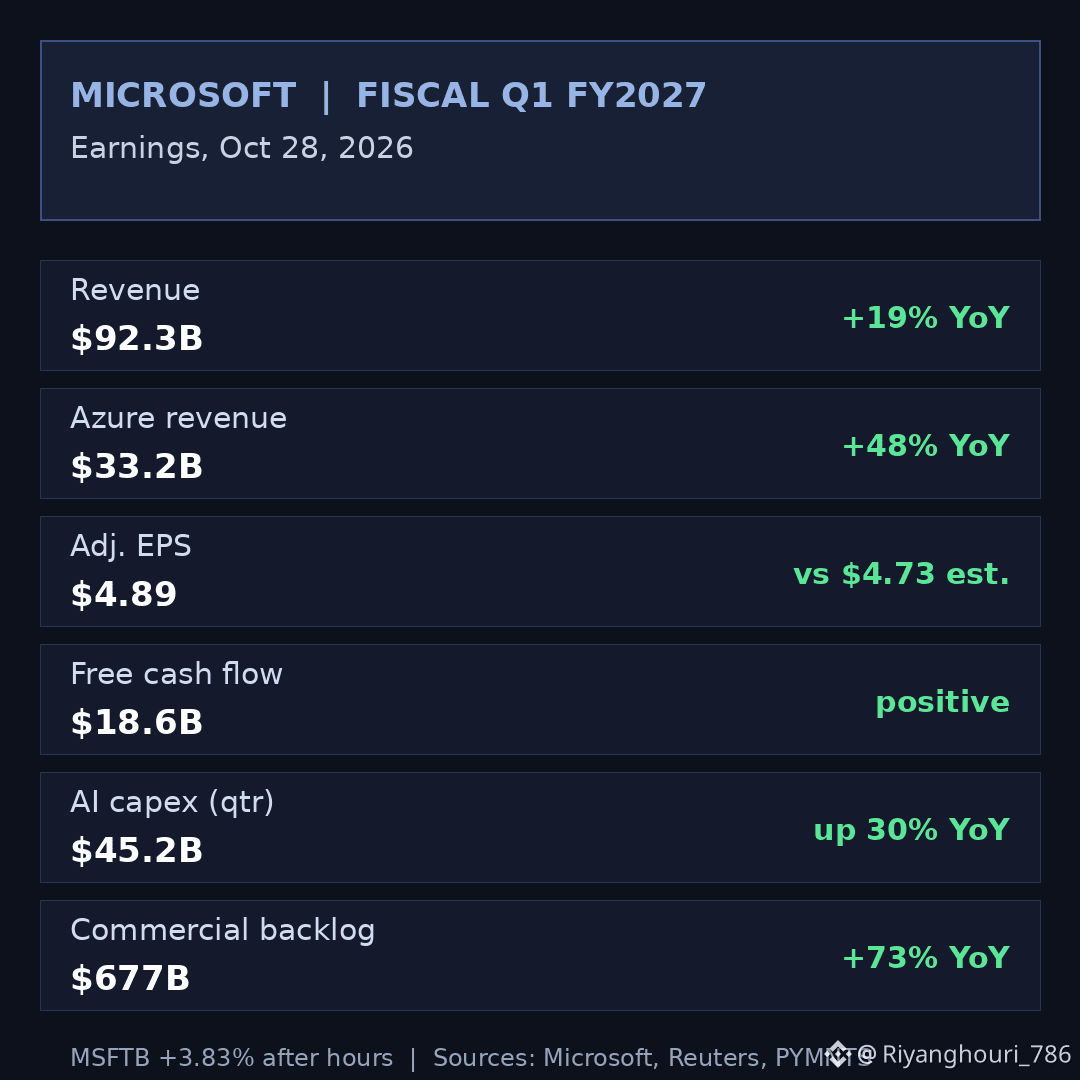
قدّمت Microsoft للسوق حتى الآن أوضح إجابة لها عن سؤال «هل تستطيع تحقيق نتائج فعلية في مجال الذكاء الاصطناعي؟»، وبصراحة، فإن قفزة السهم بنسبة +3.8% بعد الإغلاق لا تروي سوى نصف القصة.
يصعب الاعتراض على الأرقام الرئيسية التي أعلنتها الشركة عن الربع الأول من سنتها المالية الليلة الماضية: إيرادات بقيمة $92.3B، بزيادة 19%، وربحية معدّلة للسهم بلغت $4.89 مقابل توقعات عند $4.73، ونمو Azure بنسبة 48% لتصل إيراداتها إلى $33.2B — وهي المرة الأولى التي تفصح فيها Microsoft عن إيرادات Azure بالدولار، وقد تجاوزت بذلك متوسط التوقعات البالغ $32.8B. وزاد عدد مستخدمي Copilot يوميًا بأكثر من خمسة أضعاف على أساس سنوي، فيما بلغ حجم الطلبيات التجارية المتراكمة $677B، بزيادة 73%. هذه ليست شركة تبيع وعدًا فحسب؛ فهذه طلبيات وُقّعت بالفعل.
لكن ثمة جانبًا أراقبه عن كثب أكثر: فاتورة الإنفاق الرأسمالي الفصلية البالغة $45.2B، والإيرادات البالغة $10B التي جاءت من OpenAI وحدها — أي ما يقرب من 11% من الإجمالي. لقد تغيّر السؤال المتعلق بتحقيق النتائج. فلم يعد «هل تستطيع Microsoft تحقيق إيرادات من الذكاء الاصطناعي؟» — فقد أجابت Azure عن ذلك للتو. بل أصبح «هل تستطيع بناء القدرات بالسرعة الكافية، وبأي تكلفة، قبل أن تبدأ الفاتورة في تقويض القصة؟» يشير التدفق النقدي الحر البالغ $18.6B إلى أنها قادرة على تمويل ذلك من مواردها في الوقت الحالي، وهذا تحديدًا هو الجانب الذي تعثرت فيه Alphabet الليلة الماضية، مع تسجيل تدفق نقدي حر سلبي.
خلاصتي: تحقق Microsoft النتائج، لكن سقف التوقعات يرتفع كل ربع سنة. والاختبار المقبل ليس إعلان النتائج التالي، بل ما إذا كان نمو Azure سيظل فوق 45% مع إبقاء الإنفاق الرأسمالي تحت السيطرة. إذا تحقق الأمران، فسيكون علاوة الذكاء الاصطناعي مستحقة. أما إذا استمر الإنفاق الرأسمالي في الارتفاع بوتيرة أسرع من إيرادات الخدمات السحابية، فلن يعود حتى تفوق كهذا كافيًا.
هل تعتقد أن رهان Microsoft على الذكاء الاصطناعي بدأ يدرّ عائدًا بالفعل، أم أن السوق لا يزال يسعّر الآمال؟ #CanMicrosoftDeliverOnAI $MSFTB