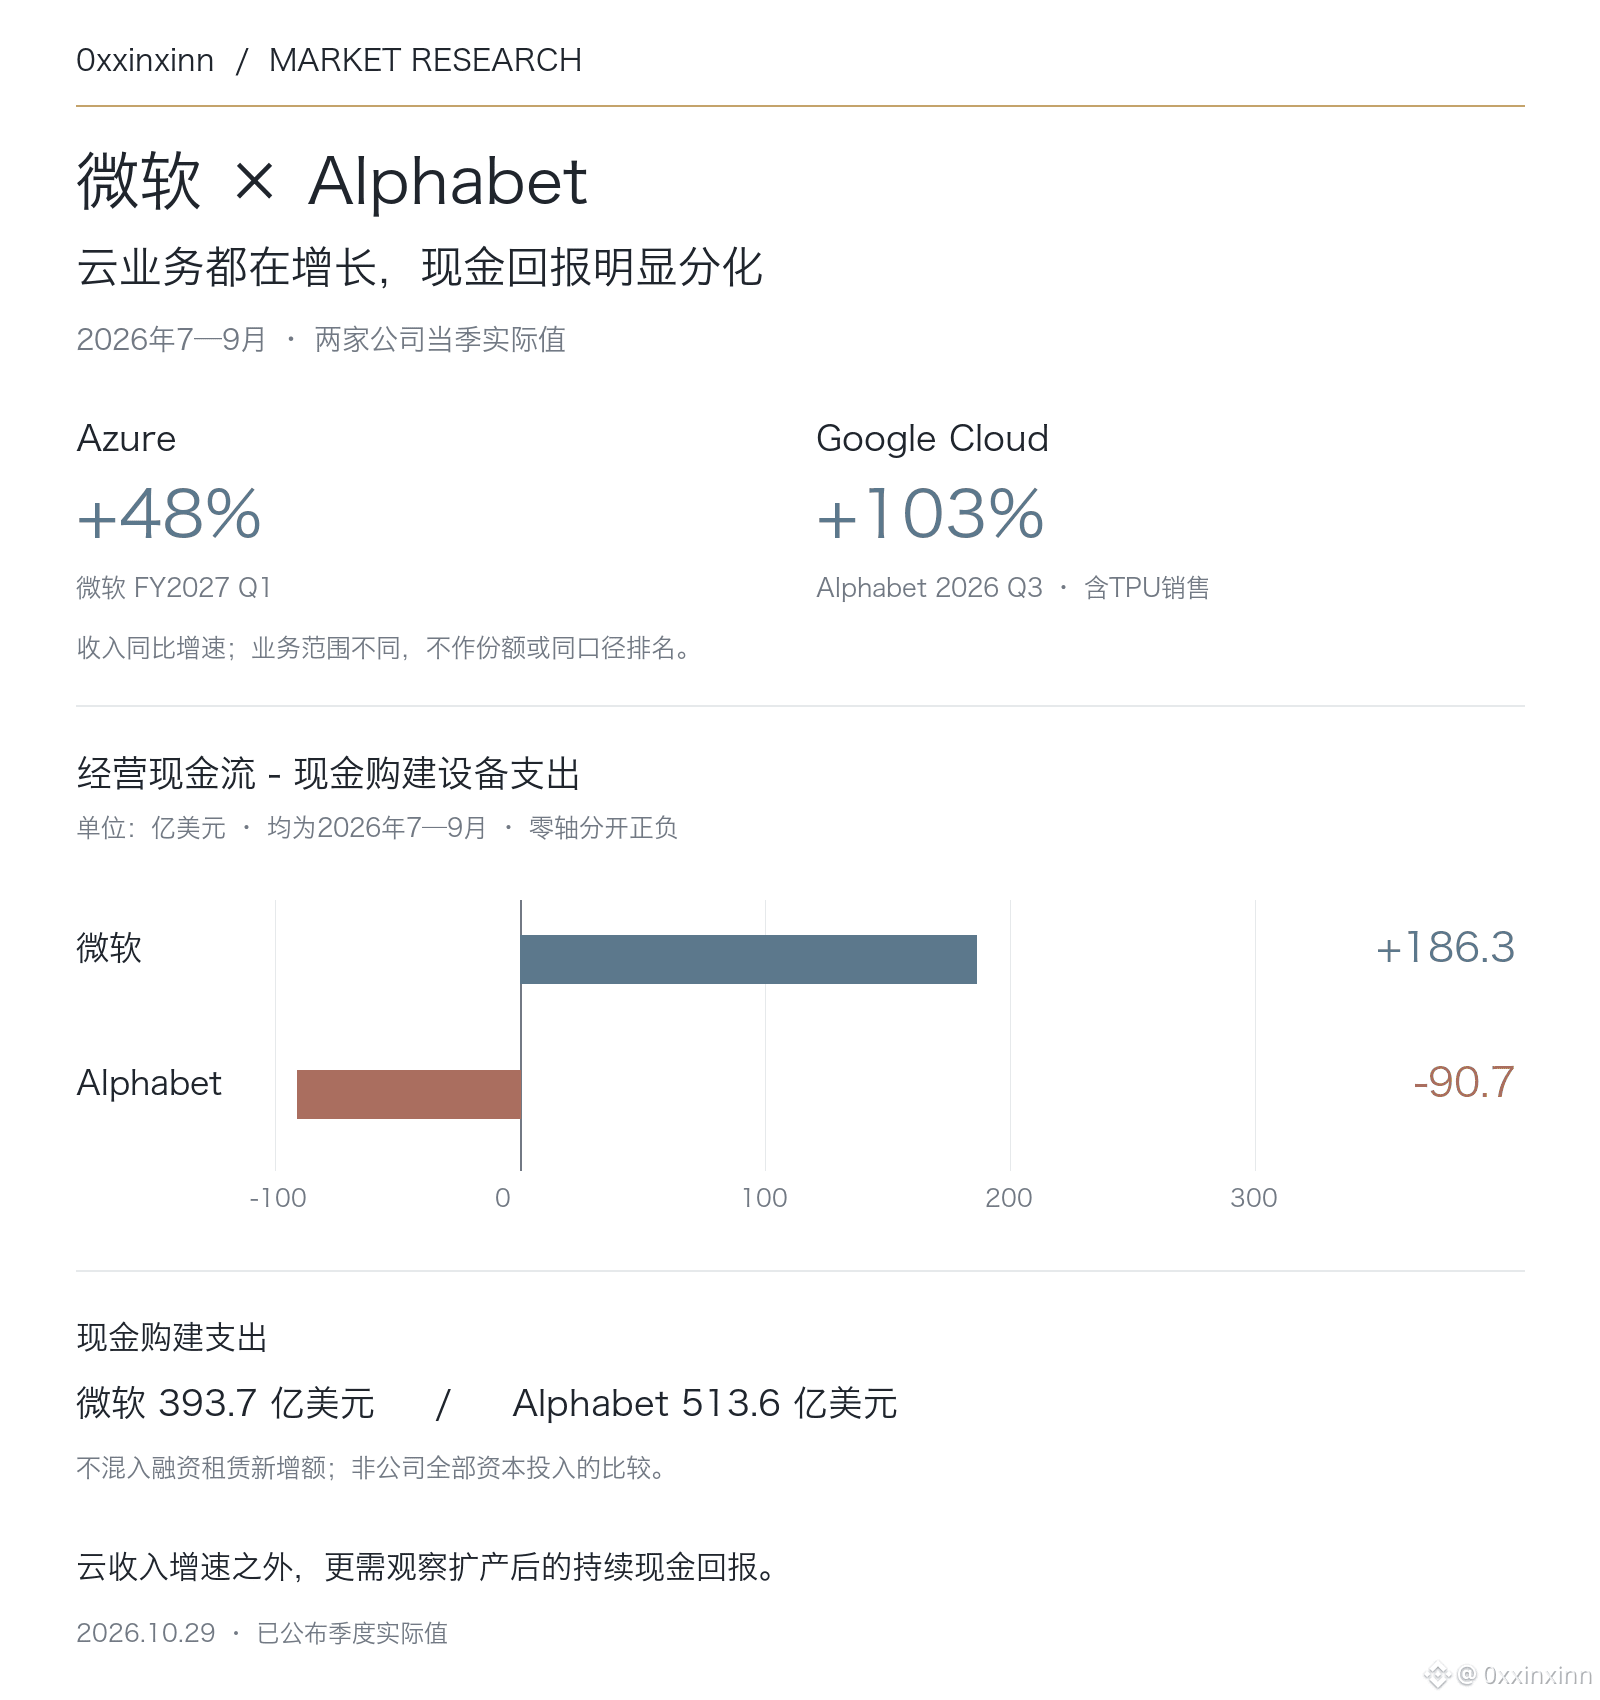
تنمو أعمال الحوسبة السحابية لدى مايكروسوفت وألفابت، لكن العائد النقدي بعد الإنفاق الرأسمالي بدأ يتباين بينهما.
تتعلق نتائج الشركتين بالفترة من يوليو إلى سبتمبر 2026: بلغت إيرادات مايكروسوفت في الربع الأول من سنتها المالية 2027 نحو 92.28 مليار دولار، ونمت إيرادات Azure بنسبة 48%؛ أما إيرادات ألفابت في الربع الثالث فبلغت 127.58 مليار دولار، ونمت Google Cloud بنسبة 103%، بما يشمل مبيعات أنظمة TPU. لذلك لا يصح اعتبار معدلي النمو هذين انعكاسًا مباشرًا لتغير حصتيهما في خدمات الحوسبة السحابية.
وباعتماد مقياس موحد هو التدفق النقدي التشغيلي مطروحًا منه الإنفاق على شراء الأصول، وفقًا لقائمة التدفقات النقدية، بلغ الفائض لدى مايكروسوفت في ذلك الربع 18.63 مليار دولار، بينما سجلت ألفابت عجزًا قدره 9.07 مليارات دولار؛ إذ تجاوز إنفاقها على شراء المعدات، البالغ 51.36 مليار دولار، تدفقها النقدي التشغيلي البالغ 42.29 مليار دولار. ومضاعفة إيرادات السحابة لا تعني أن التوسع في الطاقة الإنتاجية بات قادرًا على تمويل نفسه.
ويجب أيضًا التمييز بين مقاييس الأرباح. فقد ارتفعت ربحية السهم وفقًا لمبادئ المحاسبة المقبولة عمومًا (GAAP) لدى مايكروسوفت بنسبة 32%، أو بنسبة 18% بعد استبعاد أثر استثمارها في OpenAI؛ أما خسائر ألفابت من الأوراق المالية فقد خفضت ربحية السهم بمقدار 0.55 دولار، ولا ينبغي التعامل مع أرباح الاستثمار وخسائره على أنها اتجاه للأعمال الأساسية.
ومن الأجدر متابعة تشغيل المعدات والإهلاك والتحصيل في الفترة المقبلة: فإذا ظل الإنفاق النقدي يتجاوز التدفق النقدي التشغيلي بوتيرة أسرع بعد تسريع التسليم، فقد لا يكفي نمو الإيرادات لدعم التقييم. وتقتصر هذه المقارنة على النتائج النقدية المعلنة، ولا تخلط بين الإنفاق النقدي على شراء الأصول وإجمالي الإنفاق الرأسمالي الذي يشمل عقود الإيجار التمويلي.
تتعلق نتائج الشركتين بالفترة من يوليو إلى سبتمبر 2026: بلغت إيرادات مايكروسوفت في الربع الأول من سنتها المالية 2027 نحو 92.28 مليار دولار، ونمت إيرادات Azure بنسبة 48%؛ أما إيرادات ألفابت في الربع الثالث فبلغت 127.58 مليار دولار، ونمت Google Cloud بنسبة 103%، بما يشمل مبيعات أنظمة TPU. لذلك لا يصح اعتبار معدلي النمو هذين انعكاسًا مباشرًا لتغير حصتيهما في خدمات الحوسبة السحابية.
وباعتماد مقياس موحد هو التدفق النقدي التشغيلي مطروحًا منه الإنفاق على شراء الأصول، وفقًا لقائمة التدفقات النقدية، بلغ الفائض لدى مايكروسوفت في ذلك الربع 18.63 مليار دولار، بينما سجلت ألفابت عجزًا قدره 9.07 مليارات دولار؛ إذ تجاوز إنفاقها على شراء المعدات، البالغ 51.36 مليار دولار، تدفقها النقدي التشغيلي البالغ 42.29 مليار دولار. ومضاعفة إيرادات السحابة لا تعني أن التوسع في الطاقة الإنتاجية بات قادرًا على تمويل نفسه.
ويجب أيضًا التمييز بين مقاييس الأرباح. فقد ارتفعت ربحية السهم وفقًا لمبادئ المحاسبة المقبولة عمومًا (GAAP) لدى مايكروسوفت بنسبة 32%، أو بنسبة 18% بعد استبعاد أثر استثمارها في OpenAI؛ أما خسائر ألفابت من الأوراق المالية فقد خفضت ربحية السهم بمقدار 0.55 دولار، ولا ينبغي التعامل مع أرباح الاستثمار وخسائره على أنها اتجاه للأعمال الأساسية.
ومن الأجدر متابعة تشغيل المعدات والإهلاك والتحصيل في الفترة المقبلة: فإذا ظل الإنفاق النقدي يتجاوز التدفق النقدي التشغيلي بوتيرة أسرع بعد تسريع التسليم، فقد لا يكفي نمو الإيرادات لدعم التقييم. وتقتصر هذه المقارنة على النتائج النقدية المعلنة، ولا تخلط بين الإنفاق النقدي على شراء الأصول وإجمالي الإنفاق الرأسمالي الذي يشمل عقود الإيجار التمويلي.