【وول ستريت تعارض علنًا ترميز الأسهم! لماذا استنفرت صناعة العملات المشفرة؟ ⚔️】
💬 加入X先生的粉丝群聊跟进
كان يُنظر إلى وضع الأسهم على البلوك تشين بوصفه توجهًا مهمًا لدمج التمويل التقليدي وتقنية البلوك تشين، لكنه أشعل الآن جدلًا في وول ستريت.
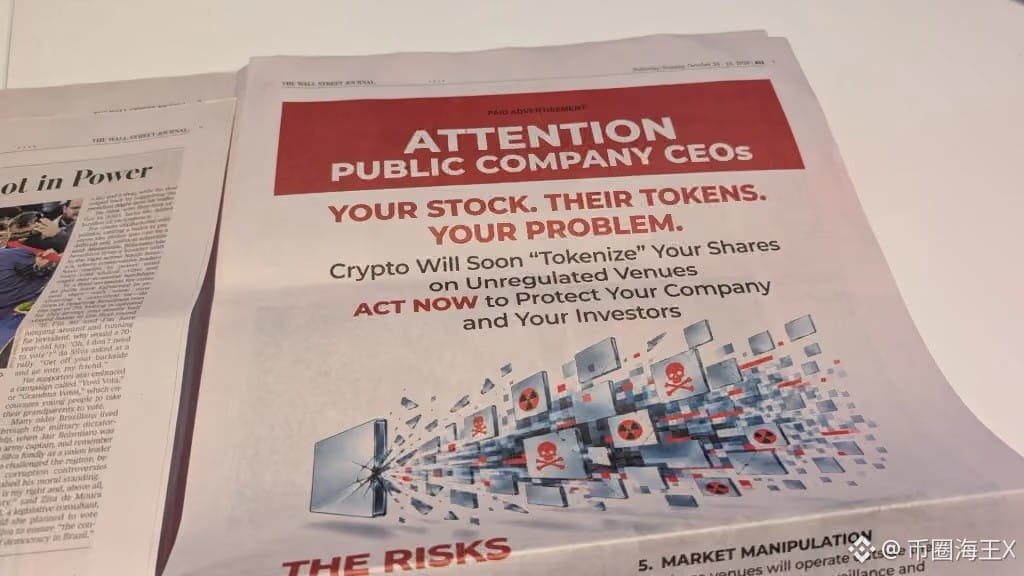
📢 نشرت صحيفة «وول ستريت جورنال» مؤخرًا إعلانًا على صفحة كاملة تحذّر فيه كبار مسؤولي الشركات المدرجة: قد يؤدي ترميز الأسهم عبر منصات خارجية إلى مخاطر، منها اختلاف الأسعار، وغموض هوية المساهمين، والهجمات الإلكترونية، والتلاعب بالسوق. ودعت الشركات إلى ممارسة حقها في الاعتراض في الوقت المناسب.
يأتي هذا الجدل على خلفية إطلاق هيئة الأوراق المالية والبورصات الأمريكية (SEC) سابقًا ترتيبات إعفاء مؤقت مشروط، تسمح للمنصات المستوفية للشروط بتداول بعض المنتجات الممثلة لأسهم مرمّزة. وتُلزم الآلية المنصات بإخطار الشركات المُصدرة خطيًا مسبقًا، ويكون أمام الشركة المُصدرة 30 يومًا للاعتراض بعد تلقي الإخطار.
⚠️ لكن بعد نشر الإعلان، ردّت شركة ترميز الأصول Securitize سريعًا، ونشرت إعلانًا على صفحة كاملة في الصحيفة نفسها، مؤكدةً أن رموز الأسهم المتوافقة مع الأنظمة يمكن أن تمثل الأسهم الحقيقية بنسبة واحد إلى واحد، وأن تُتداول عبر منصات خاضعة للرقابة، كما يمكن لحامليها التمتع بحقوق التصويت وتلقي توزيعات الأرباح ذات الصلة.
وهنا يكمن فارق جوهري: ترميز الأسهم لا يعني أن جميع المنتجات المرمّزة متشابهة. فبعض الرموز تمثل أسهمًا حقيقية، بينما تكتفي منتجات أخرى بتتبع أسعار الأسهم ولا تمنح ملكية الأسهم الأساسية. وقد تختلف الحقوق والمخاطر في الحالتين اختلافًا تامًا.
إضافةً إلى ذلك، موّل إعلان الاعتراض الأصلي صندوق Common Sense Leadership Fund، لكن مصدر التمويل النهائي لا يزال غير واضح. كما صرحت ناسداك بأنها لا علاقة لها بالإعلان.
📌 ما يكشفه هذا الجدل حقًا هو أن وضع الأسهم على البلوك تشين ممكن، لكن يجب توضيح من يحق له إصدارها، وأين تُتداول، وما الحقوق التي يتمتع بها المستثمرون.
لا يتوقف مستقبل الترميز على إمكانية تحقيقه تقنيًا فحسب، بل يعتمد أيضًا على مواكبة اللوائح التنظيمية وسيولة السوق وحماية المستثمرين. وفهم التغييرات في القواعد هو السبيل لرؤية الفرص الحقيقية لاندماج التمويل التقليدي وصناعة العملات المشفرة.
#股票的代幣化