
السجن حتى 6 سنوات بسبب بطاقة مصرفية: أوكرانيا تشدد مكافحة «الدروب». ما الذي ينبغي للجميع معرفته
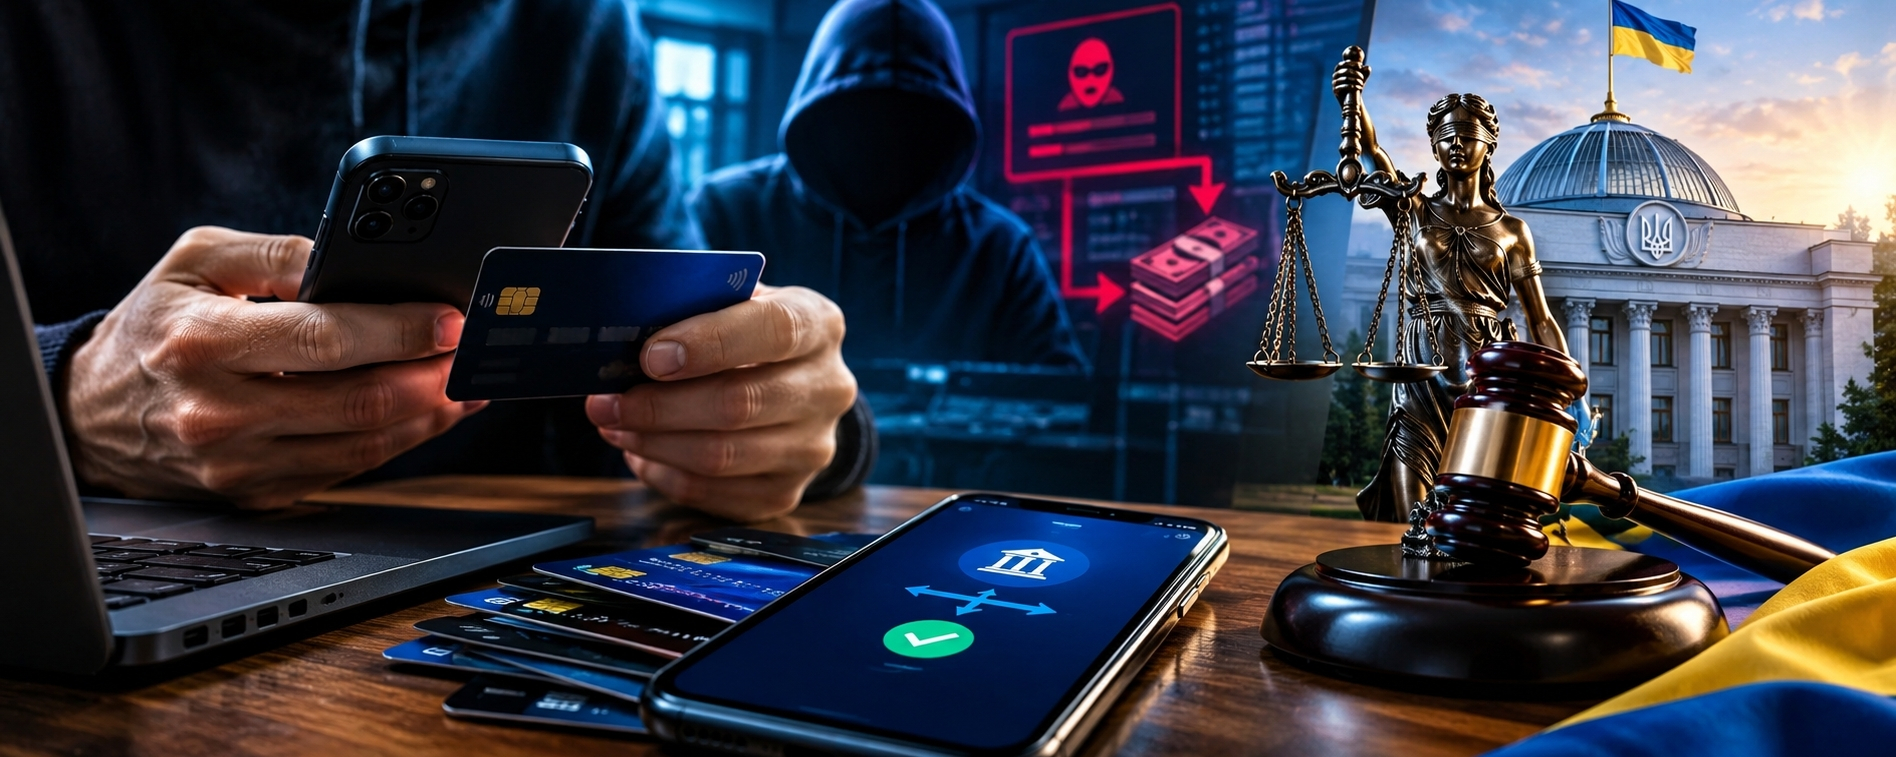
في 28 أكتوبر 2026، أقر البرلمان الأوكراني مشروع القانون رقم 16013 في القراءة الثانية وبصيغته النهائية، بهدف مكافحة الاحتيال المالي. وصوّت لصالح الوثيقة 270 نائبًا. وينص المشروع على المسؤولية الجنائية عن أفعال غير قانونية محددة تتعلق بالبطاقات المصرفية وأدوات الدفع وإمكانية الوصول إلى الحسابات المستخدمة في مخططات إجرامية.
نُشرت المعلومات على الموقع الرسمي للبرلمان الأوكراني.
لماذا هذا مهم؟ لأن المجرمين لا يحتاجون اليوم إلى استخدام حساباتهم المصرفية الخاصة لارتكاب الاحتيال المالي. إذ يمكنهم الاستعانة بأشخاص آخرين يسلّمونهم بطاقاتهم أو إمكانية الوصول إلى حساباتهم مقابل مكافأة. وتستهدف الأحكام الجديدة هذه المخططات تحديدًا.
من هم «الدروب» وكيف تعمل هذه المخططات؟
يُطلق وصف «الدروب» على الأشخاص الذين تُستخدم بطاقاتهم المصرفية أو حساباتهم أو بيانات الدفع الخاصة بهم لتحويل الأموال المتحصلة بطرق غير قانونية.
قد يبدو المخطط بسيطًا إلى حد ما: يُعرض على شخص مبلغ من المال مقابل تسليم بطاقته المصرفية أو استخدام حسابه لتلقي الأموال ثم تحويلها. وقد يخفي المنظمون هوياتهم، بينما تُجرى العمليات المالية عبر حسابات أشخاص آخرين.
قد تُستخدم هذه الحسابات لتحويل الأموال المتحصلة من الاحتيال عبر الإنترنت، أو خداع المشترين، أو مشاريع الاستثمار الوهمية، أو جرائم أخرى.
تكمن المشكلة الرئيسية في أن منظمي المخطط قد يظلون في الظل، في حين تُسجل العمليات المصرفية باسم شخص محدد.
لكن ثمة نقطة مهمة: تلقي تحويل من شخص آخر لا يعني بحد ذاته أن المستلم مجرم. فمن الضروري مراعاة غرض العملية وظروفها والأدلة.
ما العقوبة التي ينص عليها القانون الجديد؟
يحدد مشروع القانون رقم 16013 المسؤولية الجنائية عن أفعال مختلفة تتعلق بأدوات الدفع وبيانات الوصول إلى الحسابات، إذا ارتُكبت بغرض استخدامها في أنشطة إجرامية.
وعلى وجه الخصوص، ينص على العقوبات التالية.
1. تسليم البطاقة المصرفية الخاصة لاستخدامها في مخطط إجرامي
تُفرض غرامة تتراوح بين 300 و1000 من الحدود الدنيا المعفاة من الضرائب لدخل المواطنين على من يسلّم أداة دفع أو بيانات اعتماد أو إمكانية الوصول إلى حساب بهدف تمكين أشخاص آخرين من ارتكاب الاحتيال أو جريمة أخرى. ويعادل ذلك عادةً مبلغًا يتراوح بين 5100 و17 000 هريفنيا عند احتساب هذه العقوبات.
2. تلقي بطاقات الآخرين أو تسليمها لأغراض إجرامية
تُفرض عقوبات أشد على تلقي أدوات الدفع الخاصة بالآخرين أو حيازتها أو تخزينها أو بيعها أو تسليمها، أو على تلقي بيانات الوصول إلى الحسابات أو حيازتها أو تخزينها أو بيعها أو تسليمها، بغرض ارتكاب جريمة: غرامة تتراوح بين 3000 و5000 من الحدود الدنيا المعفاة من الضرائب، أو تقييد الحرية لمدة تصل إلى ثلاث سنوات، أو السجن لمدة تتراوح بين سنتين وأربع سنوات.
3. تكرار المخالفة أو ارتكابها من قبل جماعة منظمة
إذا ارتُكبت الأفعال المنصوص عليها في القانون بصورة متكررة أو من قبل جماعة منظمة، فقد تصل العقوبة إلى غرامة تتراوح بين 5000 و10 000 من الحدود الدنيا المعفاة من الضرائب لدخل المواطنين، أو السجن لمدة تتراوح بين أربع وست سنوات.
يعتمد التكييف القانوني الدقيق على ظروف القضية والنص القانوني واجب التطبيق. ولا تعني هذه العقوبات أن كل شخص سلّم بطاقته سيُحكم عليه تلقائيًا بأقصى عقوبة.
هل سيؤثر القانون الجديد في مستخدمي البنوك العاديين؟
هذا أحد أهم الأسئلة.
يحوّل الناس الأموال يوميًا إلى أقاربهم، ويتلقون أجورًا مقابل عملهم، ويبيعون أغراضهم الشخصية، ويدفعون مقابل الخدمات ويتقاسمون النفقات مع الأصدقاء. ولا تتحول المعاملات المالية القانونية العادية بحد ذاتها إلى جريمة بسبب اعتماد القانون الجديد.
الغرض من الأفعال هو العامل الحاسم. وتهدف الأحكام الجديدة إلى استهداف العمليات التي تُجرى باستخدام أدوات الدفع وإمكانية الوصول إلى الحسابات، بغرض الاحتيال أو ارتكاب جرائم أخرى.
ومع ذلك، ينبغي للناس توخي الحذر من العروض التي تقضي بالحصول على مكافأة مقابل استخدام بطاقاتهم في معاملات مالية تخص آخرين. فحتى إن بدا العرض غير ضار، قد لا يعرف الشخص المصدر الحقيقي للأموال أو أهداف المنظمين.
لماذا تشدد الدولة العقوبات؟
أصبح الاحتيال المالي مشكلة خطيرة للنظام المصرفي والمواطنين. وتستخدم الجماعات الإجرامية سلاسل من التحويلات والحسابات الوهمية وبيانات الدفع الخاصة بالآخرين، بهدف تعقيد تحديد مصدر الأموال والجهات التي تصل إليها في نهاية المطاف.
تشير البيانات الواردة في المنشورات المتعلقة بالرصد المالي إلى رصد آلاف الأشخاص المرتبطين بعمليات مالية مشبوهة خلال النصف الأول من عام 2026. وهذا يوضح حجم المشكلة، مع أن العملية المشبوهة لا تُعد بحد ذاتها دليلًا على ارتكاب جريمة.
تهدف الأحكام الجديدة إلى الحد من استخدام الحسابات الوهمية ومحاسبة ليس المنظمين المباشرين فحسب، بل أيضًا من يساعدون عن علم في تنفيذ عمليات مالية غير قانونية.
ومع ذلك، فإن فعالية القانون لن تعتمد على شدة العقوبات وحدها، بل أيضًا على جودة التحقيقات والأدلة واحترام حقوق المواطنين.
هل يمكن تجنب المسؤولية إذا تورط شخص في مثل هذه المخططات للمرة الأولى؟
ينص البيان الرسمي للبرلمان الأوكراني على إمكانية إعفاء الشخص من المسؤولية الجنائية إذا ارتكب للمرة الأولى مخالفة منصوصًا عليها في الفقرة ذات الصلة من المادة الجديدة، شريطة أن يبلغ طوعًا عما حدث وأن يساهم بفاعلية في كشف الجريمة ووقفها.
لكن هذا لا يعني إعفاء كل من يلجأ إلى جهات إنفاذ القانون تلقائيًا. إذ يتوقف تطبيق هذا الحكم على الظروف المحددة والشروط المنصوص عليها في القانون.
إذا اشتبه شخص في أن حسابه المصرفي يُستخدم لأغراض غير قانونية، فعليه التواصل مع مصرفه والحصول على استشارة قانونية متخصصة.
ما الذي ينبغي معرفته عن دخول القانون حيز التنفيذ؟
إن إقرار البرلمان مشروع القانون مرحلة مهمة، لكنه لا يعني دائمًا دخول جميع أحكامه حيز التنفيذ فورًا.
لتحديد التاريخ الدقيق لبدء سريان القواعد الجديدة، ينبغي التحقق من النص النهائي للقانون وتوقيعه ونشره رسميًا والأحكام المتعلقة بدخوله حيز التنفيذ. لذلك، من المهم الرجوع إلى الصيغة الرسمية الأحدث للتشريعات قبل اتخاذ قرارات ذات أهمية قانونية.
خلاصتي
مكافحة الاحتيال المالي أمر ضروري. يجب ألا يخسر الناس أموالهم بسبب مخططات إجرامية منظمة، كما يجب ألا يتمكن المجرمون من الاختباء بسهولة وراء حسابات مواطنين عاديين لا صلة لهم بالأمر.
لكن ثمة جانبًا آخر: يجب أن تقترن مكافحة الاحتيال بحماية مستخدمي الخدمات المصرفية حسني النية. فالتحويل المشبوه لا يساوي إثباتًا للذنب، ويجب أن تتوقف العقوبة على الظروف والأدلة التي تم التحقق منها.
الخلاصة العملية الأهم للشخص العادي بسيطة: لا تمنح الغرباء إمكانية الدخول إلى تطبيقك المصرفي أو بيانات تسجيل الدخول أو أدوات الدفع مقابل مكافأة مشبوهة. ولا توافق على استخدام حسابك في معاملات مالية غير واضحة.
ما رأيكم: هل سيساعد تشديد العقوبات على وقف مخططات الاحتيال باستخدام البطاقات المصرفية، أم ينبغي للدولة أن تشدد في الوقت نفسه الرقابة على منظمي شبكات الاحتيال؟
المصدر الرسمي: البرلمان الأوكراني — بيان بشأن إقرار مشروع القانون رقم 16013 بتاريخ 28 أكتوبر 2026.