أبرز ما جاء في نتائج SK هاينكس للربع الثالث 💡
أداء قياسي، وتحولات القطاع، وتوقعات سعر السهم
📊 أولاً: أبرز نتائج الشركة ورد فعل أسواق المال
أداء استثنائي:
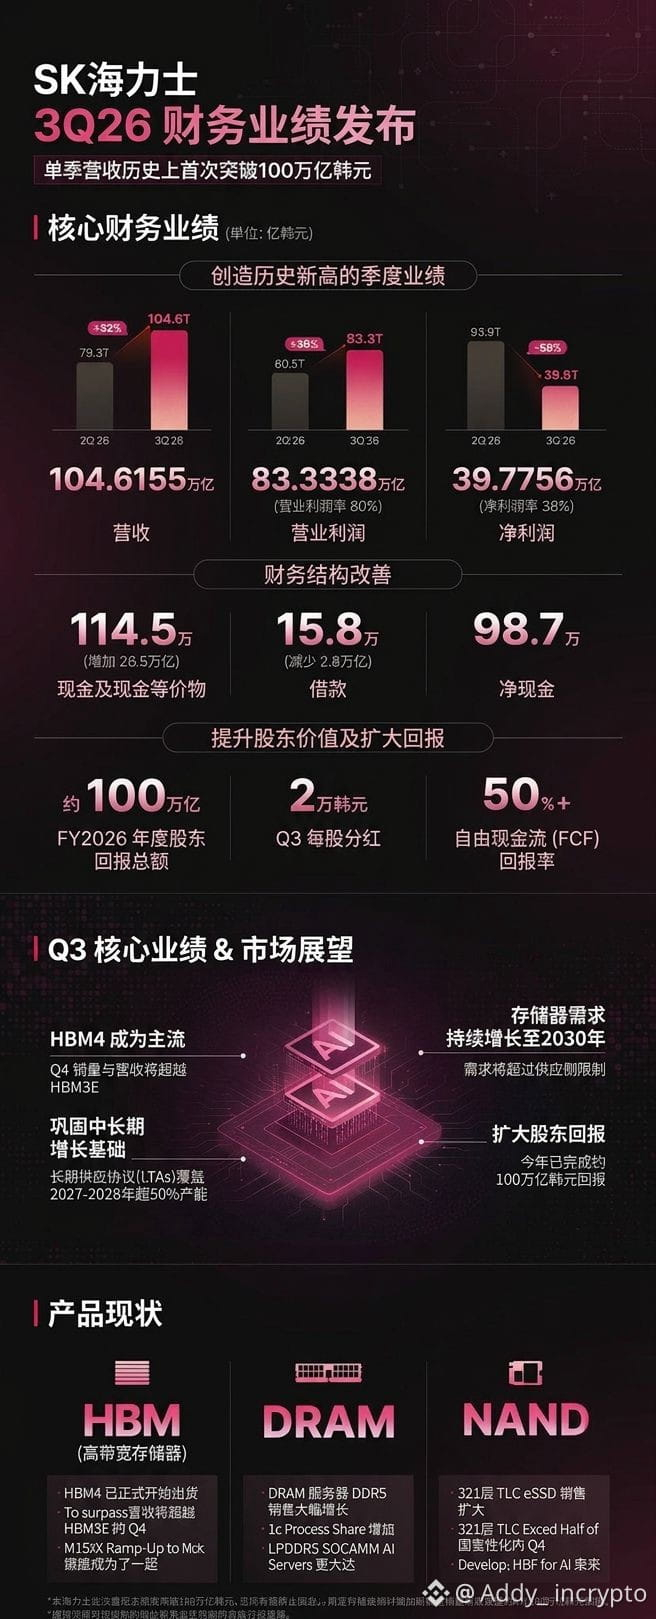
إيرادات الربع الثالث بلغت 104.62 تريليون وون (أول مرة تتجاوز فيها إيرادات ربع سنوي 100 تريليون، بزيادة 328% على أساس سنوي)،
وأرباح التشغيل بلغت 83.33 تريليون وون (هامش الربح يقترب من 80%).
كما أعلنت الشركة عن خطة لإعادة 100 تريليون وون إلى المساهمين هذا العام (عبر إعادة شراء الأسهم وتوزيعات الأرباح).
كسر الدورة التقليدية: ستصبح HBM4 المنتج الرئيسي للشحنات اعتباراً من الربع الرابع، كما تم تأمين أكثر من 50% من الطاقة الإنتاجية لعامي 2027–2028 عبر اتفاقيات طويلة الأجل (LTA)، ما يخفف كثيراً من المخاوف بشأن دورات الانهيار الحاد لأسعار شرائح الذاكرة.
إجماع الأسواق: ارتفع مؤشر كوسبي الكوري بأكثر من 6.6%؛ وترى غولدمان ساكس ومورغان ستانلي أن ذاكرة الذكاء الاصطناعي المتطورة تتحول من «سلعة أساسية» إلى «منتج تقني مخصص ذي حواجز دخول عالية».
🔮 ثانياً: أربعة اتجاهات رئيسية في القطاع
1. تأمين عقود طويلة الأجل للذاكرة المتطورة: يتحول السوق من المضاربة على الأسعار الفورية إلى حجز الكميات قبل سنوات، ما يمنح الشركات الرائدة قدرة مستدامة على التحكم في الأسعار الاحتكارية.
2. ضغوط على الطاقة الإنتاجية للإلكترونيات الاستهلاكية: تُعطى الأولوية في طاقة إنتاج الرقاقات لذاكرة HBM وخوادم DDR5، ما يقلص الطاقة الإنتاجية لذاكرة DRAM/NAND العادية، ويضع أجهزة الكمبيوتر والهواتف أمام ضغوط ارتفاع التكاليف ابتداءً من 2027.
3. امتداد الطلب على الذكاء الاصطناعي إلى «الذكاء الاصطناعي المادي»: ينتقل محرك النمو من نماذج الذكاء الاصطناعي البرمجية إلى القيادة الذاتية والذكاء المتجسد (الروبوتات)، ومن المتوقع أن يستمر نقص المعروض من الذاكرة المتطورة حتى 2030.
4. دفع تطور بنية الشرائح إلى الأمام: تؤدي زيادة أسعار الذاكرة والتصنيع لدى شركات المسابك إلى رفع تكاليف إنشاء مراكز البيانات، ما يدفع الشركات في المراحل اللاحقة (إنفيديا وAMD) إلى تسريع التحول نحو ذاكرة فلاش عالية النطاق الترددي (HBF) والتغليف المتقدم.
📈 ثالثاً: توقعات تحركات سعر السهم
> المدى القصير (نهاية 2026): قفزة حادة في التحليل الفني مع تجاوز مقاومة قوية؛ ويبلغ السعر المستهدف لإيصالات الإيداع الأمريكية ADR ما بين $165 و$185 (مع تجاوز السهم الكوري حاجز 1.5 مليون وون)، فيما توفر خطة توزيع 100 تريليون وون حماية قوية من الهبوط.
> المدى المتوسط (2027): يؤدي تأمين الطاقة الإنتاجية بعقود طويلة الأجل إلى كسر الدورة التقليدية، وتمنح أسواق المال الشركة علاوة تقييم باعتبارها «سهم نمو تقني ذا حواجز دخول عالية». وتشير الأسعار المستهدفة السائدة لأجل عام واحد إلى إمكانية ارتفاع التقييم بنسبة 20%–30%.
*مخاطر الهبوط: ينبغي الحذر من احتمال أن تقلص شركات الحوسبة السحابية العملاقة مشترياتها مؤقتاً بسبب الضغوط على عائد الاستثمار (ROI)، فضلاً عن لحاق سامسونغ ومايكرون بها في توسيع الطاقة الإنتاجية وتقلبات أسعار الصرف.
$SKHY
أداء قياسي، وتحولات القطاع، وتوقعات سعر السهم
📊 أولاً: أبرز نتائج الشركة ورد فعل أسواق المال
أداء استثنائي:
إيرادات الربع الثالث بلغت 104.62 تريليون وون (أول مرة تتجاوز فيها إيرادات ربع سنوي 100 تريليون، بزيادة 328% على أساس سنوي)،
وأرباح التشغيل بلغت 83.33 تريليون وون (هامش الربح يقترب من 80%).
كما أعلنت الشركة عن خطة لإعادة 100 تريليون وون إلى المساهمين هذا العام (عبر إعادة شراء الأسهم وتوزيعات الأرباح).
كسر الدورة التقليدية: ستصبح HBM4 المنتج الرئيسي للشحنات اعتباراً من الربع الرابع، كما تم تأمين أكثر من 50% من الطاقة الإنتاجية لعامي 2027–2028 عبر اتفاقيات طويلة الأجل (LTA)، ما يخفف كثيراً من المخاوف بشأن دورات الانهيار الحاد لأسعار شرائح الذاكرة.
إجماع الأسواق: ارتفع مؤشر كوسبي الكوري بأكثر من 6.6%؛ وترى غولدمان ساكس ومورغان ستانلي أن ذاكرة الذكاء الاصطناعي المتطورة تتحول من «سلعة أساسية» إلى «منتج تقني مخصص ذي حواجز دخول عالية».
🔮 ثانياً: أربعة اتجاهات رئيسية في القطاع
1. تأمين عقود طويلة الأجل للذاكرة المتطورة: يتحول السوق من المضاربة على الأسعار الفورية إلى حجز الكميات قبل سنوات، ما يمنح الشركات الرائدة قدرة مستدامة على التحكم في الأسعار الاحتكارية.
2. ضغوط على الطاقة الإنتاجية للإلكترونيات الاستهلاكية: تُعطى الأولوية في طاقة إنتاج الرقاقات لذاكرة HBM وخوادم DDR5، ما يقلص الطاقة الإنتاجية لذاكرة DRAM/NAND العادية، ويضع أجهزة الكمبيوتر والهواتف أمام ضغوط ارتفاع التكاليف ابتداءً من 2027.
3. امتداد الطلب على الذكاء الاصطناعي إلى «الذكاء الاصطناعي المادي»: ينتقل محرك النمو من نماذج الذكاء الاصطناعي البرمجية إلى القيادة الذاتية والذكاء المتجسد (الروبوتات)، ومن المتوقع أن يستمر نقص المعروض من الذاكرة المتطورة حتى 2030.
4. دفع تطور بنية الشرائح إلى الأمام: تؤدي زيادة أسعار الذاكرة والتصنيع لدى شركات المسابك إلى رفع تكاليف إنشاء مراكز البيانات، ما يدفع الشركات في المراحل اللاحقة (إنفيديا وAMD) إلى تسريع التحول نحو ذاكرة فلاش عالية النطاق الترددي (HBF) والتغليف المتقدم.
📈 ثالثاً: توقعات تحركات سعر السهم
> المدى القصير (نهاية 2026): قفزة حادة في التحليل الفني مع تجاوز مقاومة قوية؛ ويبلغ السعر المستهدف لإيصالات الإيداع الأمريكية ADR ما بين $165 و$185 (مع تجاوز السهم الكوري حاجز 1.5 مليون وون)، فيما توفر خطة توزيع 100 تريليون وون حماية قوية من الهبوط.
> المدى المتوسط (2027): يؤدي تأمين الطاقة الإنتاجية بعقود طويلة الأجل إلى كسر الدورة التقليدية، وتمنح أسواق المال الشركة علاوة تقييم باعتبارها «سهم نمو تقني ذا حواجز دخول عالية». وتشير الأسعار المستهدفة السائدة لأجل عام واحد إلى إمكانية ارتفاع التقييم بنسبة 20%–30%.
*مخاطر الهبوط: ينبغي الحذر من احتمال أن تقلص شركات الحوسبة السحابية العملاقة مشترياتها مؤقتاً بسبب الضغوط على عائد الاستثمار (ROI)، فضلاً عن لحاق سامسونغ ومايكرون بها في توسيع الطاقة الإنتاجية وتقلبات أسعار الصرف.
$SKHY