تقرير غوغل المالي للربع الثالث: تضاعفت إيرادات السحابة، فلماذا وجهت وول ستريت إليها ضربة قوية؟
في 28 أكتوبر، شهدت سوق الأسهم الأمريكية مقارنة درامية للغاية. فقد أعلنت مايكروسوفت وغوغل نتائجهما المالية في اليوم نفسه؛ فارتفع سهم إحداهما، بينما انخفض سهم الأخرى.
والأكثر إثارة للاهتمام أن السهم الذي انخفض كان غوغل؛ إذ قفزت إيرادات أعمالها السحابية بنسبة 103% على أساس سنوي، أي أكثر من الضعف، بينما كان نمو السحابة لدى مايكروسوفت، التي ارتفع سهمها، أبطأ منها في الواقع.
من المنطقي أن تحتفي أسواق رأس المال في عصر الذكاء الاصطناعي بنمو بهذا الحجم، لكن رد فعل وول ستريت جاء معاكسًا تمامًا: فقد تراجع سهم غوغل في التداولات بعد الإغلاق بنحو 10% في وقت ما، لتمحو الشركة نحو 280 مليار دولار من قيمتها السوقية خلال ليلة واحدة، وتهبط أسهمها من أكثر من 350 دولارًا إلى نحو 325 دولارًا.
لفهم مصدر هذه الضربة القوية، علينا أولًا أن نرى بوضوح تحولًا جوهريًا يجري الآن: انتقلت معايير السوق لتقييم عمالقة الذكاء الاصطناعي بهدوء من «من ينمو أسرع؟» إلى «من ينمو أسرع من دون أن يستنزف نفسه حتى الانهيار؟». وهذه المرة، وجدت غوغل نفسها عالقة تحديدًا في شق هذا المعيار الجديد.
تقرير أرباح «يبدو رائعًا»
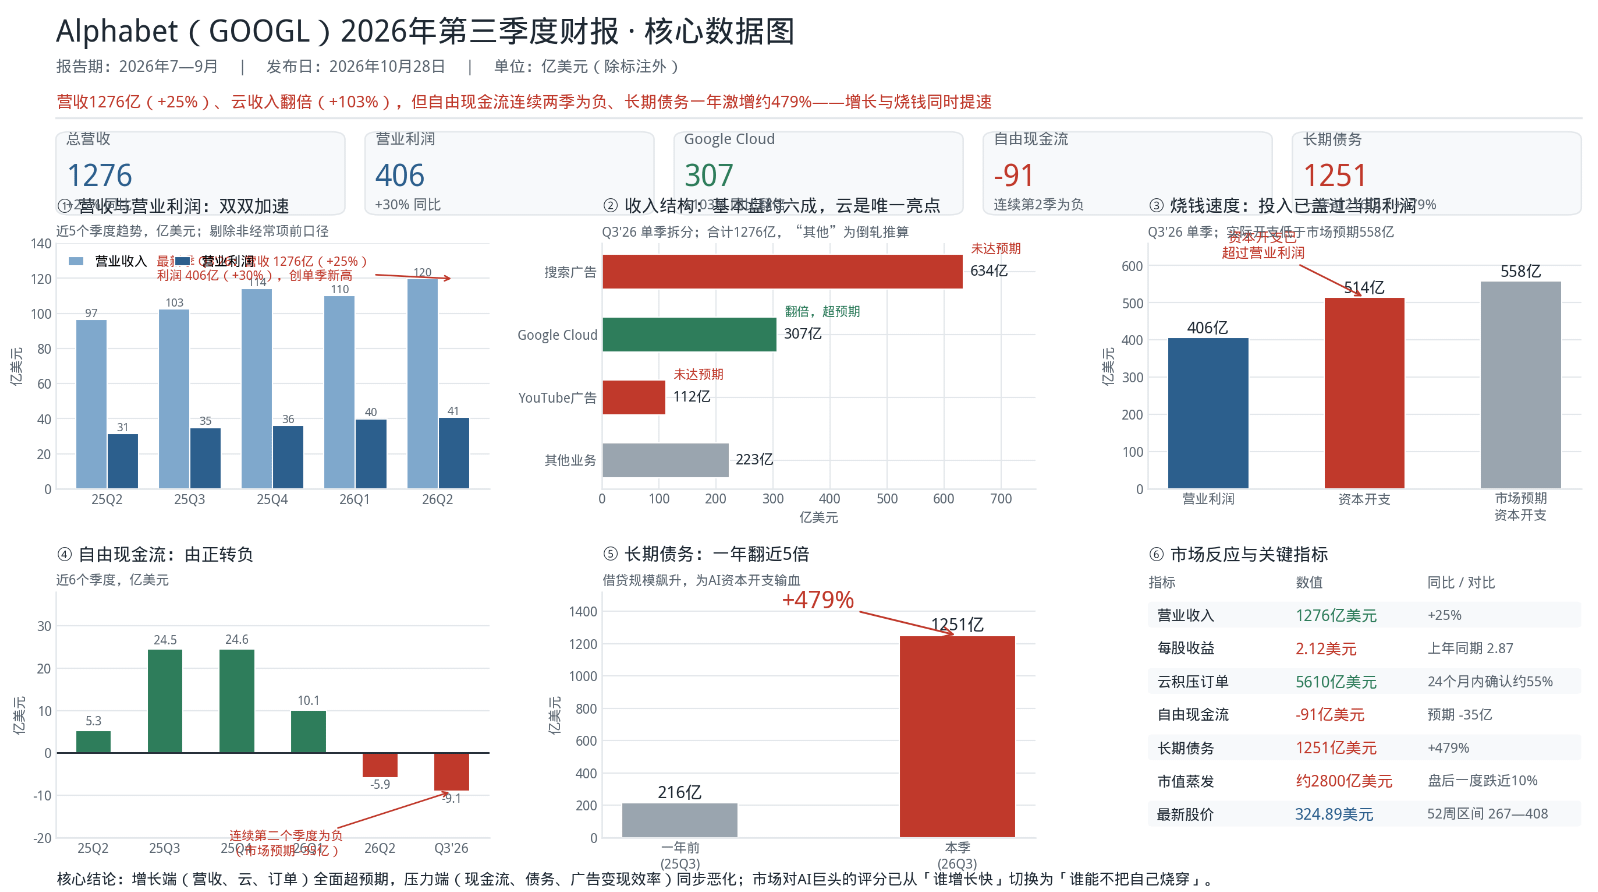
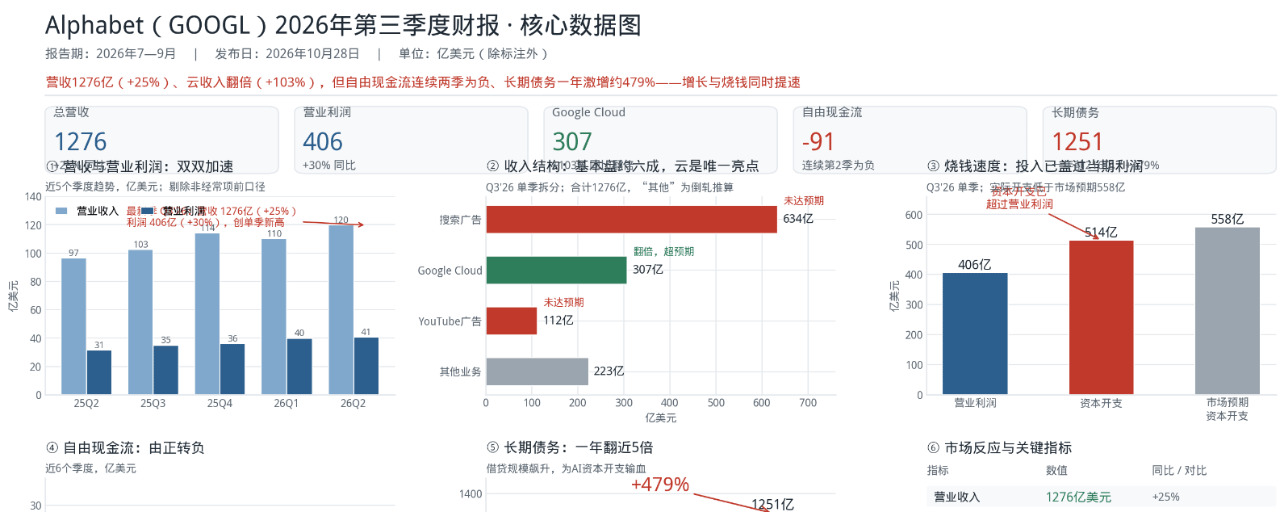
إذا اكتفينا بالنظر إلى الأسطر الأولى، فسيبدو هذا التقرير المالي شبه خالٍ من العيوب. بلغت الإيرادات الإجمالية 127.6 مليار دولار، بزيادة سنوية قدرها 25%؛ وبلغ الربح التشغيلي 40.6 مليار دولار، بزيادة سنوية قدرها 30% — أي إن نمو الأرباح فاق نمو الإيرادات، ما يدل على أن الكفاءة التشغيلية لم تتراجع، بل تحسنت.
بلغت إيرادات Google Cloud في الربع الواحد 30.7 مليار دولار، أي تضاعفت على أساس سنوي. والأكثر إثارة للدهشة أن حجم الطلبات المتراكمة وصل إلى 561 مليار دولار، وتتوقع الإدارة الاعتراف بإيرادات تزيد قليلًا على 55% منها خلال الأربعة والعشرين شهرًا المقبلة.
تجاوز عدد مستخدمي تطبيق Gemini مليار مستخدم. وعلى مستوى الأجهزة، تمتد وحدات TPU من سحابة غوغل الخاصة إلى مراكز بيانات العملاء، وقد أعلن بيتشاي بوضوح أن إيرادات مبيعات أنظمة TPU ستشهد نموًا ملحوظًا في 2027.
كل بند من هذه البنود، إذا أخذناه منفردًا، خبر إيجابي كفيل بدفع سعر السهم إلى التحليق. ولهذا شعر كثيرون بالحيرة فورًا: كيف قادت هذه الأرقام القوية إلى هبوط حاد؟
الشرخ ظهر في أكثر المجالات تحقيقًا للأرباح
تكمن الإجابة في تصريح للإدارة يسهل التغاضي عنه. أقرت غوغل بنفسها بأن عدد الاستعلامات عبر AI Mode بلغ أعلى معدل نمو له منذ خمس سنوات، لكن مستويات تحقيق الإيرادات من هذه الاستعلامات الجديدة لا تزال منخفضة جدًا. بدأ المستخدمون بالفعل بالتفاعل مع بحث غوغل بطرق جديدة تمامًا، لكن المشكلة هي أن الاستعلامات تزداد، بينما لا تزداد الإيرادات معها.
هذه هي المرة الأولى التي تكشف فيها غوغل بوضوح كهذا عن حقيقة محرجة: الذكاء الاصطناعي يضعف آلة طباعة النقود الأكثر ربحية لديها. ويتجلى ذلك في الأرقام: بلغت إيرادات إعلانات البحث 63.4 مليار دولار، وإيرادات إعلانات YouTube 11.2 مليار دولار، وكلتاهما دون توقعات السوق. ويبلغ مجموع هذين المصدرين 74.6 مليار دولار، أي ما يقارب 60% من إجمالي الإيرادات، وهما مصدر السيولة النقدية ومجمع الأرباح الحقيقي للمجموعة بأكملها. لم تنهَر الركيزة الأساسية، لكن كفاءة تحقيق الإيرادات منها لم تواكب النمو للمرة الأولى — وهذا هو الشرخ الذي يشغل بال السوق حقًا.
ما أثار قلق السوق حقًا هو كيفية إنفاق الأموال
إذا كان تباطؤ الإعلانات يعني «خسارة نقطة»، فإن أداء التدفقات النقدية هو الإنذار بحد ذاته. بلغ الإنفاق الرأسمالي في الربع الثالث 51.4 مليار دولار، متجاوزًا بوضوح الربح التشغيلي لذلك الربع، البالغ 40.6 مليار دولار. وبلغ التدفق النقدي الحر سالب 9.1 مليارات دولار، مسجلًا الربع الثاني على التوالي في المنطقة السلبية، وكانت النتيجة أسوأ بكثير من توقعات السوق البالغة سالب 3.5 مليارات دولار.
والديون توضح الصورة أكثر. قفزت القروض طويلة الأجل خلال عام واحد من 21.6 مليار دولار إلى 125.1 مليار دولار، بزيادة تقارب 479%. تُسجَّل إيرادات عقود قدرات الذكاء الاصطناعي التي يوقعها العملاء من الشركات على دفعات، لكن فواتير مراكز البيانات والرقائق والكهرباء يجب دفعها الآن. وهكذا ظهر في التقرير المالي مشهد يعكس روح هذا العصر بوضوح شديد: السحابة تنمو، والنقد يضيق.
وبالاستناد إلى التوجيهات التي تتوقع إنفاقًا رأسماليًا سنويًا يتراوح بين 195 و205 مليارات دولار، يتضح أن نحو 132 مليار دولار قد أُنفقت بالفعل خلال الأرباع الثلاثة الأولى، ما يعني إنفاق 60 إلى 70 مليار دولار إضافية في الربع الرابع. ولا يزال وتيرة حرق الأموال تتسارع.
مصيران مختلفان في موسم الأرباح نفسه
عند النظر إلى مايكروسوفت وغوغل جنبًا إلى جنب، يتضح تمامًا منطق «المكافأة والعقاب» في السوق. فهناك ثلاثة أمور يجري تقييمها: التوقعات، والركيزة الأساسية، وسرعة الإنفاق.
لم تتجاوز Azure التابعة لمايكروسوفت توجيهاتها فحسب، بل فاقت أيضًا توقعات المحللين، محققةً نتائج أفضل من المتوقع. أما Google Cloud، فعلى الرغم من تضاعفها، أخفقت إعلانات البحث وYouTube في بلوغ التوقعات، ما يعني أن الركيزة الأساسية خسرت نقطة أولًا. وعلى صعيد التدفقات النقدية، تتمتع مايكروسوفت بتغطية أكثر سلامة بفضل تدفقاتها النقدية التشغيلية؛ في حين سجلت غوغل تدفقًا نقديًا حرًا سلبيًا لربعين متتاليين، وتضاعفت ديونها قرابة خمسة أضعاف خلال عام واحد. حين يتعثر اثنان من أصل ثلاثة مؤشرات، لا تكفي السحابة التي تضاعفت لإنقاذ الموقف.
بعبارة أخرى، تغيرت القواعد الآن: النمو المرتفع للسحابة مجرد تذكرة دخول، أما الحصول على علاوة فيتطلب «نتائج تفوق التوقعات + تدفقات نقدية لا تُستنزف». بدأت فترة الاستفادة من زخم سردية الذكاء الاصطناعي تنتهي، وبدأ السوق يحسب الأمور بجدية.
على ماذا تراهن غوغل؟
في مكالمة الأرباح، وصفت الإدارة عام 2027 بأنه «العام الذهبي للإنتاجية المدفوعة بالذكاء الاصطناعي»، وقالت صراحةً إن الإنفاق الرأسمالي سيزداد كثيرًا في ذلك العام. وهذا في الواقع إعلان موقف: غوغل تعرف جيدًا ما تفعله — فهي تستخدم توسيع ميزانيتها العمومية لشراء الوقت، وتراهن على أن تحقيق الإيرادات من الذكاء الاصطناعي سيتجسد فعليًا في 2027، وعلى أن مبيعات وحدات TPU للعملاء ستعيد الأموال التي تنفقها اليوم.
هذا الرهان ليس بلا فرص للفوز. فالطلبات المتراكمة البالغة 561 مليار دولار، وتوجه وحدات TPU إلى مراكز بيانات العملاء، والطلب على الحوسبة والتخزين الذي تدعمه منظومة Gemini، كلها مسارات ملموسة لتحقيق العوائد. لكن المخاطر واضحة بالقدر نفسه: تعتمد احتمالات الفوز بالرهان على نتيجة السباق بين أمرين — هل تستطيع كفاءة تحقيق الإيرادات من AI Mode أن تلحق بوتيرة تضخم الإنفاق الرأسمالي؟
ما الذي ينبغي مراقبته بعد ذلك؟
لن تنهار الركيزة الأساسية لغوغل على المدى القصير؛ فما زالت واحدة من أقوى آلات توزيع المحتوى وتحقيق الإيرادات الإعلانية في العالم، وهذا لم يتغير.
ما ينبغي متابعته حقًا ثلاثة مؤشرات: هل سيستقر نمو إعلانات البحث في الربع المقبل؟ إذا استمر الإخفاق في بلوغ التوقعات، فسيعني ذلك أن إضعاف الذكاء الاصطناعي لقدرة تحقيق الإيرادات اتجاه مستمر لا ظاهرة مؤقتة، وعندها ستكون الركيزة الأساسية قد بدأت تتزعزع فعلًا؛ ومتى سيعود التدفق النقدي الحر إلى المنطقة الإيجابية، وما التوجيهات المحددة للإنفاق الرأسمالي في 2027؟ إذ إن القدرة على ضبط الديون هي خط الحياة أو الموت في هذه المغامرة الكبرى؛ والوتيرة الفعلية لنمو مبيعات وحدات TPU للعملاء — فهذا هو المسار الأهم لتحويل «الاستثمار» إلى «أموال مستردة».
الحفاظ على الركيزة الأساسية، والقدرة على مواصلة الحفاظ عليها من عدمه، ليسا السؤال نفسه على الإطلاق. ما تحافظ عليه غوغل الآن هو نموذج أعمال تعيد الذكاء الاصطناعي نفسه صياغته؛ أما قدرتها على مواصلة ذلك، فلا تكمن الإجابة عنها في أرقام إيرادات اليوم، بل في سباق التدفقات النقدية وكفاءة تحقيق الإيرادات خلال الأرباع الأربعة المقبلة.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利