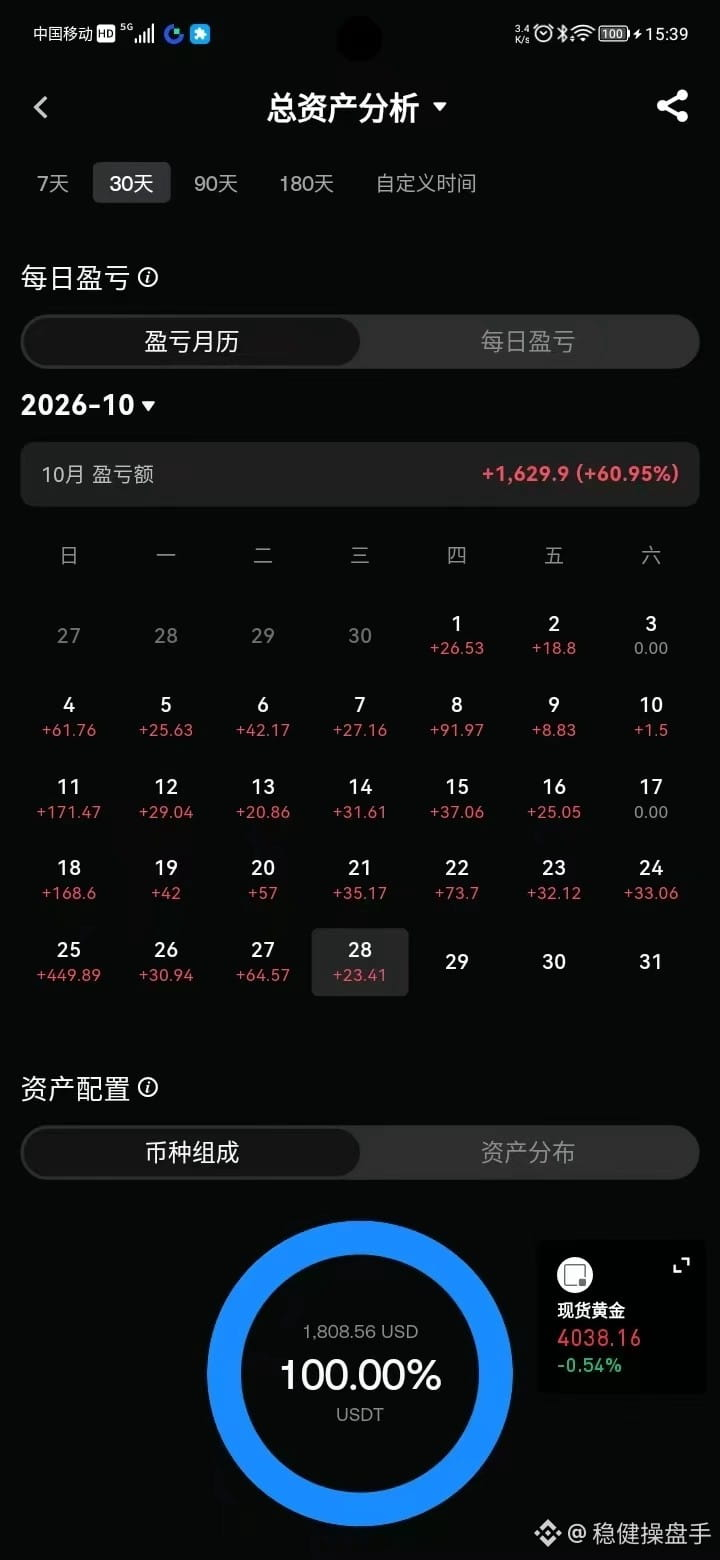
كيف تجعل رأس المال الصغير كبيرًا؟ كثيرون يخطئون منذ الخطوة الأولى. $EVAA
لنبدأ بالخلاصة: كلما كان رأس مالك أصغر، قلّت حاجتك إلى المضاربة اليومية قصيرة الأجل.
يعتقد كثيرون أن أصحاب رؤوس الأموال الصغيرة عليهم الدخول والخروج بسرعة، والاعتماد على الصفقات القصيرة لتنمية أموالهم. لكن هذا في الحقيقة تفكير يقوم على مقايضة الوقت بالفرص، والسعي إلى الثراء بين ليلة وضحاها. ما ينبغي لأصحاب رؤوس الأموال الصغيرة فعله حقًا هو الاستثمار على المدى المتوسط والطويل، وتنمية أموالهم من خلال مضاعفتها والاستفادة من العائد المركب.
على سبيل المثال: إذا كان رأس المال 30 ألفًا، ففكّر أولًا في كيفية مضاعفته ثلاث مرات في موجة واحدة، ثم مضاعفته ثلاث مرات أخرى في الموجة التالية. موجتان أو ثلاث قد ترفعانه إلى 400 أو 500 ألف. بدلًا من محاولة ربح 10% اليوم و20% غدًا، فهذا قد يؤدي عاجلًا أم آجلًا إلى إفلاسك.
التداول بتدوير رأس المال هو أمر لا يُقدم عليه المرء إلا عندما تأتي فرصة كبيرة.
بالنسبة إلى الشخص العادي الذي يسعى إلى تنمية بضعة آلاف ليصل بها إلى مليون، فغالبًا ما يكون تدوير رأس المال هو السبيل المتاح. لكن هذا لا يعني تدويره كل يوم؛ فالنجاح في ذلك ثلاث أو أربع مرات خلال العمر يكفي للانتقال من الصفر إلى عشرات الملايين.
والشرط هو التحلي بقدر كافٍ من الصبر، واغتنام الفرص عالية اليقين، مع تدوير رأس المال في الصفقات الصاعدة فقط.
ما مدى خطورة تدوير رأس المال؟
عندما يسمع كثيرون عن تدوير رأس المال، يظنون أنه شديد الخطورة. لكن مصدر الخطر في الحقيقة هو اختيار الرافعة المالية، لا تدوير رأس المال بحد ذاته.
لنفترض أن لديك 50 ألفًا كرأس مال، وأنها كلها أرباحك. افتح صفقة بيتكوين عند 10 آلاف، برافعة مالية 10 أضعاف، وبنظام الهامش المعزول، مع تخصيص 10% فقط من رأس المال للصفقة، أي ضمان قدره 5 آلاف؛ وهذا يعادل فعليًا رافعة مالية بمقدار مرة واحدة. ضع وقف الخسارة عند 2%، وعندها لن تتجاوز خسارتك 1000، أي 2% من إجمالي رأس المال.
إذا سارت الصفقة في صالحك، واصل إضافة مراكز باستخدام 10% من إجمالي رأس المال، مع وقف خسارة مماثل عند 2%. أضف إلى مراكزك مع ارتفاع السعر إلى 11 ألفًا ثم 15 ألفًا. وقد تحقق موجة صعود بنسبة 50% أرباحًا بنحو 200 ألف. واغتنام فرصتين من هذا النوع قد يوصلك إلى نحو مليون.
تذكّر: الوصول إلى 100 ضعف لا يأتي من تحقيق عائد مركب يومي بنسبة 10% أو 20%، بل من تحقيق مكاسب بمقدار 10 أضعاف مرتين، أو 5 أضعاف ثلاث مرات، أو 3 أضعاف أربع مرات.
تدوير رأس المال بحد ذاته ليس خطرًا؛ الخطر يكمن في الرافعة المالية. يمكن تدوير رأس المال برافعة 10 أضعاف، أو برافعة مرة واحدة. أما أنا فعادةً ما أستخدم رافعة بمقدار ضعفين أو ثلاثة.
إدارة رأس المال هي الأساس.
في النهاية، التداول لا يعتمد على المقامرة، بل على تقدير حجم الفرص. تداول بمراكز صغيرة في الأوقات العادية، ولا تستخدم مراكز كبيرة إلا عندما تأتي فرصة عظيمة.
كلما كان رأس مالك أصغر، زادت حاجتك إلى الاستثمار طويل الأجل والاعتماد على العائد المركب؛ انتظر قبل تدوير رأس المال، واضبط حجم مراكزك، واستخدم رافعة مالية منخفضة.
هذا المقال لمشاركة تجربتي الشخصية فحسب. توخّ الحذر في كل ما يتعلق بالأمور المالية، واحرص على حماية أموالك. $IDOL
لنبدأ بالخلاصة: كلما كان رأس مالك أصغر، قلّت حاجتك إلى المضاربة اليومية قصيرة الأجل.
يعتقد كثيرون أن أصحاب رؤوس الأموال الصغيرة عليهم الدخول والخروج بسرعة، والاعتماد على الصفقات القصيرة لتنمية أموالهم. لكن هذا في الحقيقة تفكير يقوم على مقايضة الوقت بالفرص، والسعي إلى الثراء بين ليلة وضحاها. ما ينبغي لأصحاب رؤوس الأموال الصغيرة فعله حقًا هو الاستثمار على المدى المتوسط والطويل، وتنمية أموالهم من خلال مضاعفتها والاستفادة من العائد المركب.
على سبيل المثال: إذا كان رأس المال 30 ألفًا، ففكّر أولًا في كيفية مضاعفته ثلاث مرات في موجة واحدة، ثم مضاعفته ثلاث مرات أخرى في الموجة التالية. موجتان أو ثلاث قد ترفعانه إلى 400 أو 500 ألف. بدلًا من محاولة ربح 10% اليوم و20% غدًا، فهذا قد يؤدي عاجلًا أم آجلًا إلى إفلاسك.
التداول بتدوير رأس المال هو أمر لا يُقدم عليه المرء إلا عندما تأتي فرصة كبيرة.
بالنسبة إلى الشخص العادي الذي يسعى إلى تنمية بضعة آلاف ليصل بها إلى مليون، فغالبًا ما يكون تدوير رأس المال هو السبيل المتاح. لكن هذا لا يعني تدويره كل يوم؛ فالنجاح في ذلك ثلاث أو أربع مرات خلال العمر يكفي للانتقال من الصفر إلى عشرات الملايين.
والشرط هو التحلي بقدر كافٍ من الصبر، واغتنام الفرص عالية اليقين، مع تدوير رأس المال في الصفقات الصاعدة فقط.
ما مدى خطورة تدوير رأس المال؟
عندما يسمع كثيرون عن تدوير رأس المال، يظنون أنه شديد الخطورة. لكن مصدر الخطر في الحقيقة هو اختيار الرافعة المالية، لا تدوير رأس المال بحد ذاته.
لنفترض أن لديك 50 ألفًا كرأس مال، وأنها كلها أرباحك. افتح صفقة بيتكوين عند 10 آلاف، برافعة مالية 10 أضعاف، وبنظام الهامش المعزول، مع تخصيص 10% فقط من رأس المال للصفقة، أي ضمان قدره 5 آلاف؛ وهذا يعادل فعليًا رافعة مالية بمقدار مرة واحدة. ضع وقف الخسارة عند 2%، وعندها لن تتجاوز خسارتك 1000، أي 2% من إجمالي رأس المال.
إذا سارت الصفقة في صالحك، واصل إضافة مراكز باستخدام 10% من إجمالي رأس المال، مع وقف خسارة مماثل عند 2%. أضف إلى مراكزك مع ارتفاع السعر إلى 11 ألفًا ثم 15 ألفًا. وقد تحقق موجة صعود بنسبة 50% أرباحًا بنحو 200 ألف. واغتنام فرصتين من هذا النوع قد يوصلك إلى نحو مليون.
تذكّر: الوصول إلى 100 ضعف لا يأتي من تحقيق عائد مركب يومي بنسبة 10% أو 20%، بل من تحقيق مكاسب بمقدار 10 أضعاف مرتين، أو 5 أضعاف ثلاث مرات، أو 3 أضعاف أربع مرات.
تدوير رأس المال بحد ذاته ليس خطرًا؛ الخطر يكمن في الرافعة المالية. يمكن تدوير رأس المال برافعة 10 أضعاف، أو برافعة مرة واحدة. أما أنا فعادةً ما أستخدم رافعة بمقدار ضعفين أو ثلاثة.
إدارة رأس المال هي الأساس.
في النهاية، التداول لا يعتمد على المقامرة، بل على تقدير حجم الفرص. تداول بمراكز صغيرة في الأوقات العادية، ولا تستخدم مراكز كبيرة إلا عندما تأتي فرصة عظيمة.
كلما كان رأس مالك أصغر، زادت حاجتك إلى الاستثمار طويل الأجل والاعتماد على العائد المركب؛ انتظر قبل تدوير رأس المال، واضبط حجم مراكزك، واستخدم رافعة مالية منخفضة.
هذا المقال لمشاركة تجربتي الشخصية فحسب. توخّ الحذر في كل ما يتعلق بالأمور المالية، واحرص على حماية أموالك. $IDOL