في الليلة نفسها، ضاعفت شركتان إنفاقهما الرأسمالي، وظهر تقريران ماليان بقيمة #美股 . نمو سحابة غوغل كان أكثر من ضعف نمو مايكروسوفت، لكن سعرَي الرمزين اختلفا بـ 12 نقطة مئوية.
السوق لا يمنحك سرعة نمو الذكاء الاصطناعي، بل ما يتبقى من النقد بعد الإنفاق.
لننظر أولًا إلى مايكروسوفت. التدفق النقدي التشغيلي ربع السنوي 58 مليار دولار، وإنفاق الأصول الثابتة 39.367 مليار، فبقي التدفق النقدي الحر 18.633 مليار.
في الفترة نفسها من العام الماضي كان 25.663 مليار. تراجع على أساس سنوي بنسبة 27.4%، لكنه بقي موجبًا.
ثم ننظر إلى Alphabet. التدفق النقدي التشغيلي 42.290 مليار، وإنفاق الأصول الثابتة 51.355 مليار، فكان التدفق النقدي الحر سالب 9.065 مليار.
في الفترة نفسها من العام الماضي كان موجبًا عند 24.461 مليار، وبالمتراكم خلال الأشهر الثلاثة الأولى كان أيضًا سالب 4.804 مليار.
انخفض صافي الربح 25%، والسبب الرئيسي خسارة 8.664 مليار من الأوراق المالية المملوكة بالأسهم. وبعد استبعاد هذه الخسارة، يبلغ ربح السهم نحو 2.67، وهو ما يزال أقل من 2.87 في العام الماضي.
الخسارة الدفترية تفسر معظم ذلك، لا كله.
هنا يكمن الفرق. ليس في سرعة نمو السحابة، بل في مقدار النقد المتبقي.
بلغت إيرادات Google Cloud في الربع 30.709 مليار، أي أكثر من الضعف على أساس سنوي. أما Azure لدى مايكروسوفت فارتفع 48%، وإجمالي سحابة مايكروسوفت بلغ 63.9 مليار، بزيادة 30%.
من جهة الإيرادات، حققت مايكروسوفت 92.279 مليار، بزيادة 19%. أما Alphabet فبلغت 127.577 مليار، بزيادة 25%.
إيرادات الشركتين ترتفع، لكن Alphabet تنمو أسرع.
ثم جاءت أسعار الرموز بعكس ذلك.
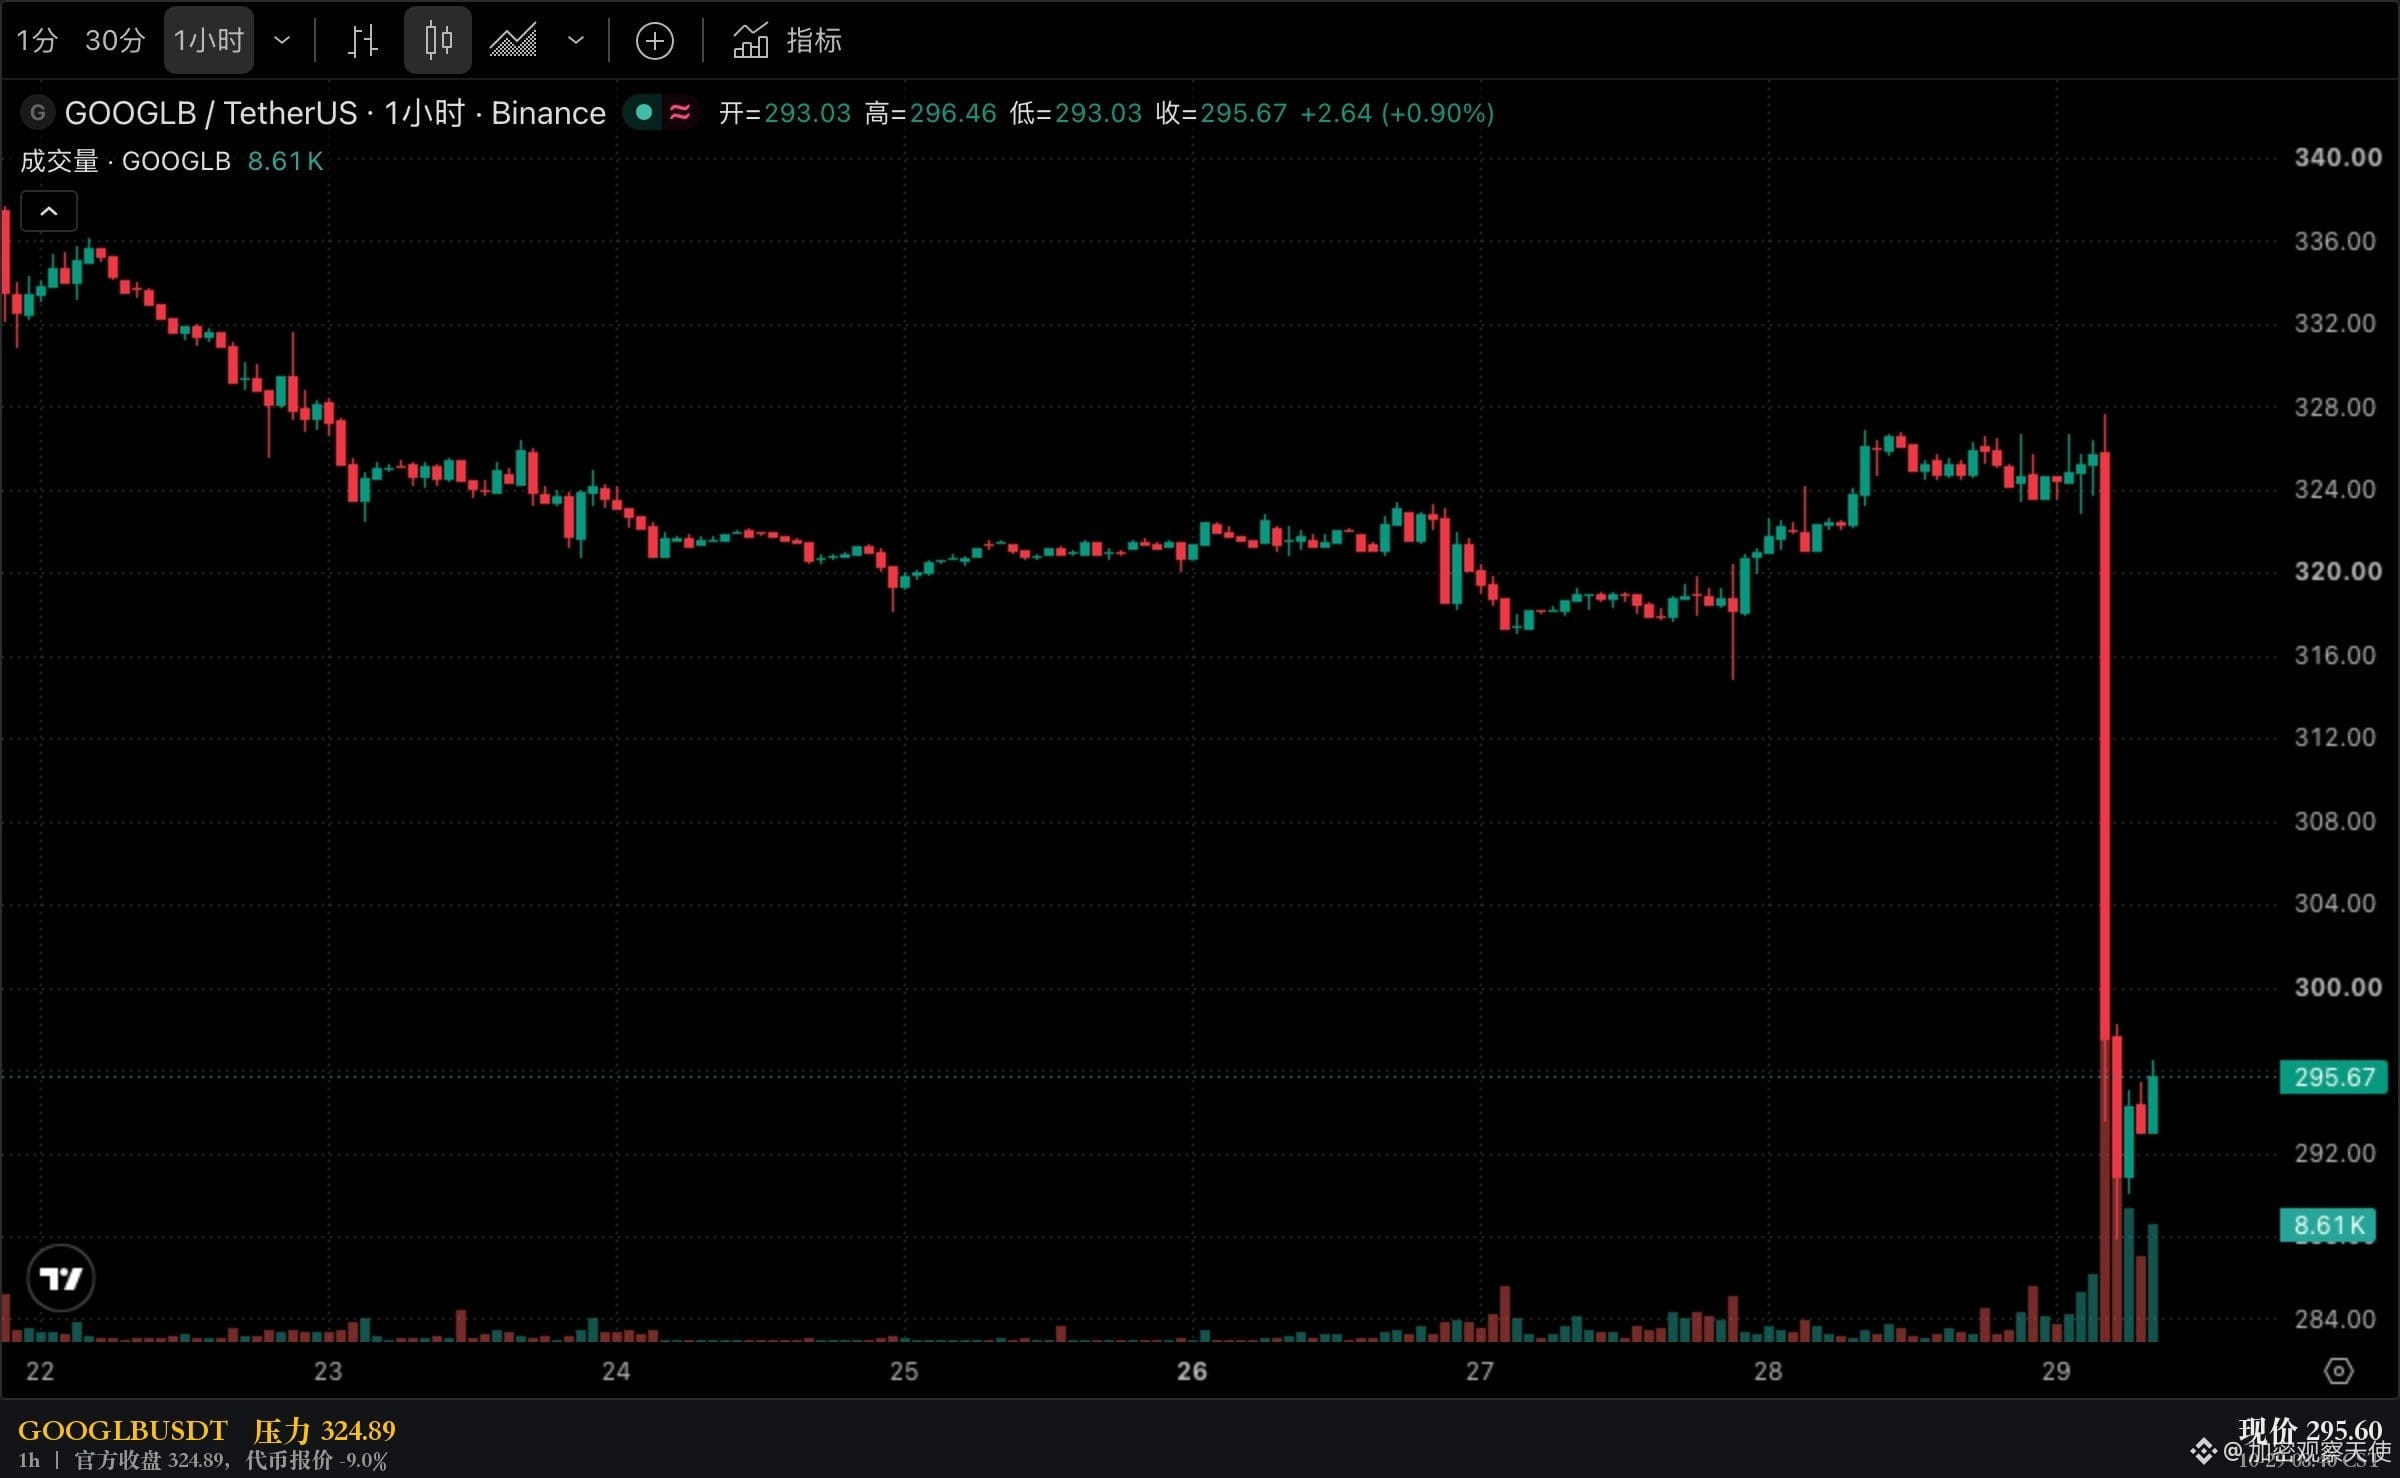
في الصباح، كان السعر المعلن لـ $MSFTB هو 547.31، أي أعلى بنسبة 3.1% من الإغلاق الرسمي 531.01. أما $GOOGLB فكان 295.67، أي أقل بنسبة 9.0% من الإغلاق الرسمي 324.89.
هذه أسعار رموز تداول على مدار 24 ساعة، وليست تداولات رسمية بعد الإغلاق. إنها تخبرك بالاتجاه فقط، لا بحجم الحركة.
وهناك تفصيل آخر دُفن هنا.
أعادت مايكروسوفت تسمية قطاعاتها. قطاع Agents and Infra يشكل 83.2% من الإيرادات، بزيادة 25%. أما Devices and Consumer فلم يعد يمثل سوى 16.8%، متراجعًا 3%.
ومن ضمنه، تراجعت Windows OEM والأجهزة 22%. الجزء الوحيد الذي سجل نموًا سلبيًا تم دمجه داخل رقم أصغر.
أما المؤشر الاستشرافي الحقيقي الذي يجب النظر إليه فهو شيء آخر: الالتزامات المتبقية التجارية للأداء بلغت 677 مليار دولار، بزيادة 73%.
هذا يعادل إيرادات 18 شهرًا تقريبًا وقد تم التعاقد عليها مسبقًا على الورق. إيرادات الذكاء الاصطناعي ليست فقط في طور النمو، بل تم بيعها بالفعل.
لا أستطيع الجزم إلى متى ستستمر فجوة الـ 12 نقطة المئوية هذه. يمكن القول إنها تسعير قائم على التدفق النقدي، لأن غوغل هبطت إلى ما دون الصفر بينما مايكروسوفت لم تفعل؛ ويمكن أيضًا القول إنها مجرد حالة مزاجية بعد الإغلاق، لأن الشركتين تتعرضان لالتهام من الإنفاق الرأسمالي، ومايكروسوفت نفسها تراجعت 27.4%.
التفسيران كلاهما معقول، لذلك لن أراهن على أحدهما. الشيء الوحيد المؤكد هو الترتيب: انظر أولًا إلى بند الإنفاق الرأسمالي، ثم إلى معدلات النمو.
الإيرادات هي القصة، أما التدفق النقدي فهو الفاتورة.
البيانات: شركتان، الملحق 99.1 من نموذج 8-K، ربع سنوي حتى 2026-09-30، والوحدة مليون دولار.
أعيد التقاط النص الأصلي في 10-29 09:10 CST.
تم اعتماد الإغلاق الرسمي من 10-28.
تم أخذ لقطة أسعار الرموز عند 10-29 08:40 CST.
ما سبق عبارة عن تنظيم لبيانات مالية عامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.
السوق لا يمنحك سرعة نمو الذكاء الاصطناعي، بل ما يتبقى من النقد بعد الإنفاق.
لننظر أولًا إلى مايكروسوفت. التدفق النقدي التشغيلي ربع السنوي 58 مليار دولار، وإنفاق الأصول الثابتة 39.367 مليار، فبقي التدفق النقدي الحر 18.633 مليار.
في الفترة نفسها من العام الماضي كان 25.663 مليار. تراجع على أساس سنوي بنسبة 27.4%، لكنه بقي موجبًا.
ثم ننظر إلى Alphabet. التدفق النقدي التشغيلي 42.290 مليار، وإنفاق الأصول الثابتة 51.355 مليار، فكان التدفق النقدي الحر سالب 9.065 مليار.
في الفترة نفسها من العام الماضي كان موجبًا عند 24.461 مليار، وبالمتراكم خلال الأشهر الثلاثة الأولى كان أيضًا سالب 4.804 مليار.
انخفض صافي الربح 25%، والسبب الرئيسي خسارة 8.664 مليار من الأوراق المالية المملوكة بالأسهم. وبعد استبعاد هذه الخسارة، يبلغ ربح السهم نحو 2.67، وهو ما يزال أقل من 2.87 في العام الماضي.
الخسارة الدفترية تفسر معظم ذلك، لا كله.
هنا يكمن الفرق. ليس في سرعة نمو السحابة، بل في مقدار النقد المتبقي.
بلغت إيرادات Google Cloud في الربع 30.709 مليار، أي أكثر من الضعف على أساس سنوي. أما Azure لدى مايكروسوفت فارتفع 48%، وإجمالي سحابة مايكروسوفت بلغ 63.9 مليار، بزيادة 30%.
من جهة الإيرادات، حققت مايكروسوفت 92.279 مليار، بزيادة 19%. أما Alphabet فبلغت 127.577 مليار، بزيادة 25%.
إيرادات الشركتين ترتفع، لكن Alphabet تنمو أسرع.
ثم جاءت أسعار الرموز بعكس ذلك.
في الصباح، كان السعر المعلن لـ $MSFTB هو 547.31، أي أعلى بنسبة 3.1% من الإغلاق الرسمي 531.01. أما $GOOGLB فكان 295.67، أي أقل بنسبة 9.0% من الإغلاق الرسمي 324.89.
هذه أسعار رموز تداول على مدار 24 ساعة، وليست تداولات رسمية بعد الإغلاق. إنها تخبرك بالاتجاه فقط، لا بحجم الحركة.
وهناك تفصيل آخر دُفن هنا.
أعادت مايكروسوفت تسمية قطاعاتها. قطاع Agents and Infra يشكل 83.2% من الإيرادات، بزيادة 25%. أما Devices and Consumer فلم يعد يمثل سوى 16.8%، متراجعًا 3%.
ومن ضمنه، تراجعت Windows OEM والأجهزة 22%. الجزء الوحيد الذي سجل نموًا سلبيًا تم دمجه داخل رقم أصغر.
أما المؤشر الاستشرافي الحقيقي الذي يجب النظر إليه فهو شيء آخر: الالتزامات المتبقية التجارية للأداء بلغت 677 مليار دولار، بزيادة 73%.
هذا يعادل إيرادات 18 شهرًا تقريبًا وقد تم التعاقد عليها مسبقًا على الورق. إيرادات الذكاء الاصطناعي ليست فقط في طور النمو، بل تم بيعها بالفعل.
لا أستطيع الجزم إلى متى ستستمر فجوة الـ 12 نقطة المئوية هذه. يمكن القول إنها تسعير قائم على التدفق النقدي، لأن غوغل هبطت إلى ما دون الصفر بينما مايكروسوفت لم تفعل؛ ويمكن أيضًا القول إنها مجرد حالة مزاجية بعد الإغلاق، لأن الشركتين تتعرضان لالتهام من الإنفاق الرأسمالي، ومايكروسوفت نفسها تراجعت 27.4%.
التفسيران كلاهما معقول، لذلك لن أراهن على أحدهما. الشيء الوحيد المؤكد هو الترتيب: انظر أولًا إلى بند الإنفاق الرأسمالي، ثم إلى معدلات النمو.
الإيرادات هي القصة، أما التدفق النقدي فهو الفاتورة.
البيانات: شركتان، الملحق 99.1 من نموذج 8-K، ربع سنوي حتى 2026-09-30، والوحدة مليون دولار.
أعيد التقاط النص الأصلي في 10-29 09:10 CST.
تم اعتماد الإغلاق الرسمي من 10-28.
تم أخذ لقطة أسعار الرموز عند 10-29 08:40 CST.
ما سبق عبارة عن تنظيم لبيانات مالية عامة وتحليل شخصي، ولا يشكل نصيحة استثمارية.