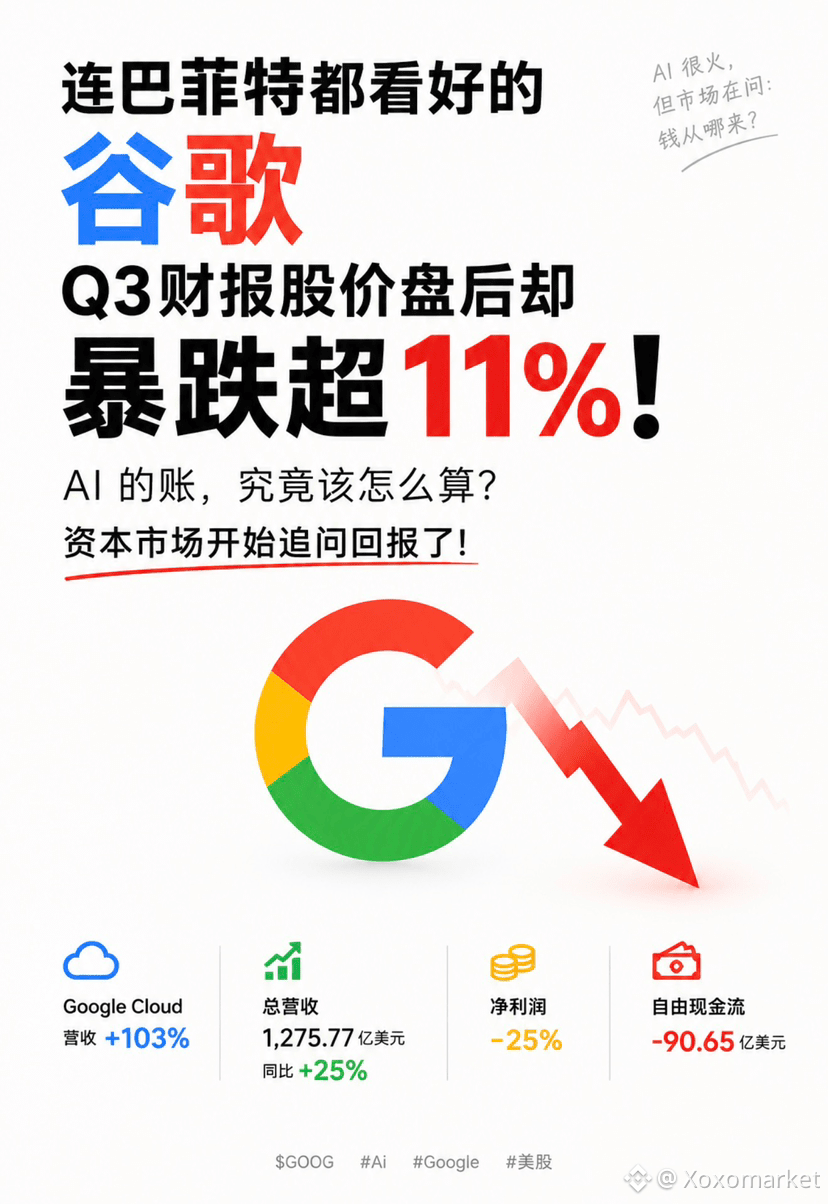
حتى غوغل، التي يراهن عليها بافيت، هوت أسهمها بأكثر من 11% بعد إغلاق السوق إثر نتائج الربع الثالث! كيف ينبغي احتساب كلفة الذكاء الاصطناعي؟ بدأت الأسواق المالية تطالب بعوائد!
قدّمت Alphabet تقريرًا ماليًا حافلًا بالتناقضات:
إجمالي الإيرادات: 127.577 مليار دولار، بزيادة 25% على أساس سنوي
إيرادات Google Cloud زادت 103% على أساس سنوي، وارتفع هامش الربح التشغيلي إلى 36.2%
انخفض صافي الأرباح 25% على أساس سنوي، وتراجع ربح السهم من 2.87 دولار إلى 2.12 دولار
بلغ الإنفاق الرأسمالي في الربع 51.355 مليار دولار، وتحول التدفق النقدي الحر إلى السالب عند -9.065 مليار دولار
السوق يشتري المستقبل، لا النمو وحده.
يثبت النمو الهائل لأعمال الحوسبة السحابية أن الطلب على البنية التحتية للذكاء الاصطناعي لدى الشركات قوي. لكن نمو الإيرادات لا يعني نمو التدفق النقدي. ومع استمرار ارتفاع الإنفاق الرأسمالي، من الطبيعي أن تتساءل الأسواق: متى ستتحول هذه الاستثمارات إلى عوائد حقيقية تصل إلى المساهمين؟
لا يكفي أن يروي الذكاء الاصطناعي قصة جذابة؛ بل يجب أيضًا حماية البقرة النقدية.
نمت إيرادات البحث 12%، وزادت إيرادات إعلانات YouTube بنسبة 9%، لكن كليهما جاء دون توقعات السوق.
لا تقتصر الميزة التنافسية الأساسية لغوغل على Gemini، بل تكمن في منظومتها المتكاملة التي تضم البحث والإعلانات والحوسبة السحابية والرقائق والنماذج.
إذا أدى الذكاء الاصطناعي إلى مزيد من عمليات البحث، لكنه لم يحسّن باستمرار كفاءة تحقيق الإيرادات من الإعلانات، أو إذا ابتلعت الاستثمارات الضخمة نمو أعمال الحوسبة السحابية، فسيصعب دعم التقييم بالقصص وحدها.
ما سيحدد مسار الجولة المقبلة في السوق ليس مقدار ما استُثمر في الذكاء الاصطناعي، بل مقدار الأرباح والتدفقات النقدية التي ستُدرّها هذه الاستثمارات في نهاية المطاف!
$GOOG
#الذكاء_الاصطناعي #غوغل #الأسهم_الأمريكية