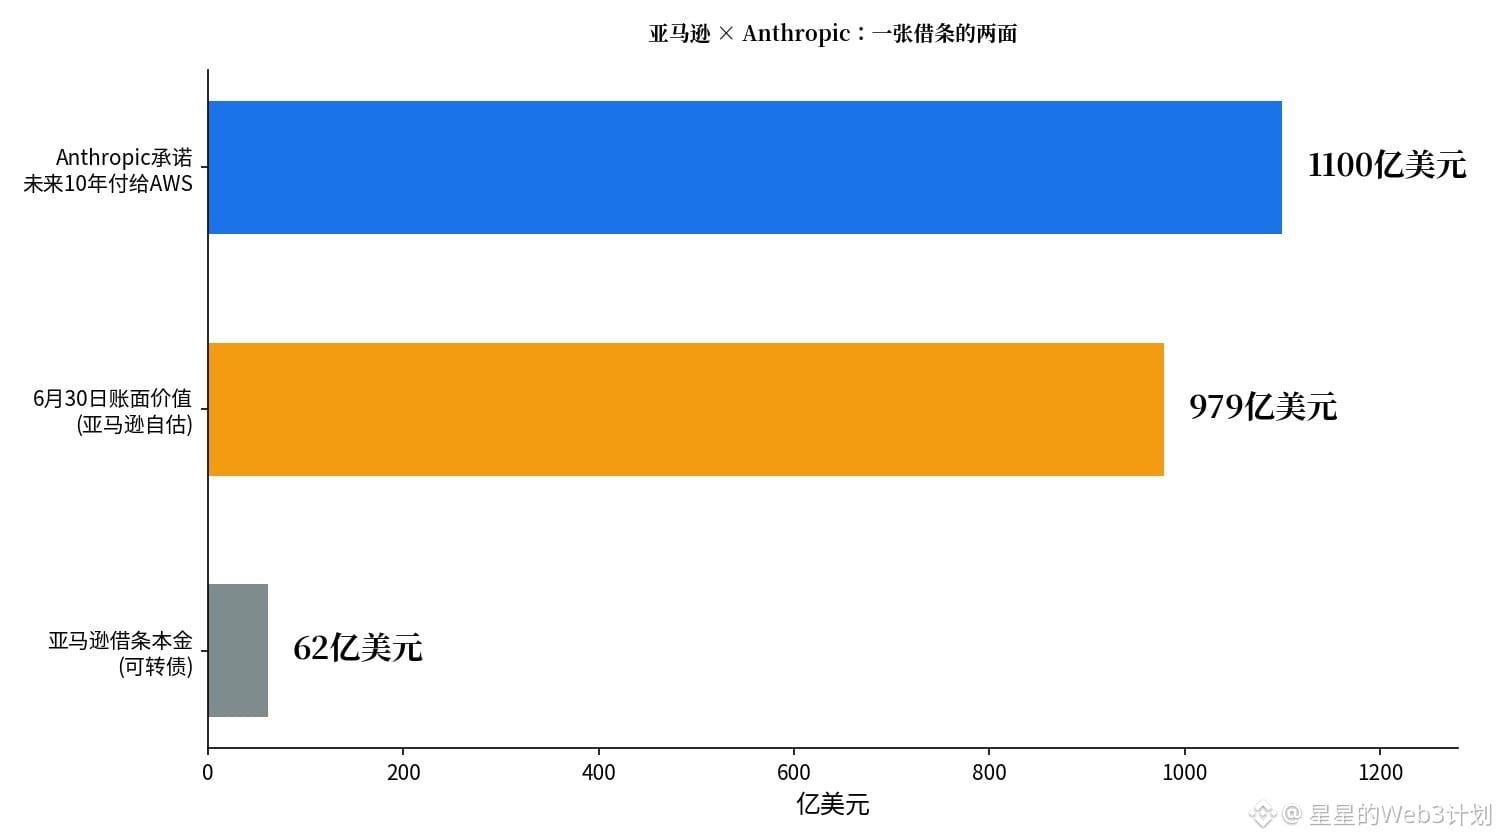
سند دين بقيمة 6.2 مليارات دولار، أصبحت قيمته الدفترية الآن 97.9 مليار دولار.
تُعلن أمازون نتائج الربع الثالث بعد إغلاق السوق الأمريكية في 29 أكتوبر، أي فجر 30 أكتوبر بتوقيت بكين.
وقبل النتائج، كشفت وثيقة أخرى حسابات الذكاء الاصطناعي.
يُظهر بيان طرح Anthropic للاكتتاب العام، الصادر في 26 أكتوبر، أن القيمة الدفترية لسندات أمازون القابلة للتحويل، البالغة 6.2 مليارات دولار، وصلت إلى 97.9 مليار دولار حتى 30 يونيو، مع حد أقصى للتحويل يبلغ 12%، إضافةً إلى أسهم ممتازة بقيمة 10 مليارات دولار.
والأهم من ذلك، تعهّدت Anthropic بدفع ما لا يقل عن 110 مليارات دولار إلى AWS خلال 10 سنوات.
بلغت إيرادات Anthropic في النصف الأول 16.29 مليار دولار؛ وسجّلت 11.56 مليارًا في الربع الثاني، بزيادة تفوق 13 ضعفًا على أساس سنوي، محققةً للمرة الأولى ربحًا تشغيليًا قدره 974 مليونًا.
وتشير الشائعات إلى تقييم للاكتتاب العام يتراوح بين 1.5 و2 تريليون دولار، مع إدراج في منتصف نوفمبر.
لذلك، تغيّر محور الاهتمام الليلة: هل ستُباع سعة AWS بالكامل في 2026، كما قال الرئيس التنفيذي، وستُباع بالكامل تقريبًا في 2027 أيضًا؟
وهل سترتفع إرشادات النفقات الرأسمالية لعام 2026، البالغة 220 مليار دولار، مرة أخرى؟ فالتدفق النقدي الحر أصبح بالفعل سلبيًا.
برأيي، لا تركزوا الليلة على ربحية السهم، بل على ما إذا كان نمو AWS وإرشادات النفقات الرأسمالية سيقدمان معًا صورة واضحة: الـ97.9 مليارًا مجرد ثروة ورقية، أما تعهّد الـ110 مليارات فهو الركيزة الحقيقية. راقبوا ولا تطاردوا السهم.
مستوى إبطال الفرضية: إذا انخفض نمو AWS عن 35%، أو ارتفعت إرشادات النفقات الرأسمالية فوق 220 مليار دولار، فسيُلغى هذا التقييم.
ما الذي ستتابعونه أولًا الليلة: نمو AWS أم إرشادات النفقات الرأسمالية؟
$AMZN $GOOGL
#亚马逊 #الذكاء_الاصطناعي
ما سبق لا يُعد نصيحة استثمارية. أجروا أبحاثكم بأنفسكم (DYOR)، فالتداول ينطوي على مخاطر.