

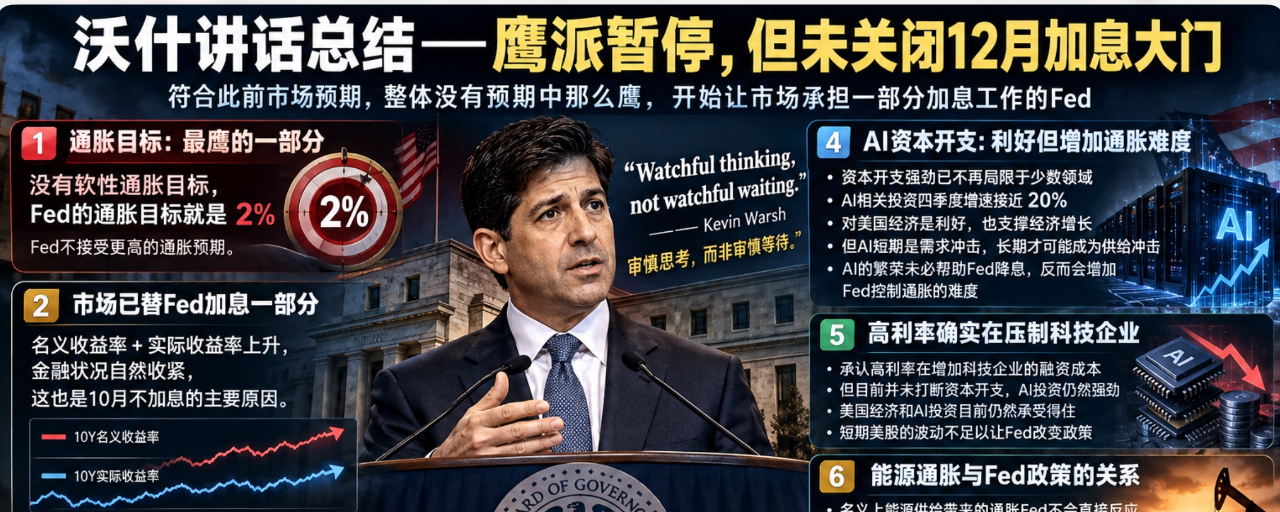

خلاصة تصريحات وورش — توقف متشدد في أكتوبر + هدف تضخم متشدد + لم يستبعد رفع الفائدة في ديسمبر، لكنه أبقى هذا الخيار مطروحاً؛ وهذا يتوافق إلى حد كبير مع توقعات السوق السابقة!
كان رفع الفائدة المتشدد في أكتوبر هو ما توقعه السوق سابقاً، أما تصريحات وورش الليلة فتوافقت إلى حد كبير مع التوقعات؛ بل إن مجملها بدا أقل تشدداً مما كان متوقعاً.
1، فيما يتعلق بالتضخم، كان هذا الجانب الأكثر تشدداً في تصريحات وورش؛ إذ شدد على عدم وجود هدف تضخم مرن، وأن هدف الاحتياطي الفيدرالي للتضخم يظل 2%، وأنه لا يقبل بتوقعات تضخم أعلى. #FOMC会议
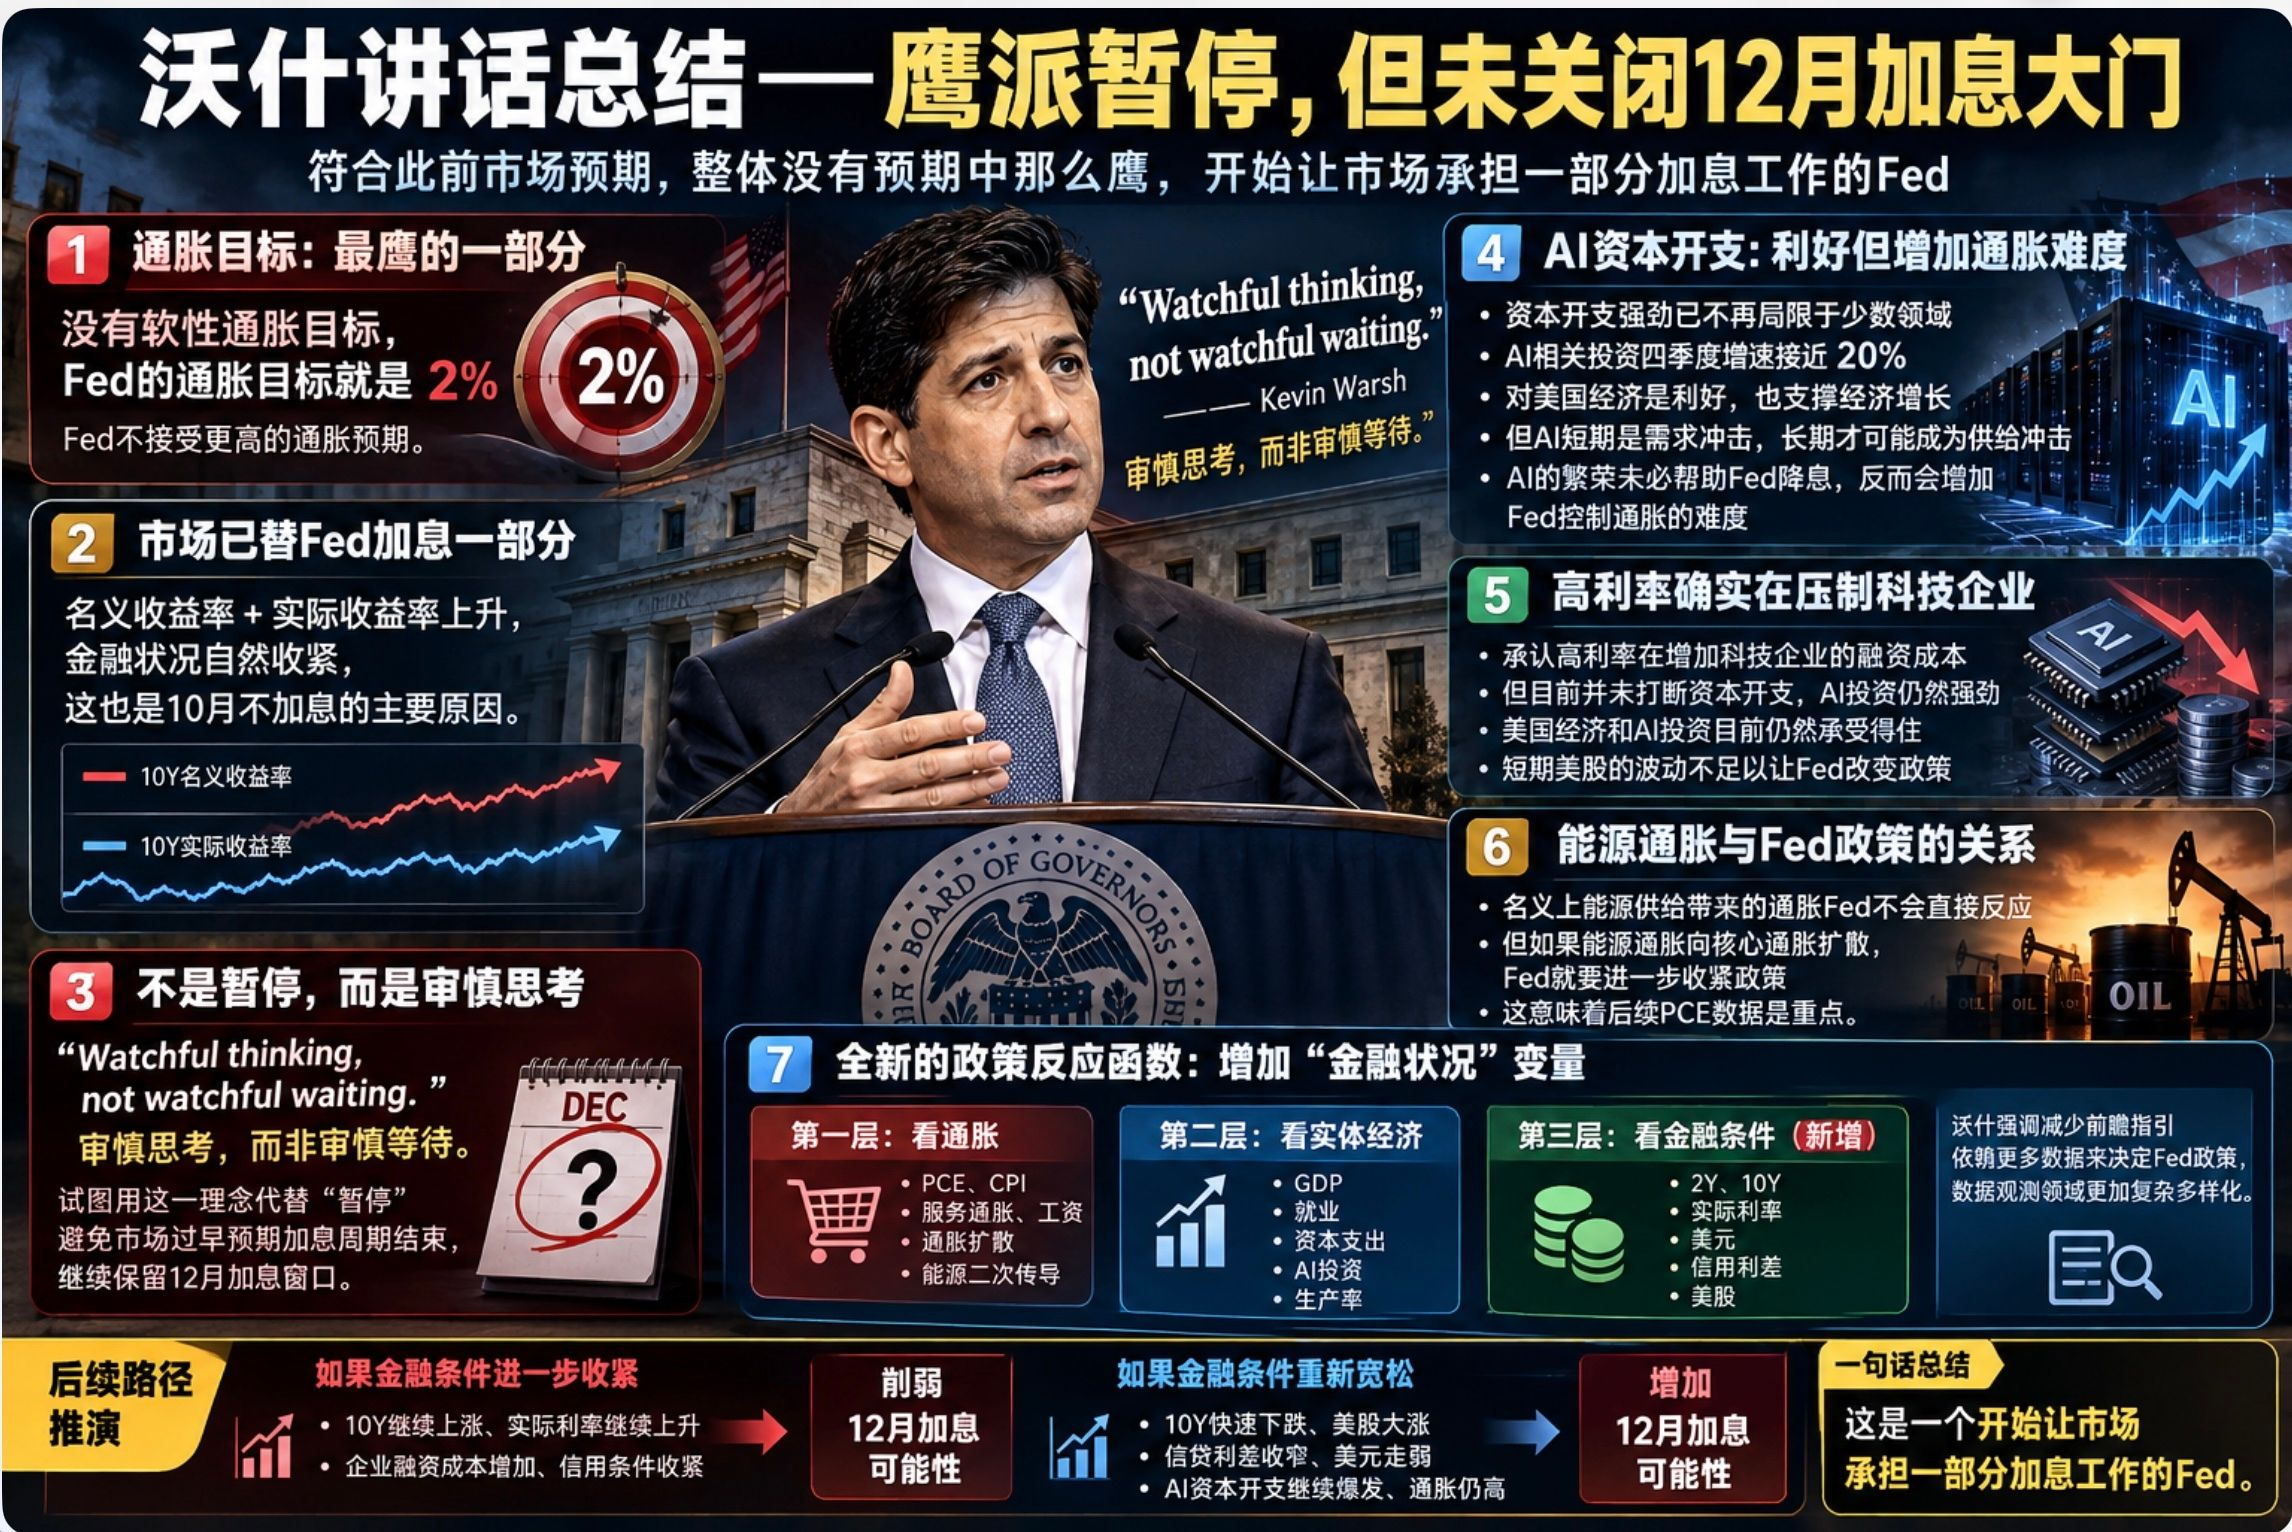
2، أدى ارتفاع العائد الاسمي والعائد الحقيقي إلى انكماش مالي طبيعي في السوق، حلّ مؤقتاً محل الحاجة إلى رفع الفائدة من جانب الاحتياطي الفيدرالي، وأصبح ذلك أيضاً سبباً لعدم رفع الفائدة في أكتوبر.
3، «التفكير المتأني، لا الترقب المتأني»؛ هذه كلمات وورش حرفيًا، وقد حاول بهذا المفهوم تبرير التوقف عن رفع الفائدة في أكتوبر، بهدف عدم جعل السوق يتوقع انتهاء دورة رفع الفائدة، والإبقاء على نافذة لرفعها في ديسمبر.
4، شدد وورش على مخاوفه بشأن الإنفاق الرأسمالي على الذكاء الاصطناعي. ويرى أن قوة الإنفاق الرأسمالي لم تعد محصورة في عدد قليل من المجالات، وأنها تصب في مصلحة الاقتصاد الأمريكي والنمو الاقتصادي أيضًا. فالذكاء الاصطناعي يمثل صدمة للطلب على المدى القصير، وقد يصبح صدمة للعرض على المدى الطويل. ومن وجهة نظر وورش، قد لا يؤدي ازدهار الذكاء الاصطناعي بالضرورة إلى مساعدة الاحتياطي الفيدرالي على خفض الفائدة، بل قد يزيد من صعوبة السيطرة على التضخم.
5، أقر وورش بأن أسعار الفائدة المرتفعة تضغط على شركات التكنولوجيا، لكنها لم توقف الإنفاق الرأسمالي الجاري. وهو يدرك كلفة الفائدة المرتفعة، لكن الاقتصاد الأمريكي واستثمارات الذكاء الاصطناعي لا يزالان قادرين على تحملها في الوقت الراهن؛ لذلك فإن تقلبات الأسهم الأمريكية على المدى القصير لا تكفي لدفع الاحتياطي الفيدرالي إلى تغيير سياسته.
6، أوضح العلاقة بين تضخم الطاقة وسياسة الاحتياطي الفيدرالي. فمن الناحية الرسمية، لن يتدخل الاحتياطي الفيدرالي في التضخم الناجم عن زيادة إمدادات الطاقة، لكن إذا امتد تضخم الطاقة إلى التضخم الأساسي، فسيتعين عليه تشديد السياسة أكثر. وهذا يعني أن بيانات نفقات الاستهلاك الشخصي (PCE) المقبلة ستكون محط الاهتمام.
7، أعاد خطاب وورش الليلة تعريف «دالة استجابة السياسة» للاحتياطي الفيدرالي. في السابق، كنا نراقب PCE وGPD والتوظيف وأسعار النفط؛ والآن علينا إضافة متغير جديد — الأوضاع المالية.
الطبقة الأولى: مراقبة التضخم، بما يشمل PCE وCPI وتضخم الخدمات والأجور وانتشار التضخم والآثار الثانوية لأسعار الطاقة.
الطبقة الثانية: مراقبة الاقتصاد الحقيقي، بما يشمل GDP والتوظيف والإنفاق الرأسمالي واستثمارات الذكاء الاصطناعي والإنتاجية.
الطبقة الثالثة: مراقبة الأوضاع المالية، بما يشمل عوائد سندات السنتين والعشر سنوات وأسعار الفائدة الحقيقية والدولار وفروق عوائد الائتمان والأسهم الأمريكية.
لطالما شدد وورش على الحد من التوجيهات المستقبلية والاعتماد على مزيد من البيانات لتحديد سياسة الاحتياطي الفيدرالي، كما جعل وورش نطاق رصد البيانات أكثر تعقيدًا وتنوعًا.
إذا اتبعنا هذا المنطق، فإن ارتفاع عائد سندات العشر سنوات خلال الأسابيع المقبلة، إلى جانب استمرار ارتفاع أسعار الفائدة الحقيقية وزيادة تكاليف تمويل الشركات وتشديد الأوضاع المالية أكثر، قد يقلل في الواقع من احتمال رفع الاحتياطي الفيدرالي للفائدة في ديسمبر. وعلى العكس، إذا انخفض عائد سندات العشر سنوات بسرعة، وارتفعت الأسهم الأمريكية بقوة، وضاقت فروق عوائد الائتمان، وضعف الدولار، ما أدى إلى تيسير واضح للأوضاع المالية، مع استمرار طفرة الإنفاق الرأسمالي على الذكاء الاصطناعي وبقاء التضخم عند مستويات مرتفعة، فسيزداد احتمال رفع الفائدة في ديسمبر كثيرًا.
الخلاصة:
يؤكد خطاب وورش الليلة مجددًا تخميني السابق: إنه يدفع أسعار الفائدة الأمريكية إلى مرحلة من التيسير المحدود. لم يكن خطابه الليلة أكثر تشددًا مما كان متوقعًا، لكنه لم يستبعد أيضًا احتمال رفع الفائدة في ديسمبر. وخلاصة الأمر في جملة واحدة: حاول وورش الليلة أن يجعل السوق يدرك أن الاحتياطي الفيدرالي بدأ يحمّله جزءًا من مهمة رفع الفائدة.