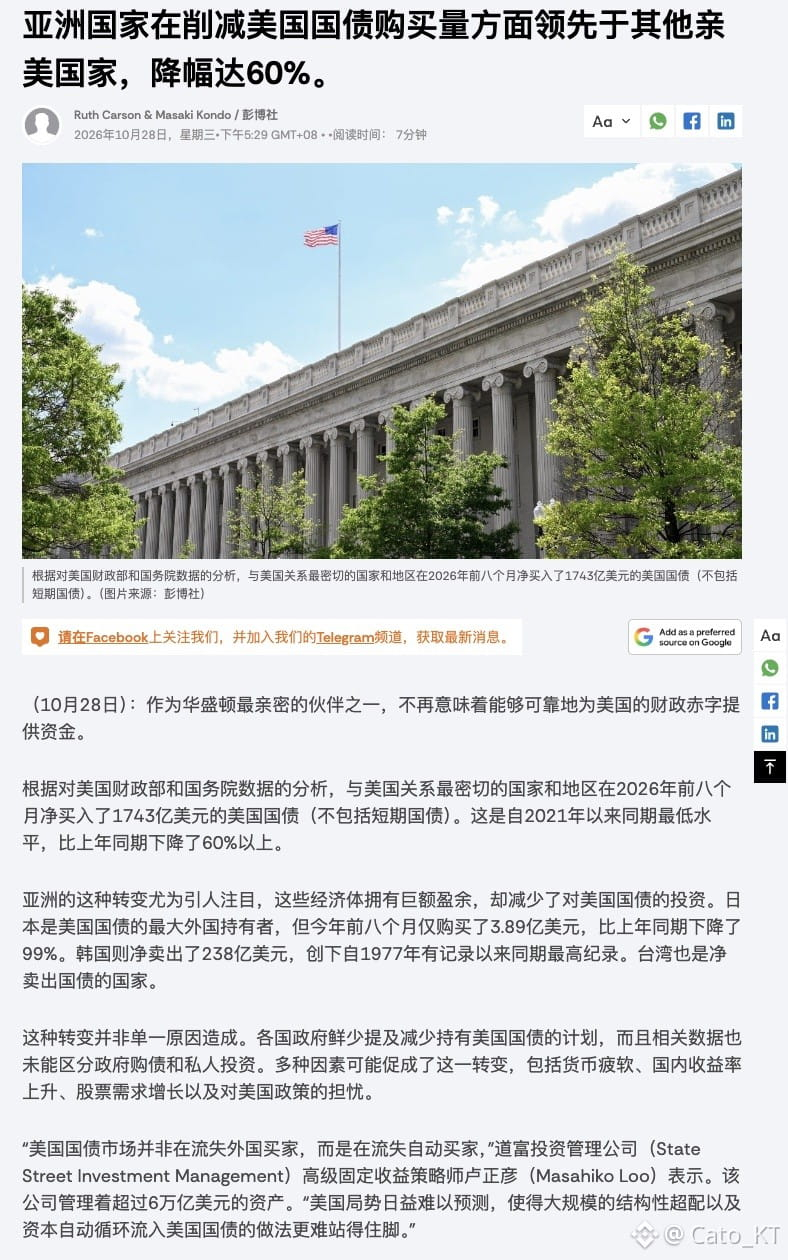
يُعد اختبار ضغط المعروض من سندات الخزانة الأمريكية أحد أبرز الموضوعات الهامشية على صعيد الاقتصاد الكلي هذا الأسبوع. ويمكننا النظر إليه بالاستناد إلى هذا التقرير الصادر عن بلومبرغ: فقد واصلت الأسواق الآسيوية بيع سندات الخزانة الأمريكية أو أوقفت شراءها خلال الأشهر الثمانية الأولى من عام 2026.
وانخفض صافي مشتريات اليابان بنسبة 99%، فيما سجل صافي مبيعات كوريا الجنوبية أكبر مستوى له خلال الفترة نفسها منذ عام 1977. أما الصين، فتواصل خفض حيازاتها. وكان هذا أيضاً أحد العوامل المحتملة المهمة وراء المخاطر التي شهدها سوق السندات سابقاً، إلا أن هذا التقرير يبدو متأخراً بشدة.
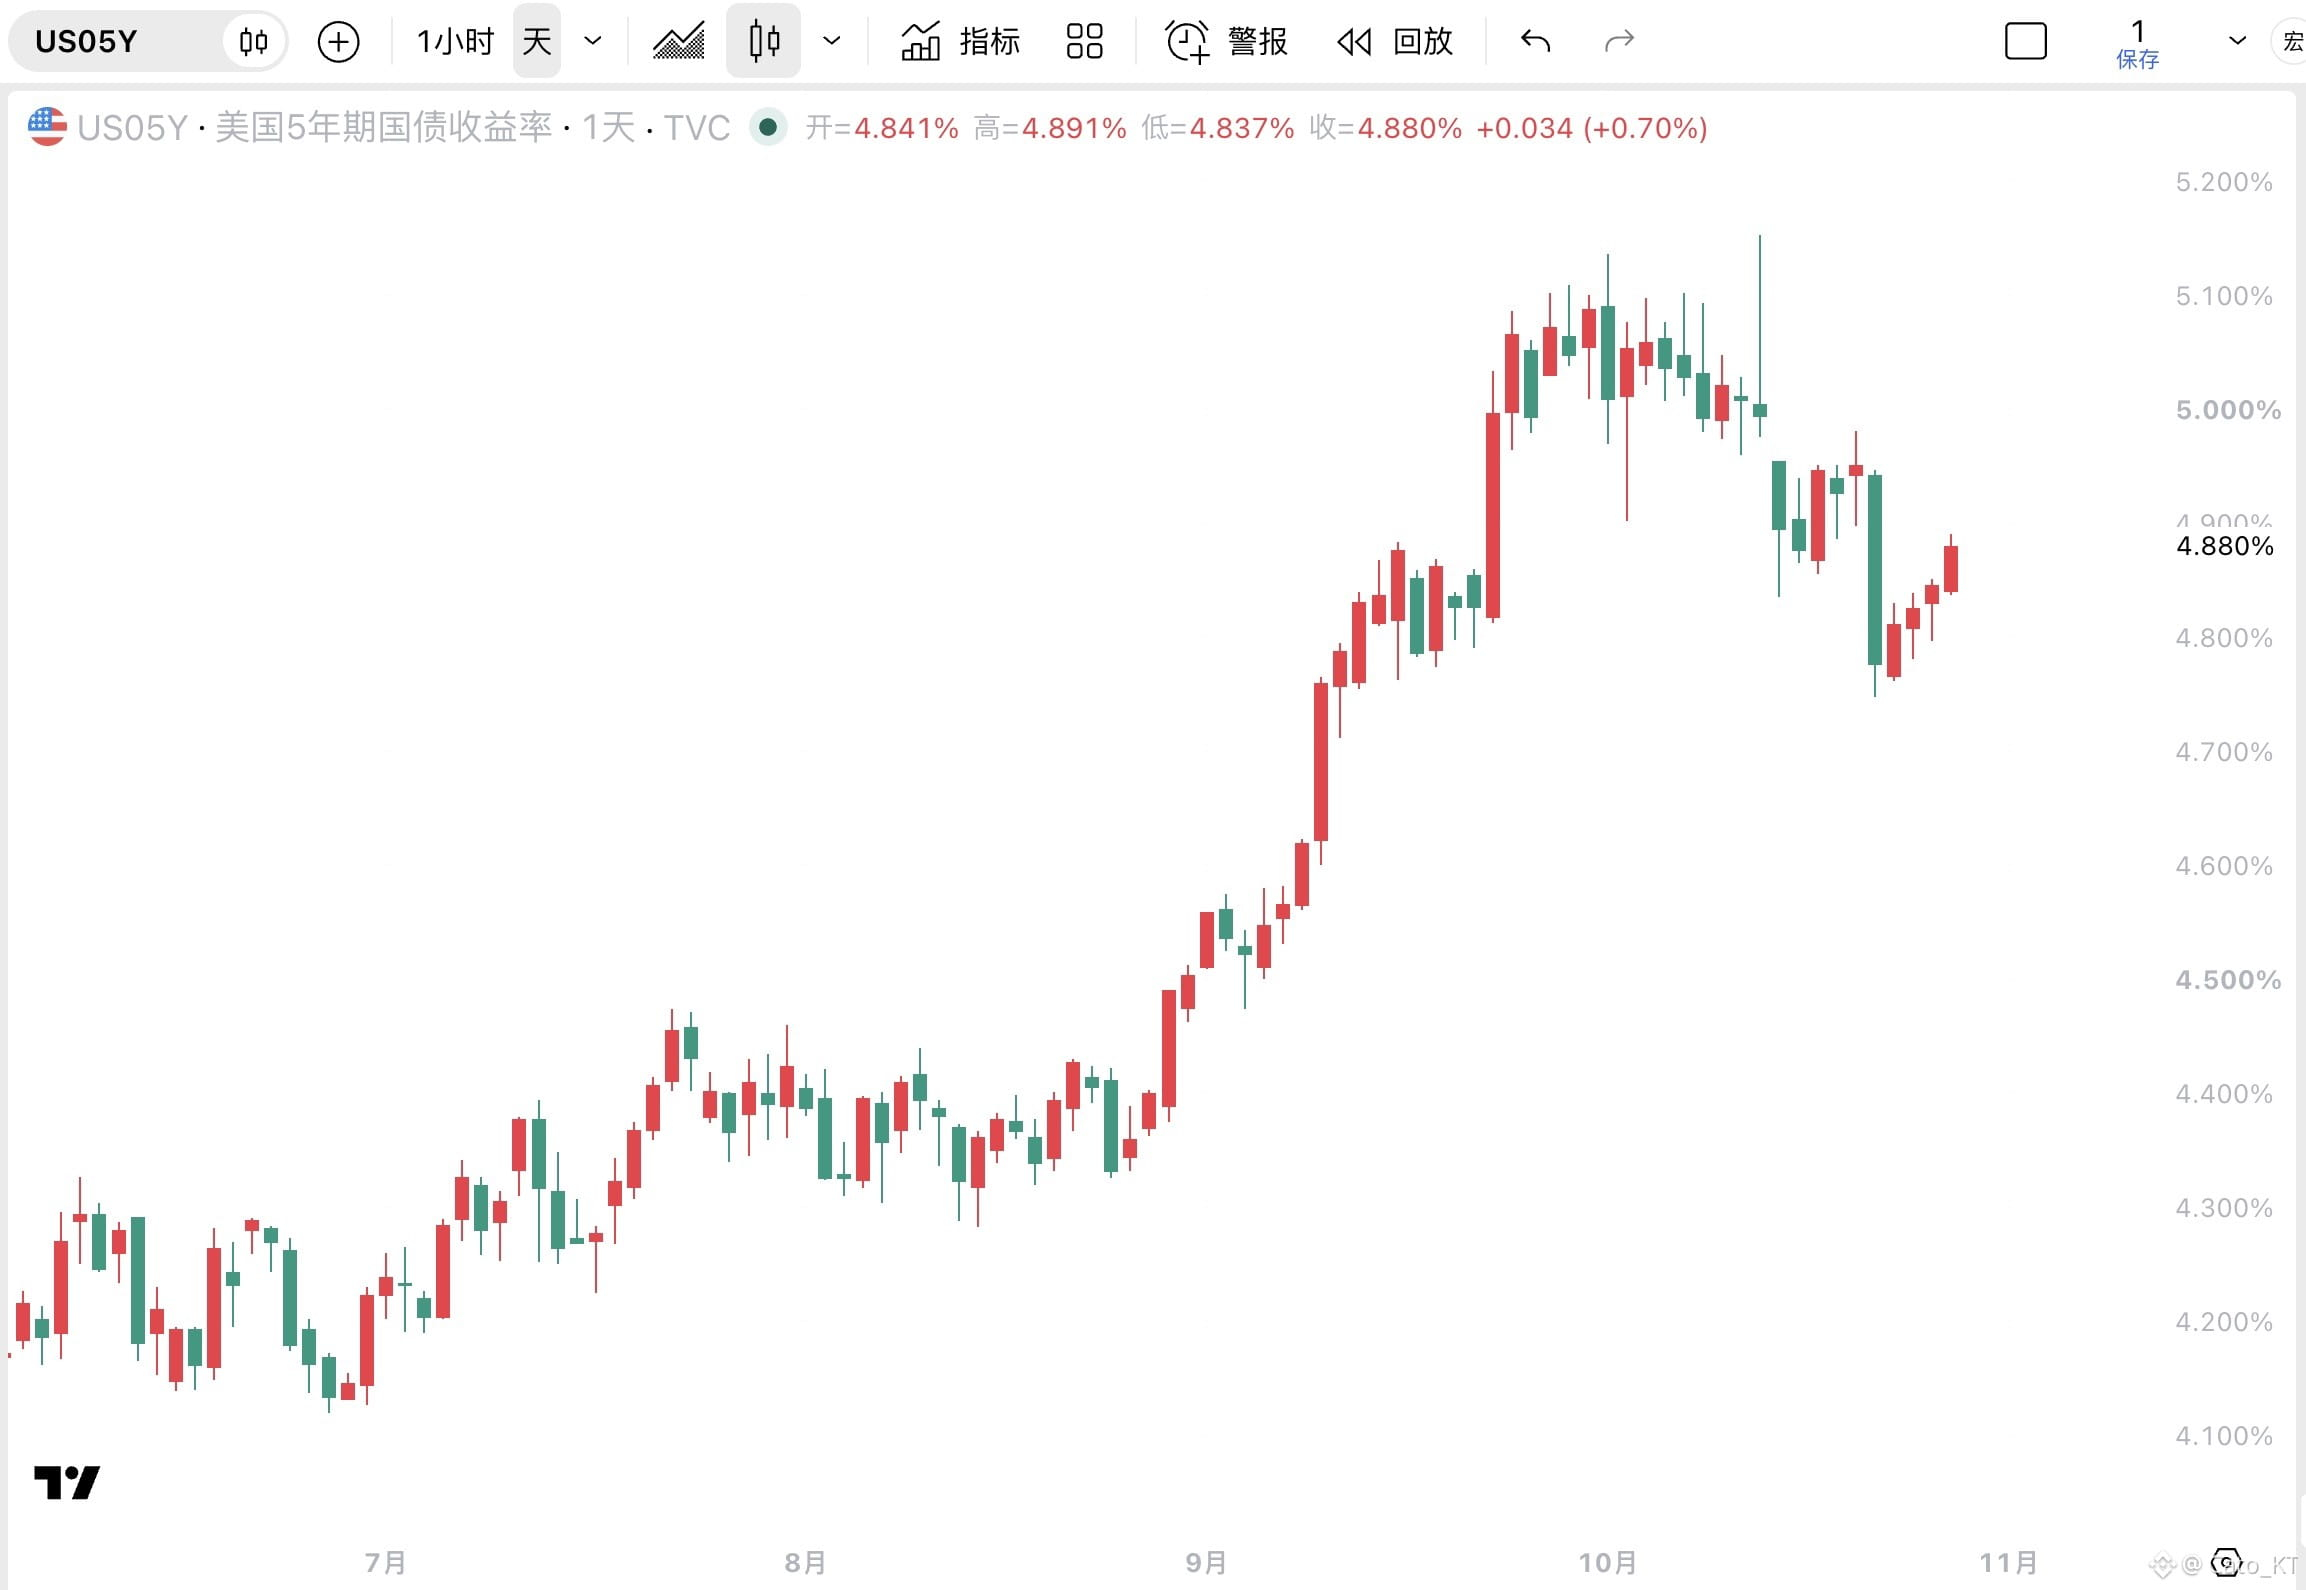
مع ذلك، كانت نتائج مزاد سندات الخزانة لأجل 5 سنوات هذا الأسبوع جيدة. وباختصار، بدأ المزاد لأجل 5 سنوات يتعافى تدريجياً من حالة الضعف التي شهدها منذ سبتمبر، لكنه لم يدخل بعد مرحلة «التهافت على شراء السندات». ويبدو أن العائد المتوسط الأجل، الذي يقترب من 5%، جذب بالفعل بعض عمليات الشراء بأموال حقيقية، لكن المستثمرين يطالبون بوضوح بعوائد أعلى وتعويض أكبر عن التضخم.
يُعد ذلك خبراً إيجابياً هامشياً لأسواق المخاطر، كما أنه شكل من أشكال فك الارتباط عن عوامل الاقتصاد الكلي. وبالنظر إلى معطيات الاقتصاد الكلي هذا الأسبوع،
كان المنطق السابق كالتالي: تشدد الفيدرالي + ارتفاع مفرط في مؤشر أسعار نفقات الاستهلاك الشخصي/الناتج المحلي الإجمالي + ضعف مزاد السندات لأجل 5 سنوات = استمرار مخاطر ارتفاع عوائد سوق السندات. لكن مزاد السندات لأجل 5 سنوات ليس ضعيفاً، ما يعني أن أحد عوامل المخاطر قد زال مؤقتاً! #股票财报季