يفهم كثيرون اجتماع الاحتياطي الفيدرالي على أنه سؤال بخيارين: رفع الفائدة أم عدم رفعها. لكن ما تتداوله الأسواق فعليًا غالبًا هو السؤال التالي: **إذا لم يغيّر الفائدة هذه المرة، فما المسار المتوقع في ديسمبر والعام المقبل؟**
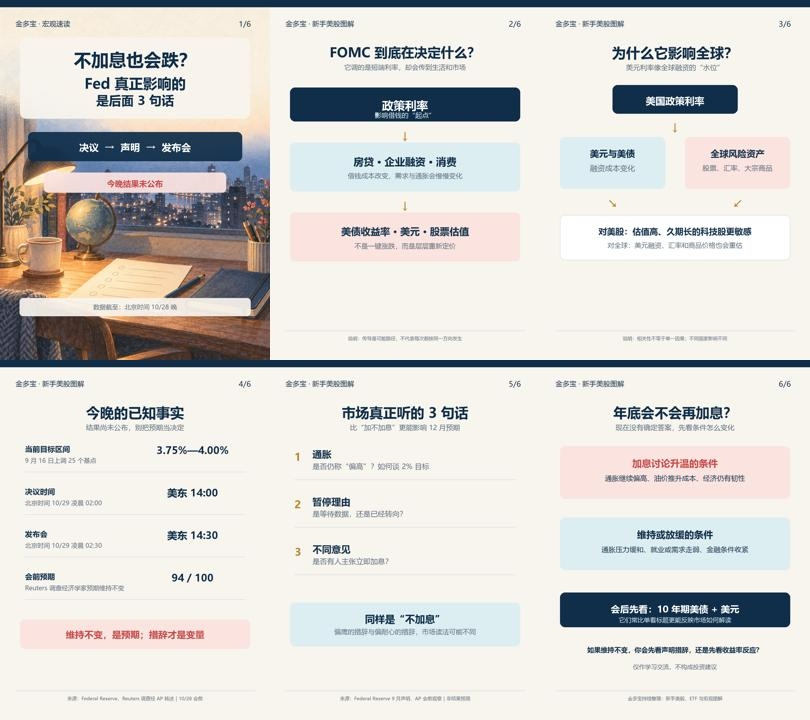
لنبدأ بالخلاصة: تتوقع الأسواق عمومًا الليلة أن يُبقي الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية عند 3.75%—4.00%. وكان قد رفع الفائدة 25 نقطة أساس في اجتماعه السابق (16 سبتمبر). ومن بين 100 اقتصادي شملهم استطلاع رويترز، توقع 94 أن تبقى الفائدة دون تغيير هذه المرة؛ وهذا مجرد توقعات قبل الاجتماع، وليس نتيجة أُقرت بالفعل.
لماذا تُعد اجتماعات الفائدة مهمة؟ لأن الاحتياطي الفيدرالي يحدد سعر الفائدة قصير الأجل، لكن ذلك يؤثر في الرهون العقارية، وتمويل الشركات، وأسهم التكنولوجيا ذات التقييمات المرتفعة، والأصول العالمية الممولة بالدولار، عبر تكلفة الاقتراض وعوائد السندات والدولار ومستوى الإقبال على المخاطر. وليس الأمر «ضغطة زر تجعل العالم كله يرتفع أو ينخفض فورًا»؛ إذ تعيد الأسواق في الأثناء تسعير توقعاتها بشأن التضخم والاقتصاد ومسار السياسة النقدية مستقبلًا.
لذلك، لا تركزوا الليلة على عبارة «الإبقاء على أسعار الفائدة دون تغيير» وحدها. الأهم هو:
أولًا، كيف يصف البيان التضخم. في المرة السابقة، قال الاحتياطي الفيدرالي بوضوح إن التضخم لا يزال مرتفعًا، وأعرب عن رغبته في العودة إلى هدف 2% بوتيرة أسرع. إذا واصل الليلة التشديد على أسعار النفط، أو اتساع نطاق التضخم، أو «وتيرة العودة إلى 2%»، فسيكون من الأسهل على الأسواق أن تركز على مخاطر رفع أسعار الفائدة لاحقًا.
ثانيًا، كيف يفسر رئيس الاحتياطي الفيدرالي «الرفع في سبتمبر والتوقف في أكتوبر». إذا أكد أن الأمر لا يعدو انتظار المزيد من البيانات، وليس تحولًا في السياسة، فستواصل الأسواق ترقب ما سيحدث في نهاية العام؛ أما إذا أبدى ميلًا أشد إلى التشديد، فقد تكون عوائد سندات الخزانة الأمريكية طويلة الأجل والدولار أول ما يتفاعل. ونقول «قد» لأن سوق السندات ستظل تتفاعل في الوقت نفسه مع أسعار النفط، وحجم إصدارات السندات الحكومية، والبيانات الاقتصادية.
ثالثًا، هل كانت هناك آراء مخالفة؟ في المرة السابقة، أُقِرّ رفع الفائدة بالإجماع، بنتيجة 12 مقابل صفر. إذا ظهر الليلة صوت معارض يدعم رفع الفائدة، أو تكرر الحديث في المؤتمر الصحفي عن ضغوط التضخم، فسيتصاعد النقاش حول ما إذا كان سيحدث رفع آخر في ديسمبر؛ وعلى العكس، لا يمكن الجزم بانتهاء دورة رفع الفائدة لمجرد عدم وجود أصوات معارضة.
هل سيحدث رفع آخر للفائدة قبل نهاية العام؟ لا توجد إجابة مؤكدة الآن. وتشير تقارير وكالة أسوشيتد برس إلى أن وول ستريت باتت عمومًا تتعامل مع رفع آخر في ديسمبر باعتباره احتمالًا يستحق أن يؤخذ على محمل الجد عند تسعير الأسواق؛ لكن هذا المسار سيظل مرهونًا ببيانات التضخم والتوظيف وأسعار النفط والاقتصاد خلال الفترة المقبلة. وبالنسبة للمبتدئين، فبدلًا من المراهنة على نتيجة بعينها، من الأفضل متابعة إشارتين في السوق بعد الاجتماع: **هل ستعاود عوائد سندات الخزانة الأمريكية لأجل 10 سنوات الارتفاع، وهل سيواصل الدولار قوته؟** فهما تساعدانك على معرفة ما إذا كانت الأسواق تقرأ اجتماع الليلة على أنه يعني «بقاء أسعار الفائدة مرتفعة لفترة أطول»، أم أنها تأخذ قسطًا من الراحة مؤقتًا.
في رأيي، عدم تغيير أسعار الفائدة لا يعني أن السياسة خالية من الدلالات؛ كما أن ارتفاع أسهم التكنولوجيا أو انخفاضها لا يعني أن الاحتياطي الفيدرالي يؤيد قطاعًا بعينه.
إذا أبقى الاحتياطي الفيدرالي أسعار الفائدة دون تغيير الليلة فعلًا، فما الذي تود الاطلاع عليه أولًا: صياغة البيان بشأن التضخم، أم رد فعل عوائد سندات الخزانة الأمريكية بعد المؤتمر الصحفي؟ ولماذا؟