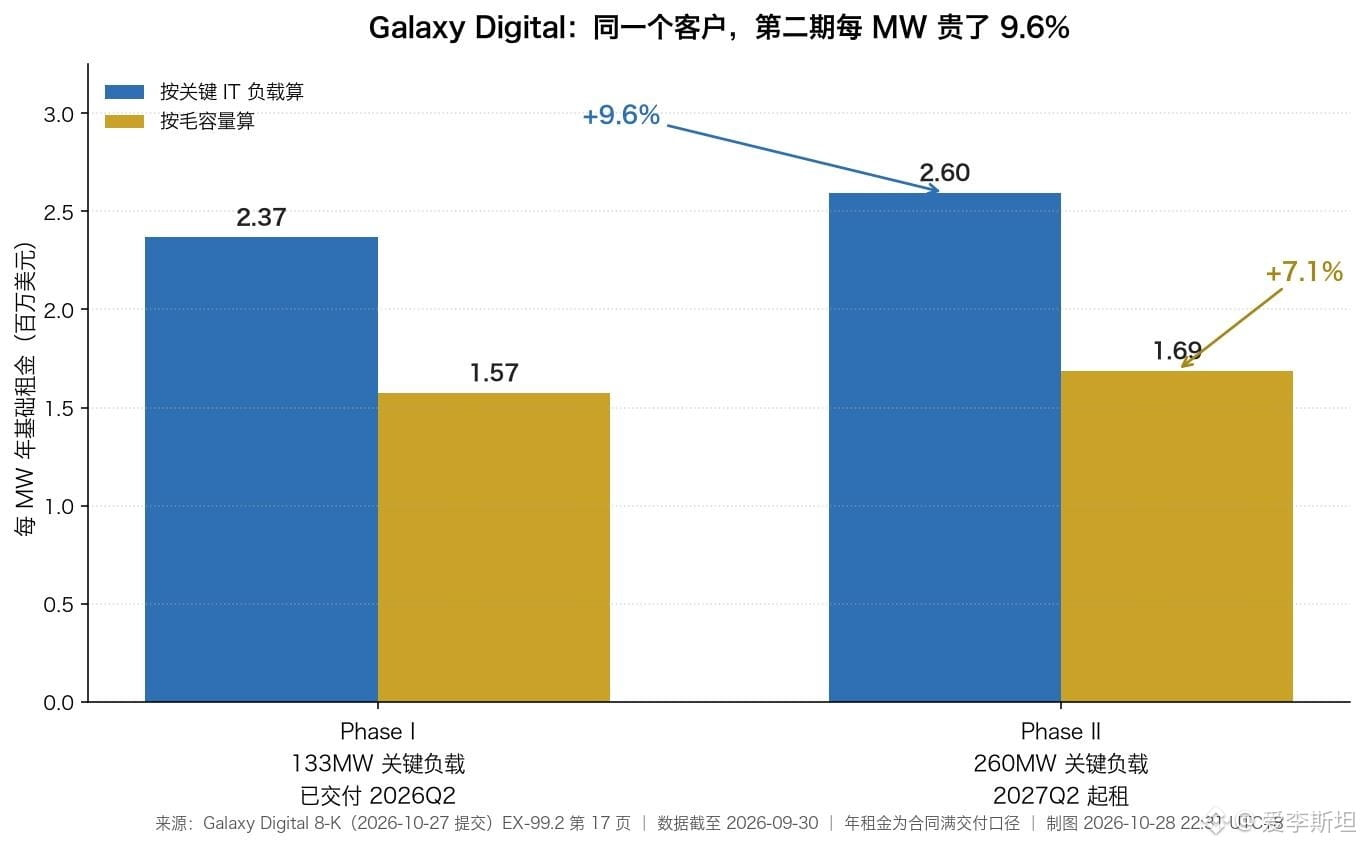
في إفصاح 8-K الذي قدمته Galaxy Digital أمس، تؤجّر الشركة منشأة مراكز بيانات مساحتها 2200 فدان في تكساس إلى CoreWeave على ثلاث مراحل. العميل نفسه، والأرض نفسها، ونموذج العقد نفسه؛ ومع ذلك، يبلغ الإيجار السنوي لكل ميغاواط في المرحلة الثانية أكثر بـ9.6% من المرحلة الأولى.
عندما يطّلع كثيرون على هذا الإفصاح، يبحثون أولاً عن إيرادات تداول العملات المشفرة، لكن الجزء الأكثر جوهرية موجود في عقد الإيجار.
توضح الصفحة 17 من الملف الأمر بجلاء. سُلّمت المرحلة الأولى، بقدرة 133MW، في الربع الثاني من هذا العام، بإيجار أساسي سنوي قدره 315 مليون دولار وتكلفة إنشاء تبلغ 1.8 مليار.
أما المرحلة الثانية، بقدرة 260MW، فمن المقرر أن يبدأ إيجارها في الربع الثاني من العام المقبل، بقيمة سنوية تبلغ 675 مليون دولار، وتكلفة إنشاء تقديرية قدرها 4 مليارات.
ما الفرق؟ نحسب سعر الوحدة بالقسمة. يبلغ سعر المرحلة الأولى 2.368 مليون دولار لكل MW، مقابل 2.596 مليون للمرحلة الثانية. إذن، هناك زيادة فعلية في السعر.
تُقاس السعة هنا بطريقتين، وهذه نقطة يسهل إغفالها.
تمثل سعة 133MW الحمل الحاسوبي الأساسي الذي سُلّم للعميل لتشغيل أنظمة تقنية المعلومات، وتقابلها سعة إجمالية قدرها 200MW؛ أما سعة المرحلة الثانية، البالغة 260MW، فتقابلها 400MW إجمالاً.
وعند استخدام السعة الإجمالية مقاماً للحساب، يرتفع سعر الوحدة من 1.575 مليون إلى 1.6875 مليون، وتتقلص نسبة الزيادة إلى 7.1%.
كلتا الطريقتين تشير إلى ارتفاع الأسعار، لكن الفرق بين نسبتي الزيادة يبلغ 2.5 نقطة مئوية. إذا كنت تسأل عن كمية الكهرباء التي يمكن لمركز البيانات استقبالها، فاستخدم السعة الإجمالية؛ وإذا كنت تسأل عن القدرة الحاسوبية التي يمكن للعميل تشغيلها، فاستخدم الحمل الأساسي. يعرض الإفصاح الرقمين جنباً إلى جنب، من دون أن يحدد أيهما الأنسب للاستخدام.
لكن الأموال لم تصل بعد. ينص الملف على أن الإيرادات تُحتسب عند اكتمال التسليم بالكامل، ولا تُعترف بها إلا بعد توصيل كل قاعة بيانات بالكهرباء واحدة تلو الأخرى؛ وهذا لن يتحقق في المرحلة الثانية قبل الربع الثاني من 2027. كما تقر فقرة المخاطر في المستند نفسه بأن Helios سجّلت خسائر انخفاض قيمة خلال تحولها من التعدين إلى الذكاء الاصطناعي، وأن EBITDA المعدّل كان سالباً في الأرباع الأخيرة.
وفترة استرداد التكلفة ليست قصيرة أيضاً. فتغطية تكلفة إنشاء قدرها 1.8 مليار بإيجار سنوي يبلغ 315 مليوناً تستغرق 5.7 سنوات، فيما يستغرق استرداد 4 مليارات مقابل إيجار سنوي قدره 675 مليوناً 5.9 سنوات، وذلك قبل احتساب نفقات التشغيل. هذه التكاليف تحتاج إلى وقت طويل لتُسترد.
ما لست واثقاً منه هو ما إذا كان بالإمكان اعتبار زيادة 9.6% اتجاهاً مستمراً. من المقرر أن تبدأ المرحلة الثالثة، بقدرة 133MW، في 2028، لكن الملف لا يذكر رقم الإيجار، بل يقول فقط إنه سيخضع لبند الزيادة السنوية. ينص العقد على زيادة سنوية تدريجية في الإيجار، ولم يحن موعد إعادة تسعير المرحلة الثالثة أصلاً؛ لذلك تبدو زيادة 9.6% أقرب إلى فرق الأسعار عند توقيع العقد. هذا تفسير معقول، لكنه غير مثبت.
ما يستحق التذكر فعلاً هو هذا التحول في الهيكل. فمرتكز تقييم Galaxy ينتقل من رسوم التداول إلى عقد إيجار لمركز بيانات مدته 15 عاماً: تم تأجير 800MW بالفعل، وحصلت الشركة على موافقات لـ1630MW، بينما لا تزال 3600MW مجرد إمكانات؛ ومن إجمالي مشاريع قيد التطوير تبلغ 5730MW، لم يُوقَّع عقد بشأن 4930MW منها.
أي شركة تراهن بتدفقاتها النقدية على عقد طويل الأجل مع عميل واحد، ستظل في نهاية المطاف رهينة لجدول التسليم المنصوص عليه في ذلك العقد.
فالسعة يمكن رسمها على المخططات، أما الإيرادات فلا تتحقق إلا بعد توصيل قاعات البيانات بالكهرباء.
وقت كتابة هذا المقال، كان سعر $BTC يبلغ 80546 دولاراً، وتُقيَّم العملات التي تحتفظ بها Galaxy وفقاً لهذا السعر.
المصدر: إفصاح Galaxy Digital 8-K، قُدّم بتاريخ 2026-10-27.
https://www.sec.gov/Archives/edgar/data/1859392/000185939226000108/exhibit992-glxyq32026ove.htm