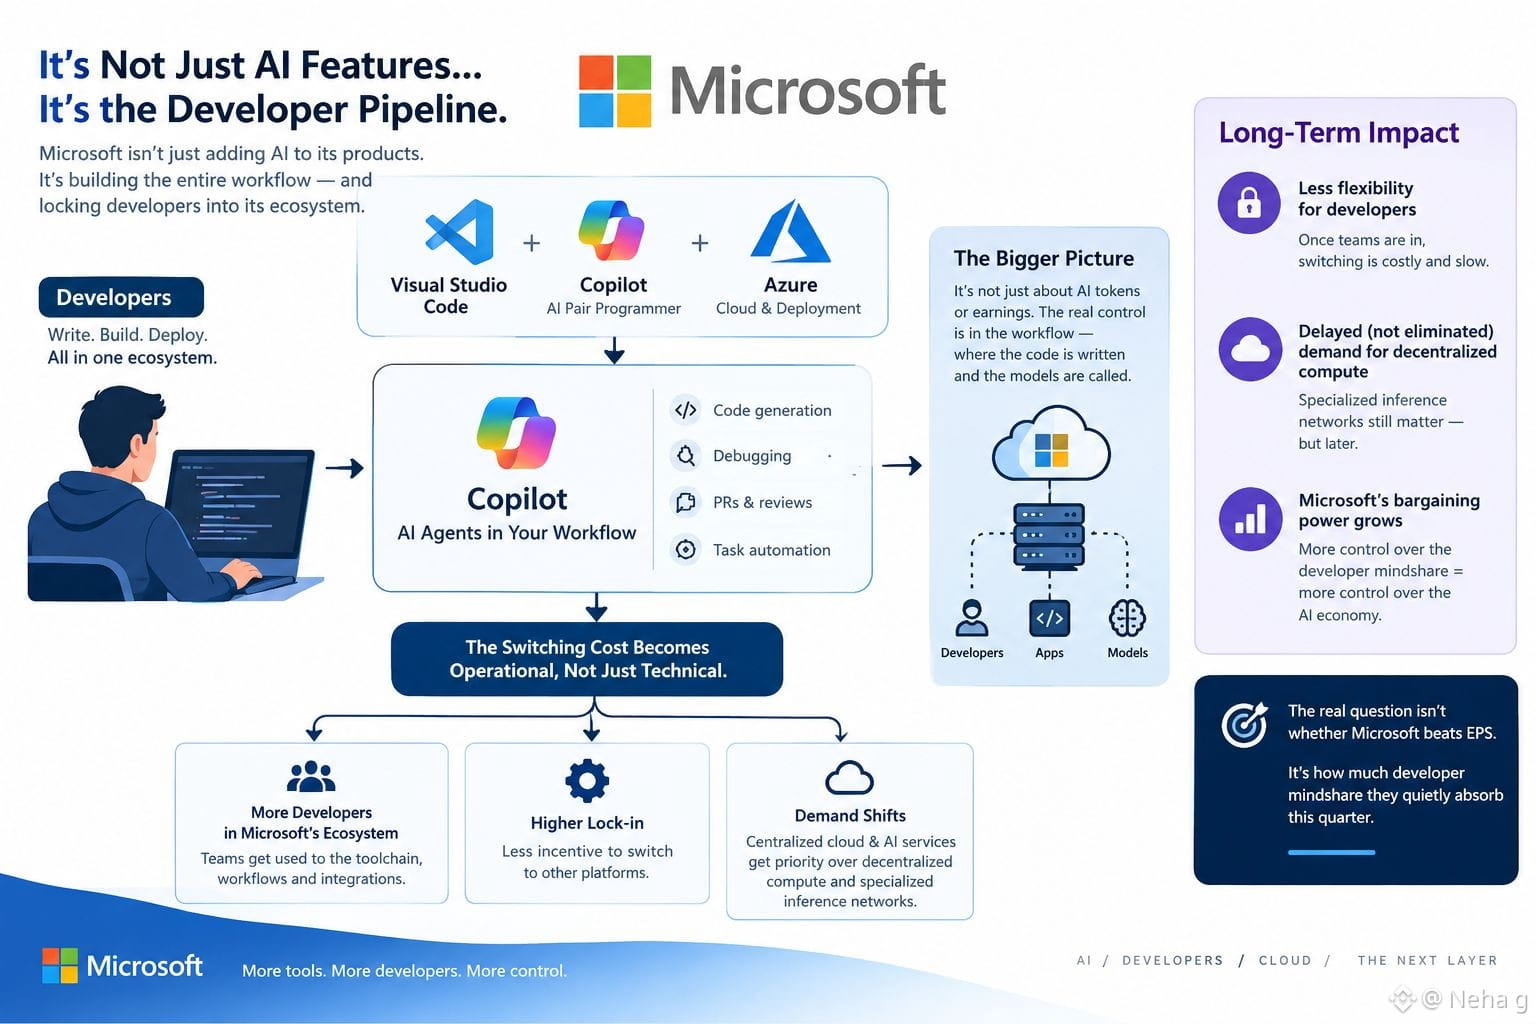

أتابع كيف تسير رواية الذكاء الاصطناعي على نحو مختلف عمّا يتوقعه معظم الناس. يركّز الجميع على أرقام استخدام Copilot أو نمو Azure، لكن التحوّل الأقل وضوحًا هو الطريقة التي تُحكم بها Microsoft قبضتها على المطورين عبر منظومة أدواتها قبل أن تظهر مشكلة التنسيق الحقيقية.
لا يزال معظم الناس ينظرون إلى الذكاء الاصطناعي باعتباره ميزةً في منتج. لكن الطبقة الأصعب هي بنية التوزيع والحوافز الكامنة تحته. فبمجرد أن تبدأ الفرق في إصدار الشيفرات عبر وكلاء على غرار Copilot، تصبح كلفة الانتقال تشغيلية، لا تقنية فحسب.
وهذا يغيّر ميزان القوة التفاوضية بين مزوّدي الخدمات السحابية ومشاريع البنية التحتية المستقلة التي لا يزال كثيرون منا يمتلكونها. فإذا كان المسار الافتراضي لكتابة البرمجيات ونشرها يمرّ عبر منظومة واحدة، فسيتأخر الطلب على الحوسبة اللامركزية وشبكات الاستدلال المتخصصة، لكنه لن يختفي.
في هذا السوق، لا يزال الناس يسعّرون رموز الذكاء الاصطناعي بناءً على دورات الضجة الإعلامية وكثافة الإعلانات. لكن عنق الزجاجة الفعلي هو الجهة التي تتحكم في سير العمل الذي تُكتب فيه الشيفرة وتُستدعى فيه النماذج. وتبني Microsoft هذه السيطرة الآن. وهذا أهم لتوزيع الاستثمارات على المدى الطويل من أي إعلان منفرد عن الأرباح.
شخصيًا، لا أهتم كثيرًا بما إذا كانوا سيتجاوزون ربحية السهم المتوقعة، بقدر اهتمامي بمدى استحواذهم بهدوء على اهتمام المطورين هذا الربع. نادرًا ما يظهر هذا الرقم في العناوين الرئيسية.
#EarningsSeason #BinancePick
#CanMicrosoftDeliverOnA
#CanGoogleDefindltsCore
$MSFT
$GOOGL