

يذكّرني كل موسم لإعلان الأرباح بأمر مهم: لا تتحرك الأسواق بناءً على التوقعات وحدها، بل تتحرك عندما يلتقي الواقع بتلك التوقعات، وأحيانًا يكون الفرق بينهما هو ما يغيّر كل شيء.
يقضي المستثمرون أسابيع في مناقشة ما قد تعلنه الشركات، ومقدار الإيرادات التي قد تحققها، وما إذا كانت الأرباح ستتجاوز التوقعات. لكن عندما تصدر النتائج الفعلية، قد يتفاعل السوق بطرق لم يتوقعها أحد. فقد تعلن شركة عن أرباح قوية، ومع ذلك ينخفض سعر سهمها. وقد تعلن شركة أخرى عن أرقام مخيبة للآمال، ثم تجذب المشترين فجأة.
وهذا ما يجعل #EarningsSeason مثيرًا للاهتمام. فالأمر لا يقتصر على معرفة من جنى أموالًا أكثر، بل يتعلق بفهم ما تكشفه الأرقام عن مسار الشركة وتحدياتها والتوقعات التي انعكست بالفعل في تقييمها.
1. الأرباح القوية لا تعني دائمًا ارتفاع سعر السهم
من أكبر الأخطاء التي يرتكبها المستثمرون خلال موسم إعلان الأرباح افتراض أن النتائج الجيدة تؤدي تلقائيًا إلى ارتفاع الأسعار.
الأسواق أكثر تعقيدًا من ذلك.
تخيل شركة تكنولوجيا يُتوقع أن تحقق إيرادات فصلية قدرها 10 مليارات دولار. إذا أعلنت عن 10.5 مليارات دولار، فستبدو النتيجة مثيرة للإعجاب. لكن إذا كان المستثمرون يتوقعون سرًا 11 مليار دولار، فقد يخيب التقرير نفسه آمال السوق.
كان أداء الشركة جيدًا، لكنه لم يكن جيدًا بما يكفي مقارنةً بالتوقعات.
هذا الفارق مهم لأن أسعار الأسهم غالبًا ما تتحرك قبل إعلان النتائج الفعلية. يشتري المستثمرون أو يبيعون بناءً على ما يعتقدون أنه سيحدث لاحقًا. وعند صدور الأرباح، قد يكون كثير من التفاؤل أو التشاؤم قد انعكس بالفعل في السعر.
لهذا أعتقد أن من الأفضل التعامل مع موسم إعلان الأرباح بفضول لا بحماسة. وبدلًا من التساؤل عما إذا كانت الأرقام تبدو جيدة، اسأل ما إذا كانت أفضل أم أسوأ مما توقعه السوق.
2. نمو الإيرادات ليس سوى جزء من الصورة
عادةً ما تكون الإيرادات من أولى الأرقام التي يلاحظها المستثمرون. فهي تخبرنا بمقدار الأموال التي تحققها الشركة من أنشطتها التجارية. وقد يشير نمو الإيرادات المستمر إلى قوة الطلب أو نجاح المنتجات أو التوسع في أسواق جديدة.
لكن الإيرادات وحدها لا تروي القصة كاملةً.
قد تزيد الشركة مبيعاتها بينما تنفق مبالغ أكبر على التسويق أو البنية التحتية أو الأبحاث أو تكاليف الموظفين. وفي هذه الحالة، قد يبدو النمو مثيرًا للإعجاب ظاهريًا، بينما تتراجع الربحية.
وهنا تبرز أهمية هوامش التشغيل وصافي الدخل والتدفقات النقدية.
على سبيل المثال، قد تواجه شركة تعلن عن نمو في الإيرادات بنسبة 20% فيما يتراجع هامشها التشغيلي باستمرار ارتفاعًا في التكاليف أو ضغوطًا على الأسعار. وقد تبني شركة أخرى، رغم نمو إيراداتها بوتيرة أبطأ، نشاطًا تجاريًا أكثر استدامة مع تحسن هوامشها.
لا ينبغي الحكم على أي من الحالتين استنادًا إلى رقم واحد فقط. يحتاج المستثمرون إلى فهم سبب حدوث التغيير وما إذا كانت الإدارة قادرة على مواصلة هذا المسار.
النمو مهم، لكن النمو المربح والمستدام يروي صورةً أكمل.
3. قد تكون التوقعات المستقبلية أهم من النتائج السابقة
توضح تقارير الأرباح ما حدث بالفعل، أما التوقعات المستقبلية فتعطي لمحةً عما تتوقعه الإدارة لاحقًا.
وقد يغير هذا الفرق طريقة تفسير المستثمرين للتقرير بالكامل.
قد تحقق شركة أرباحًا فصلية قياسية، لكن إذا حذرت الإدارة من ضعف الطلب أو ارتفاع تكاليف التشغيل أو تباطؤ الطلبات في الربع المقبل، فقد يتوخى المستثمرون الحذر.
ومن ناحية أخرى، قد تحظى شركة نتائجها الحالية مخيبة للآمال بعض الشيء باهتمام السوق إذا قدمت الإدارة توقعات موثوقة بتحسن الطلب أو ارتفاع الربحية مستقبلًا.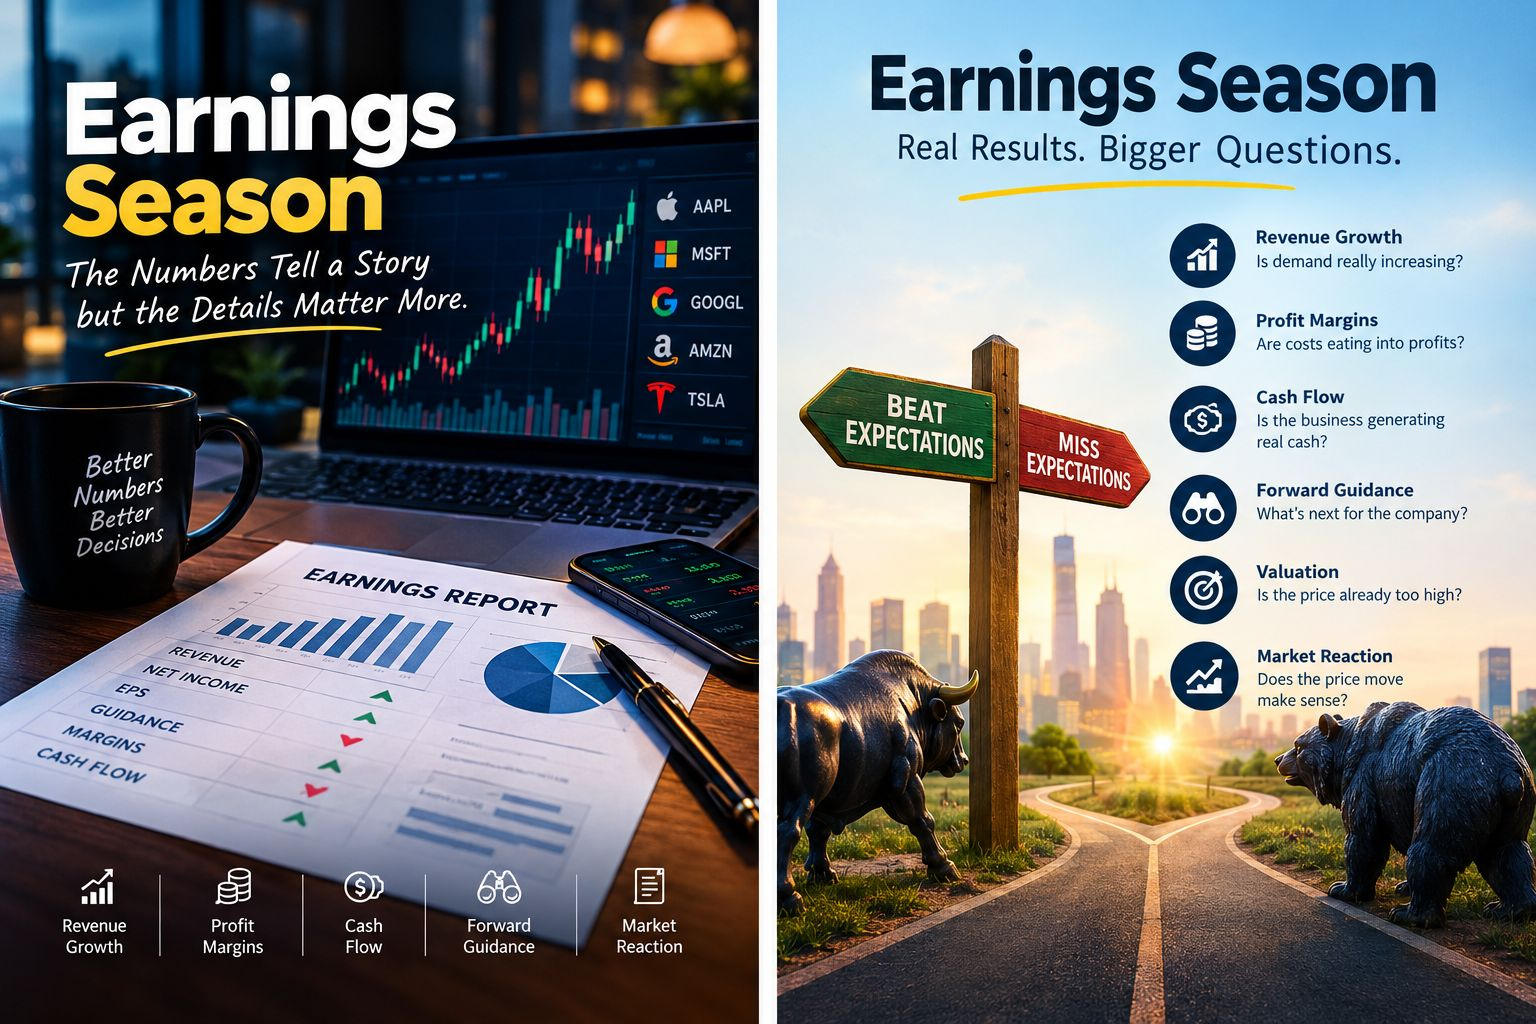
وبالطبع، لا تشكل التوقعات ضمانًا. فقد تتغير ظروف الأعمال، وقد تخطئ توقعات الإدارة. ومع ذلك، تمنح التوقعات المستقبلية المستثمرين وسيلة لتقييم مدى احتمال استمرار الأداء الحالي.
خلال موسم إعلان الأرباح، أولي اهتمامًا خاصًا للتغيرات في التوقعات. هل تزداد الشركات ثقةً بالأشهر المقبلة، أم تصبح أكثر تحفظًا؟
أحيانًا تكشف نبرة التوقعات التي تعرضها الشركة أكثر مما يكشفه رقم الأرباح الرئيسي.
4. شركات التكنولوجيا والذكاء الاصطناعي تستحق نظرةً فاحصة
غالبًا ما تستقطب شركات التكنولوجيا اهتمامًا كبيرًا خلال موسم إعلان الأرباح، ولا سيما الشركات المرتبطة بالذكاء الاصطناعي والحوسبة السحابية وأشباه الموصلات والبنية التحتية للبيانات.
أوجد الحماس المحيط بالذكاء الاصطناعي توقعات هائلة للشركات التي تبني التكنولوجيا القائمة وراءه. لكن التوقعات والأداء المالي الفعلي أمران مختلفان.
ينبغي للمستثمرين التحقق مما إذا كان الإنفاق المرتبط بالذكاء الاصطناعي يترجم إلى نتائج أعمال قابلة للقياس. هل يدفع العملاء مقابل الخدمات الجديدة؟ هل يتزايد الطلب؟ هل تحقق الشركات هوامش ربح أقوى، أم تنفق بكثافة للحفاظ على قدرتها التنافسية؟
تُعد النفقات الرأسمالية مهمةً على نحو خاص للشركات التي تستثمر في مراكز البيانات والرقائق والبنية التحتية الحاسوبية. قد تدعم الاستثمارات الكبيرة النمو المستقبلي، لكنها تتطلب أيضًا تمويلًا كبيرًا ووقتًا حتى تدر عوائد.
السؤال الحقيقي ليس مجرد ما إذا كانت الشركة تعمل في مجال الذكاء الاصطناعي، بل ما إذا كان نموذج أعمالها قادرًا على تحويل هذا النشاط إلى إيرادات وأرباح مستدامة.
وينطبق المبدأ نفسه على الشركات المرتبطة بالعملات المشفرة. فقد تتأثر منصات التداول وشركات التعدين ومزودو البنية التحتية للبلوك تشين وشركات الأصول الرقمية بنشاط السوق وأحجام المعاملات وتكاليف التشغيل والتطورات التنظيمية.
قد تجذب الرواية المقنعة الاهتمام، لكن الأداء المالي هو ما يجب أن يدعم التقييم في نهاية المطاف.
5. قد يؤثر موسم إعلان الأرباح في السوق الأوسع
لا تصدر تقارير أرباح الشركات بمعزل عن غيرها. فعندما تعلن عدة شركات كبرى نتائجها في الفترة نفسها، قد يؤثر أداؤها في معنويات السوق عمومًا.
إذا أظهرت الشركات الكبرى طلبًا مرنًا وهوامش ربح سليمة وتوقعات مستقبلية واثقة، فقد يصبح المستثمرون أكثر ارتياحًا للمخاطرة. أما إذا كشفت النتائج عن ضعف الطلب أو ارتفاع التكاليف، فقد يعيد المشاركون في السوق تقييم توقعاتهم.
قد تؤثر ردود الفعل هذه في أسهم التكنولوجيا وصناديق المؤشرات، وبشكل غير مباشر في الأصول الأخرى الحساسة للمخاطر، بما فيها العملات المشفرة.
لكن العلاقة ليست تلقائية. فالبيتكوين والأصول الرقمية الأخرى تتأثر أيضًا بظروف السيولة وتوقعات أسعار الفائدة والتطورات التنظيمية والأحداث الخاصة بالعملات المشفرة. ولا تضمن أرباح الشركات القوية ارتفاع سوق العملات المشفرة، تمامًا كما أن الأرباح المخيبة للآمال لا تضمن تراجعه.
من المفيد التعامل مع موسم إعلان الأرباح بوصفه جزءًا واحدًا من صورة سوقية أكبر بكثير.
ينبغي للمستثمرين البحث عن الروابط من دون افتراض أن كل الأصول ستتحرك في الاتجاه نفسه.
6. ما الذي ينبغي للمستثمرين مراقبته؟
بدلًا من التفاعل مع كل عنوان إخباري، من المفيد اتباع قائمة تحقق ثابتة خلال موسم إعلان الأرباح.
الإيرادات: هل ينمو الطلب أم يتباطأ أم يتركز في عدد قليل من المنتجات؟
هوامش الربح: هل تحتفظ الشركة بجزء أكبر من إيراداتها، أم ترتفع التكاليف بوتيرة أسرع من المبيعات؟
التدفقات النقدية: هل تحقق الشركة تدفقات نقدية فعلية، وهل تستطيع تمويل استثماراتها؟
التوقعات المستقبلية: ما الذي تتوقعه الإدارة للإيرادات والمصروفات والربحية في المستقبل؟
التقييم: هل يعكس سعر السهم الحالي بالفعل توقعات متفائلة على نحو غير معتاد؟
رد فعل السوق: كيف يتفاعل السعر بعد صدور التقرير، وهل يتوافق هذا التفاعل مع الأرقام الرئيسية؟
تستحق هذه النقطة الأخيرة الاهتمام. فقد تكشف حركة السعر كيف يفسر المستثمرون المعلومات، لكن ردود الفعل قصيرة الأجل قد تتأثر أيضًا بالتمركزات الاستثمارية والسيولة وتحركات السوق الأوسع. ولا ينبغي أن يصبح تقرير أرباح واحد تلقائيًا أساسًا لقرار استثماري طويل الأجل.
أفكار ختامية
بالنسبة إليّ، يذكّرني موسم إعلان الأرباح بأن الاستثمار لا يتعلق كثيرًا بملاحقة العناوين الرنانة، بل بطرح أسئلة أفضل.
يستحق الربع الذي يسجل أرقامًا قياسية الدراسة، وكذلك تكلفة تحقيق هذا النمو. ويستحق التقرير المخيب للآمال الاهتمام، لكنه لا يعني بالضرورة أن التوقعات طويلة الأجل للشركة قد انهارت.
غالبًا ما تظهر الرؤى الأهم بين الأرقام الرئيسية: في تغير الهوامش، والتوقعات الحذرة، والنفقات غير المتوقعة، والفجوات بين ما توقعه المستثمرون وما حققته الشركات فعليًا.
ستتفاعل الأسواق دائمًا مع المعلومات الجديدة بانفعال. وهذا جزء مما يجعل التعامل معها صعبًا.
لكن المستثمرين الذين يتمهلون ويدققون في التفاصيل ويميزون بين الواقع المالي وحماسة السوق قد يكونون أقدر على فهم ما يجري تحت السطح.
لا يقتصر موسم إعلان الأرباح على اكتشاف الشركات التي تجاوزت التوقعات، بل يتعلق بفهم الشركات التي تبني قيمةً دائمة، والافتراضات التي قد تكون مفرطة في التفاؤل، وما توحي به الأرقام عن الطريق المقبل.