


كل بضعة أشهر، تدخل وول ستريت فترة تتصدر فيها نتائج الشركات المشهد. ويتابع المستثمرون التقارير المالية عن كثب، ويشرح المسؤولون التنفيذيون في الشركات أحدث النتائج، فيما يعيد المحللون النظر في توقعاتهم للأشهر المقبلة.
وغالبًا ما تكشف هذه الفترة، المعروفة بموسم إعلان النتائج، عن الاقتصاد أكثر مما تكشفه العناوين الرئيسية أو تحركات سوق الأسهم اليومية.
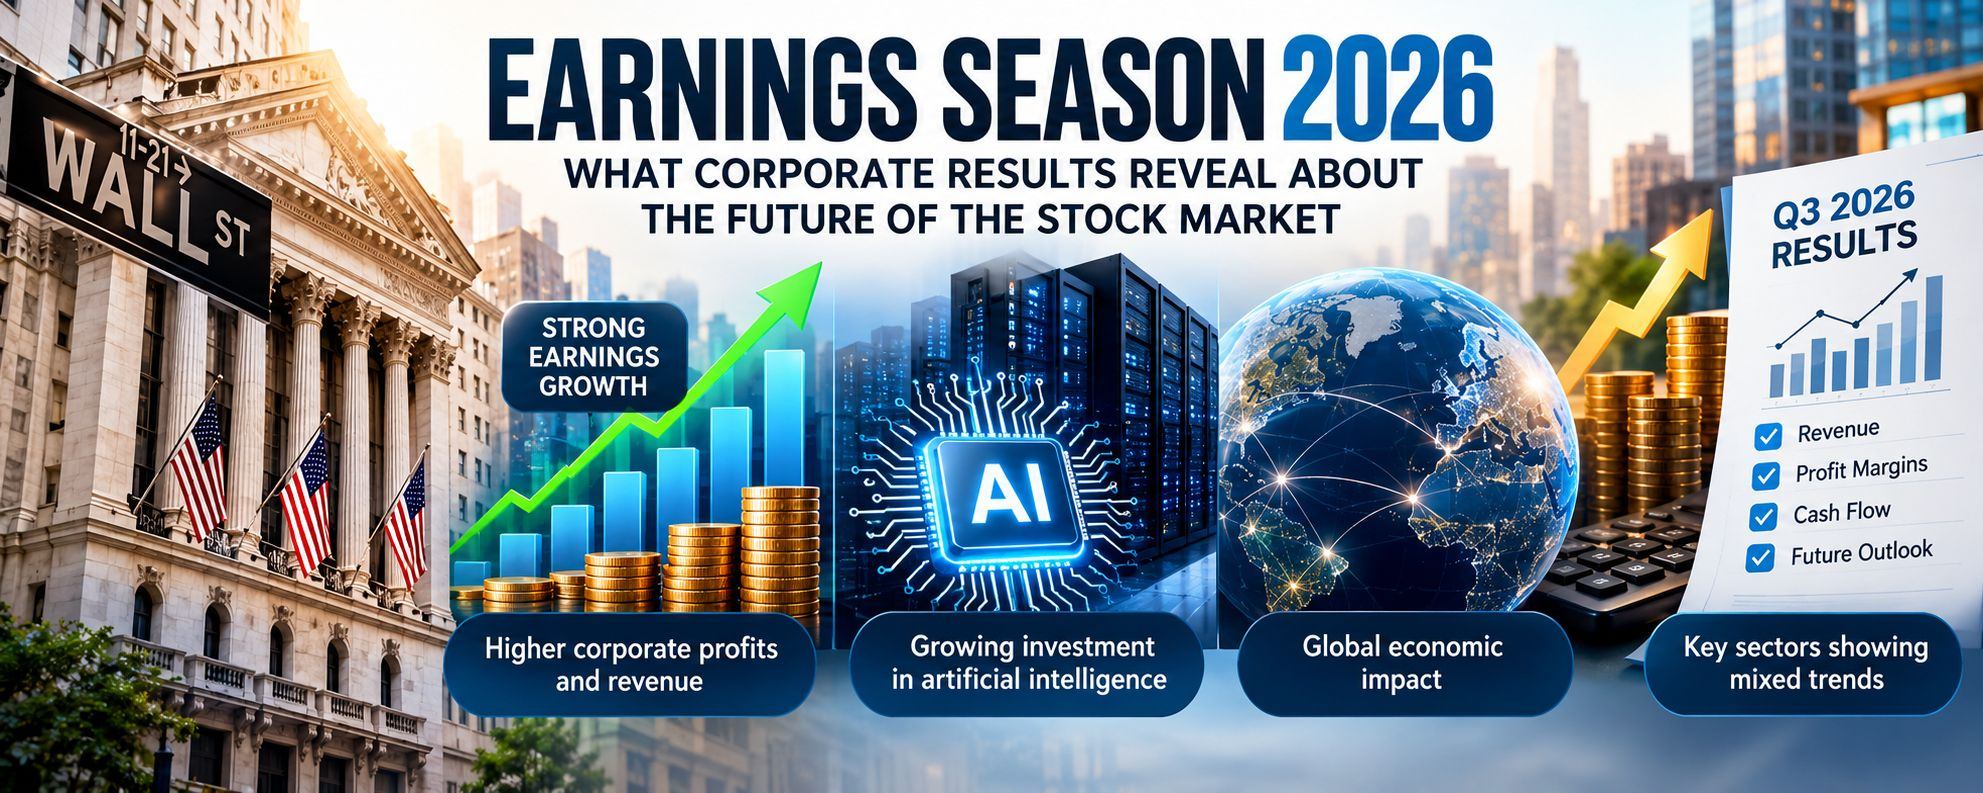
يأتي موسم إعلان نتائج الربع الثالث من عام 2026 في وقت يثير الاهتمام. فالذكاء الاصطناعي يغيّر طريقة عمل الشركات، وتستثمر الشركات بكثافة في التكنولوجيا الجديدة، فيما يحاول المستثمرون فهم ما إذا كانت أرباح الشركات ستواصل النمو رغم الضبابية الاقتصادية.
هناك مؤشرات مشجعة. فوفقًا لتحديث FactSet بشأن الأرباح الصادر في 23 أكتوبر، كان مؤشر S&P 500 في طريقه إلى تحقيق نمو في الأرباح بنحو 29.5% على أساس سنوي، في حين قُدّر نمو الإيرادات بنسبة 12.7%. وجمعت هذه الأرقام بين النتائج التي أُعلنت بالفعل والتقديرات الخاصة بالشركات التي لم تعلن نتائجها بعد.
للوهلة الأولى، تبدو التوقعات إيجابية. لكن الأرقام القوية لا تروي القصة كاملة دائمًا.
تستفيد بعض الشركات من ارتفاع الطلب، بينما تحسّن شركات أخرى ربحيتها عبر ضبط النفقات. وتنفق شركات التقنية مليارات الدولارات على البنية التحتية، فيما يزداد اهتمام المستثمرين بمعرفة ما إذا كانت هذه الاستثمارات ستحقق عوائد مجدية في نهاية المطاف.
إن فهم هذه الاختلافات ضروري لكل من يحاول استيعاب الأسواق المالية اليوم.
لماذا يهم موسم إعلان الأرباح؟
يمنح موسم إعلان الأرباح المستثمرين فرصة لتجاوز تكهنات السوق وفحص الأداء الفعلي للشركات.
في كل ربع سنة، تنشر الشركات المدرجة معلومات مالية تغطي مبيعاتها ونفقاتها وأرباحها ووضعها المالي العام. كما يشارك كثير منها توقعاته للأشهر المقبلة.
تساعد هذه التقارير على الإجابة عن أسئلة مهمة.
هل ينفق العملاء أكثر؟ هل تواجه الشركات صعوبات بسبب ارتفاع تكاليف التشغيل؟ هل يواصل الطلب على التقنية نموه؟ وهل الشركات واثقة بما يكفي لتوسيع أعمالها؟
وقد تكشف الإجابات عن تغيرات في الاقتصاد قبل أن تصبح واضحة في أماكن أخرى.
فعلى سبيل المثال، عندما تعلن متاجر التجزئة الكبرى عن تباطؤ المبيعات، فقد يشير ذلك إلى أن المستهلكين أصبحوا أكثر حذرًا في إنفاقهم. وعندما تعلن الشركات الصناعية عن زيادة الطلبات، فقد يدل ذلك على تحسن الطلب على المعدات أو البنية التحتية أو التصنيع.
وبالمثل، عندما تزيد شركات التقنية استثماراتها في مراكز البيانات، فقد يعكس ذلك توقعات بارتفاع الطلب على الحوسبة السحابية والذكاء الاصطناعي.
يروي كل تقرير أرباح جزءًا من قصة اقتصادية أكبر.
التوقعات القوية للأرباح تفرض تحديات جديدة
كان من أبرز التطورات في عام 2026 قوة التوقعات بشأن أرباح الشركات.
عادةً ما يميل المحللون إلى خفض توقعاتهم مع اقتراب موعد إعلان النتائج. وقد يحدث ذلك بسبب تغيّر الظروف الاقتصادية أو لأن الشركات تقدم توجيهات أكثر حذرًا.
لكن FactSet أفادت بأن المحللين رفعوا تقديرات أرباح مؤشر S&P 500 للربع الثالث خلال الأشهر السابقة.
وقد دلّ ذلك على تنامي الثقة بربحية الشركات.
مع ذلك، قد تجعل التوقعات الأعلى موسم إعلان الأرباح أكثر صعوبة على الشركات.
تخيّل شركة تعلن عن أعلى أرباح فصلية في تاريخها. قد يرى المستثمرون في البداية أن هذا خبر ممتاز. لكن إذا كان المحللون يتوقعون أرباحًا أكبر، فقد ينخفض سعر سهم الشركة.
يحدث ذلك لأن الأسواق المالية تتطلع باستمرار إلى المستقبل.
يعكس سعر سهم الشركة ما يعتقد المستثمرون أن الشركة ستحققه من أرباح مستقبلًا، لا ما حققته في الماضي فحسب.
لذلك، لا يؤدي تقرير الأرباح الجيد دائمًا إلى رد فعل إيجابي في السوق.
المهم هو ما إذا كان أداء الشركة أفضل أو أسوأ مما توقعه المستثمرون، وما إذا كانت توقعاتها تدعم استمرار النمو.
الذكاء الاصطناعي يغيّر النقاش حول الأرباح
أصبح الذكاء الاصطناعي أحد أكبر العوامل المؤثرة في استثمارات الشركات.
تنفق الشركات مبالغ ضخمة على تطوير أنظمة الذكاء الاصطناعي، وتوسيع البنية التحتية السحابية، وبناء مراكز البيانات، وشراء معدات حوسبة متطورة.
وقد أوجد هذا الطلب فرصًا كبيرة للشركات المشاركة في توريد هذه التقنيات.
ومن بين الشركات التي يُرجّح أن تستفيد من توسع البنية التحتية للذكاء الاصطناعي، شركات تصنيع أشباه الموصلات ومزودو الخدمات السحابية والشركات المنتجة لمعدات الشبكات.
لكن لهذه القصة جانبًا آخر.
إن بناء أنظمة حوسبة متطورة مكلف. وتتطلب مراكز البيانات كميات كبيرة من الكهرباء ومعدات متخصصة وصيانة واستثمارات مستمرة.
قد تنفق الشركات مبالغ كبيرة اليوم من دون أن تعرف على وجه الدقة مدى سرعة تحقيق هذه الاستثمارات للأرباح.
ولهذا بدأ المستثمرون ينظرون إلى ما هو أبعد من الإعلانات عن الإنفاق على الذكاء الاصطناعي.
فهم يريدون معرفة ما إذا كان العملاء يدفعون مقابل خدمات الذكاء الاصطناعي، وما إذا كانت التقنية تحسّن الإنتاجية، وما إذا كانت الشركات قادرة على تحقيق إيرادات كافية لتبرير استثماراتها.
تحظى شركات مثل Microsoft وAlphabet وAmazon وNvidia بمتابعة دقيقة، لأنها تعمل في مجالات مختلفة ضمن منظومة الذكاء الاصطناعي.
لدى Microsoft وAmazon أعمال كبيرة في الحوسبة السحابية. وتعمل Alphabet في مجالات الإعلان والخدمات السحابية وتطوير الذكاء الاصطناعي. أما Nvidia فتورد تقنيات الحوسبة المتطورة المستخدمة في البنية التحتية للذكاء الاصطناعي.
يمكن أن تقدم نتائجها المالية معلومات قيّمة عن سرعة تطور قطاع الذكاء الاصطناعي.
لكن الطلب القوي على تقنيات الذكاء الاصطناعي لا يجعل كل سهم مرتبط بالذكاء الاصطناعي استثمارًا جذابًا تلقائيًا.
قد تتمتع شركة بآفاق نمو ممتازة، بينما يعكس سعر سهمها بالفعل توقعات شديدة التفاؤل.
ويكمن التحدي أمام المستثمرين في تحديد ما إذا كانت الأرباح المستقبلية ستبرر تقييمات اليوم.
نمو الإيرادات لا يعني دائمًا ارتفاع الأرباح
الإيرادات من أولى الأرقام التي يفحصها المستثمرون خلال موسم إعلان الأرباح.
فهي توضح مقدار الأموال التي تحققها الشركة من أنشطتها التجارية.
لكن زيادة المبيعات لا تعني بالضرورة أن الشركة أصبحت أكثر ربحية.
قد يبيع متجر تجزئة مزيدًا من المنتجات، لكنه ينفق مبالغ كبيرة على الخصومات والنقل وأجور الموظفين. وقد تجذب شركة تقنية مزيدًا من العملاء، بينما تستثمر مبالغ ضخمة في البنية التحتية، فتزداد نفقاتها بوتيرة أسرع من نمو إيراداتها.
ولهذا السبب تكتسب هوامش الربح أهمية.
قد تكون الشركة التي تحقق ربحًا أكبر من كل دولار من المبيعات أكثر كفاءة أو مستفيدة من قوة أكبر في التسعير.
على سبيل المثال، تخيل شركة ترفع إيراداتها السنوية من 100 مليون دولار إلى 110 ملايين دولار.
وهذا يمثل نموًا في الإيرادات بنسبة 10%.
ولنفترض الآن أن صافي أرباحها ارتفع من 10 ملايين دولار إلى 13 مليون دولار. تكون أرباحها قد زادت بنسبة 30%.
فالشركة لا تبيع المزيد فحسب، بل تحتفظ أيضًا بحصة أكبر من إيراداتها على شكل أرباح.
وقد يكون ذلك مؤشرًا مشجعًا، بشرط أن يكون التحسن ناتجًا عن عمليات تجارية مستدامة، لا عن منافع محاسبية مؤقتة أو تخفيضات غير اعتيادية في التكاليف.
يكتسب هذا التمييز أهمية خاصة خلال موسم إعلان الأرباح لعام 2026، إذ تواجه شركات كثيرة تغيّرًا في تكاليف التشغيل ومتطلبات استثمارية كبيرة.
لا يزال التضخم وأسعار الفائدة مهمين
على الرغم من الاهتمام الكبير بالذكاء الاصطناعي، لا تزال العوامل الاقتصادية التقليدية تؤثر في أرباح الشركات.
يؤثر التضخم في تكاليف تشغيل الأعمال.
قد تؤدي زيادة أسعار الكهرباء والنقل والمواد الخام والعمالة إلى تقليص الربحية، خصوصًا عندما تعجز الشركات عن تحميل العملاء هذه التكاليف.
وتشكّل أسعار الفائدة تحديًا آخر.
قد تواجه الشركات التي تعتمد على الاقتراض تكاليف تمويل أعلى، ولا سيما عندما يحين موعد إعادة تمويل ديونها القائمة.
وعلى الشركات التي تخطط لاستثمارات كبيرة أن تدرس أيضًا ما إذا كانت العوائد المتوقعة تبرر تكلفة تمويل تلك المشاريع.
وبالنسبة إلى المستهلكين، قد تؤثر تكاليف الاقتراض المرتفعة في قرارات شراء المنازل والسيارات وغيرها من المنتجات باهظة الثمن.
وقد يؤثر ذلك في شركات ضمن قطاعات متعددة.
قد تشهد متاجر التجزئة ضعفًا في الطلب على المنتجات غير الضرورية. وقد تلاحظ الشركات الصناعية تغيرًا في طلبات العملاء. وقد تواجه البنوك تحولات في نشاط الإقراض وجودة الائتمان.
لكن التأثيرات ليست متشابهة في كل مكان.
قد تحافظ بعض الشركات على أرباح جيدة بفضل عملائها المخلصين أو قدرتها القوية على التسعير. بينما قد تواجه شركات أخرى صعوبات لأنها تعمل في أسواق شديدة التنافس، حيث يصعب رفع الأسعار.
تساعد تقارير الأرباح المستثمرين على فهم الشركات التي تنجح في التكيف.
ما الذي تخبرنا به القطاعات المختلفة؟
قد تؤدي معاينة سوق الأسهم ككل أحيانًا إلى إخفاء اختلافات مهمة بين القطاعات.
قد تعلن شركات التقنية عن نمو قوي، في حين تواجه شركات السلع الاستهلاكية ضعفًا في الطلب. وقد يستفيد منتجو الطاقة من ارتفاع أسعار السلع الأساسية، حتى عندما تؤدي تلك الأسعار نفسها إلى زيادة نفقات شركات النقل.
لذلك، يكون تحليل كل قطاع على حدة مفيدًا بشكل خاص.
لا يزال قطاع التقنية مهمًا بسبب الإنفاق على الذكاء الاصطناعي والحوسبة السحابية والبنية التحتية الرقمية.
ويراقب المستثمرون ما إذا كان هذا الإنفاق يحقق إيرادات مستدامة وربحية أقوى.
تتأثر شركات الطاقة بأسعار النفط والغاز ومستويات الإنتاج ونفقات التشغيل والطلب العالمي.
وتوفر المؤسسات المالية معلومات عن نشاط الاقتراض وائتمان المستهلكين ودخل الفوائد والثقة الاقتصادية.
وتكشف متاجر التجزئة وشركات السلع الاستهلاكية عن أحوال إنفاق الأسر. فقد تُظهر نتائجها ما إذا كان العملاء يشترون مزيدًا من المنتجات، أو يتحولون إلى بدائل أرخص، أو يصبحون أكثر انتقائية.
وتواجه شركات الرعاية الصحية مجموعة مختلفة من الاعتبارات، تشمل تطوير الأدوية وتكاليف التأمين والتغييرات التنظيمية والطلب على المنتجات الطبية.
وقد تقدم الشركات الصناعية مؤشرات عن نشاط التصنيع والإنفاق على البنية التحتية والاستثمار في المعدات.
وتوفر هذه القطاعات مجتمعة صورة أوسع للظروف الاقتصادية.
لا يعني موسم الأرباح الصحي بالضرورة أن تعلن كل شركة عن نمو استثنائي. والأهم أن المستثمرين يريدون معرفة ما إذا كانت الربحية مدعومة بنشاط تجاري مستدام عبر نطاق معتبر من القطاعات.
لماذا يستحق التدفق النقدي مزيدًا من الاهتمام؟
من المقاييس المالية التي لا تحظى عادةً باهتمام يوازي ربحية السهم: التدفق النقدي.
قد تعلن شركة عن أرباح محاسبية مذهلة، بينما لا تحقق سوى قدر ضئيل نسبيًا من النقد.
وقد يحدث ذلك لعدة أسباب. فربما لم يسدد العملاء فواتيرهم بعد، أو تكون المخزونات آخذة في الارتفاع، أو تستثمر الشركة بكثافة في المعدات والبنية التحتية.
يساعد التدفق النقدي المستثمرين على فهم كيفية تحرك الأموال فعليًا داخل الشركة.
يوضح التدفق النقدي التشغيلي مقدار النقد الذي تحققه الشركة من أنشطتها الاعتيادية.
أما التدفق النقدي الحر، الذي يُحسب عادةً بطرح النفقات الرأسمالية من التدفق النقدي التشغيلي، فيقدم منظورًا آخر للأموال المتاحة بعد الاستثمار في الأصول طويلة الأجل.
وتكتسب هذه المقاييس أهمية خاصة للشركات التي توسّع بنيتها التحتية للذكاء الاصطناعي.
قد تحقق شركة نموًا سريعًا في الإيرادات، بينما تنفق مبالغ كبيرة على مراكز البيانات ومعدات الحوسبة.
قد يدعم هذا الإنفاق النمو مستقبلًا، لكن على المستثمرين أن يفهموا كيف يؤثر في الوضع المالي للشركة.
يمنح توليد النقد بقوة الشركات مرونة أكبر لإدارة الديون والاستثمار في فرص جديدة والتعامل مع الظروف الاقتصادية الصعبة.
أهمية ما سيقوله المسؤولون التنفيذيون لاحقًا
لا ينتهي إعلان الأرباح عند البيانات المالية.
تعقد شركات كثيرة مؤتمرات عبر الهاتف يناقش فيها المسؤولون التنفيذيون نتائجها ويجيبون عن أسئلة المحللين.
وقد لا تقل أهمية هذه النقاشات عن أهمية الأرقام نفسها.
ينصت المستثمرون إلى أي تغييرات في طلب العملاء وخطط الإنفاق وتكاليف التشغيل والتوقعات للربع المقبل.
قد تعلن شركة عن أرباح قوية، لكنها تحذر من أن العملاء يؤجلون مشترياتهم. وقد تمر شركة أخرى بربع صعب، لكنها توضح أن الطلب بدأ يتعافى.
وقد تغير هذه التفاصيل الطريقة التي يفسر بها المستثمرون النتائج.
وتكتسب التوجيهات التي تقدمها الإدارة أهمية خاصة، لأن أسعار الأسهم تعتمد بدرجة كبيرة على التوقعات المستقبلية.
عندما يرفع المسؤولون التنفيذيون توقعاتهم، فقد يشير ذلك إلى تنامي الثقة بأعمال الشركة.
وعندما يخفضون التوجيهات، يحتاج المستثمرون إلى معرفة ما إذا كانت المشكلة مؤقتة أو أنها تعكس تغيرًا أكثر خطورة في الوضع التنافسي للشركة.
ليست أكثر المكالمات الهاتفية فائدةً بشأن الأرباح بالضرورة تلك التي تمتلئ بتصريحات متفائلة.
بل هي تلك التي تقدم فيها الإدارة تفسيرات واضحة، وتعترف بالتحديات، وتطرح توقعات واقعية.
لماذا تتحرك أسعار الأسهم أحيانًا على نحو غير متوقع؟
لا بد أن كل من يتابع الأسواق المالية خلال موسم إعلان الأرباح قد لاحظ نمطًا غير مألوف.
تعلن شركة عن أرباح ممتازة، ومع ذلك ينخفض سهمها.
وتعلن شركة أخرى عن أرباح مخيبة للآمال، لكن أسهمها ترتفع.
قد تبدو هذه التحركات غير منطقية، لكنها غالبًا ما تعكس الفرق بين التوقعات والواقع.
إذا كان المستثمرون يتوقعون بالفعل نتائج استثنائية، فقد يكون سعر السهم قد ارتفع كثيرًا قبل الإعلان.
وعندما تعلن الشركة نتائجها أخيرًا، قد لا يكون هناك الكثير من الأخبار الإيجابية الإضافية التي تبرر ارتفاعًا آخر.
ومن ناحية أخرى، قد تجذب شركة واجهت صعوبات لعدة أرباع اهتمامًا متجددًا إذا أشارت نتائجها الأخيرة إلى تحسن ظروف أعمالها.
ويلعب التقييم دورًا أيضًا.
يدفع المستثمرون عمومًا أكثر مقابل أسهم الشركات التي يعتقدون أنها قادرة على تحقيق نمو قوي مستقبلًا. لكن إذا أصبحت هذه التوقعات مفرطة في التفاؤل، فقد يؤدي حتى الإخفاق البسيط إلى رد فعل كبير في السوق.
ولهذا ينبغي أن يتجاوز تحليل الأرباح مجرد مقارنة الأرباح الفعلية بتقديرات المحللين.
فالصحة المالية للشركة وآفاق نموها ومكانتها التنافسية وسعر سهمها كلها أمور مهمة.
ما الذي قد تعنيه بقية عام 2026 للمستثمرين؟
مع إعلان مزيد من الشركات نتائج الربع الثالث، سيتحول الاهتمام تدريجيًا إلى الأشهر الأخيرة من عام 2026 والتوقعات لعام 2027.
ولا تزال عدة أسئلة مهمة مطروحة.
هل تستطيع أرباح الشركات مواصلة النمو بوتيرة قوية؟
هل سيبدأ الإنفاق المرتبط بالذكاء الاصطناعي في تحقيق عوائد مالية أوضح؟
هل ستتمكن الشركات من الحفاظ على هوامش أرباحها إذا ارتفعت تكاليف التشغيل؟
هل سيواصل المستهلكون والشركات الإنفاق بثقة؟
وربما الأهم من ذلك: هل تستند تقييمات سوق الأسهم إلى توقعات واقعية؟
لا توجد إجابة واحدة تنطبق على جميع الشركات أو القطاعات.
قد تواصل بعض الشركات توسعها السريع. وقد تشهد شركات أخرى تباطؤًا في النمو مع عودة الطلب إلى مستوياته الطبيعية أو زيادة نفقات الاستثمار.
وينبغي للمستثمرين أن يتذكروا أيضًا أن الظروف الاقتصادية قد تتغير على نحو غير متوقع.
فقرارات أسعار الفائدة والتطورات الجيوسياسية وأسعار السلع الأساسية والتغيرات في سلوك المستهلكين، كلها عوامل قد تؤثر في الأرباح المستقبلية.
بدلًا من محاولة التنبؤ بكل تحركات السوق، يتمثل النهج الأكثر عملية في تقييم الشركات بناءً على قوتها المالية وآفاقها طويلة الأجل وقدرتها على التكيف.
الصورة الأوسع للمستثمرين حول العالم
على الرغم من أن موسم إعلان الأرباح في الولايات المتحدة يحظى باهتمام كبير من الأسواق المالية حول العالم، فإن تأثيره يمتد إلى ما هو أبعد من الأسواق الأمريكية.
تعمل الشركات الأمريكية الكبرى على المستوى الدولي، وتشتري المعدات من موردين في الخارج، وتخدم عملاء في مناطق متعددة.
وقد تؤثر قراراتها الاستثمارية في الطلب العالمي على التقنية والإنتاج الصناعي واستهلاك الطاقة والتجارة الدولية.
وبالنسبة إلى المستثمرين في الأسواق الناشئة، ومنها باكستان، يمكن أن تقدم هذه التطورات مؤشرات مفيدة إلى الاتجاهات الاقتصادية العالمية.
فعلى سبيل المثال، قد تؤثر التغيرات في أسعار الطاقة العالمية في تكاليف البلدان المستوردة للطاقة. وقد تؤثر التحولات في توقعات أسعار الفائدة الأمريكية في تدفقات رأس المال العالمية وأسواق العملات.
كما قد يتيح الاستثمار في التقنية فرصًا للشركات العاملة في خدمات البرمجيات والبنية التحتية الرقمية وسلاسل الإمداد الدولية.
لكن أسواق الأسهم المحلية لا تتحرك بالضرورة في الاتجاه نفسه الذي تتحرك فيه وول ستريت.
فلا يزال للتضخم المحلي وأسعار الفائدة والسياسات الحكومية وتحركات العملات وأداء الشركات الفردية أهمية.
لذلك، من الأفضل فهم تقارير الأرباح العالمية باعتبارها مصدرًا واحدًا للمعلومات ضمن صورة استثمارية أوسع بكثير.
لنبدأ
غالبًا ما يستقطب موسم إعلان الأرباح الاهتمام بسبب العناوين المثيرة والنتائج المالية المفاجئة والتحركات الحادة في أسعار الأسهم.
لكن قيمته الحقيقية تكمن فيما يكشفه عن صحة الشركات واتجاه الاقتصاد.
سلطت فترة إعلان نتائج الربع الثالث من عام 2026 الضوء على قوة توقعات أرباح الشركات، والاستثمارات الكبيرة في الذكاء الاصطناعي، واستمرار التساؤلات بشأن التكاليف والهوامش والنمو المستقبلي.
هناك أسباب تدعو إلى التفاؤل، ولا سيما في القطاعات المستفيدة من الابتكار التكنولوجي وتحسن الكفاءة.
وفي الوقت نفسه، ينبغي للمستثمرين أن يدركوا أن التوقعات القوية للأرباح قد تضع ضغطًا كبيرًا على الشركات كي تحقق النتائج المرجوة.
لا تصبح الشركة استثمارًا جيدًا لمجرد أن أرباحها ترتفع. فجودة هذه الأرباح والوضع المالي للشركة والفرص المستقبلية المتاحة لها والسعر الذي يدفعه المستثمرون، كلها أمور تستحق الاهتمام.
وأهم درس يمكن استخلاصه من موسم إعلان الأرباح هو أن الاستثمار الناجح يتطلب الصبر والنظرة الشاملة.
النتائج الفصلية مهمة، لكنها لا تمثل سوى فصل واحد من قصة الشركة الطويلة.
وفهم هذه القصة يعني تجاوز العناوين، والتشكيك في الافتراضات، والانتباه إلى العوامل التي يمكن أن تدعم النمو المستدام.
وفي نهاية المطاف، فإن الشركات الأقدر على كسب ثقة المستثمرين على المدى الطويل هي تلك التي تحول الأفكار القوية إلى إيرادات فعلية، وتدير نفقاتها بمسؤولية، وتحقق تدفقًا نقديًا سليمًا، وتواصل خلق القيمة حتى عندما تزداد صعوبة الظروف الاقتصادية.