#cangoogledefinditscore
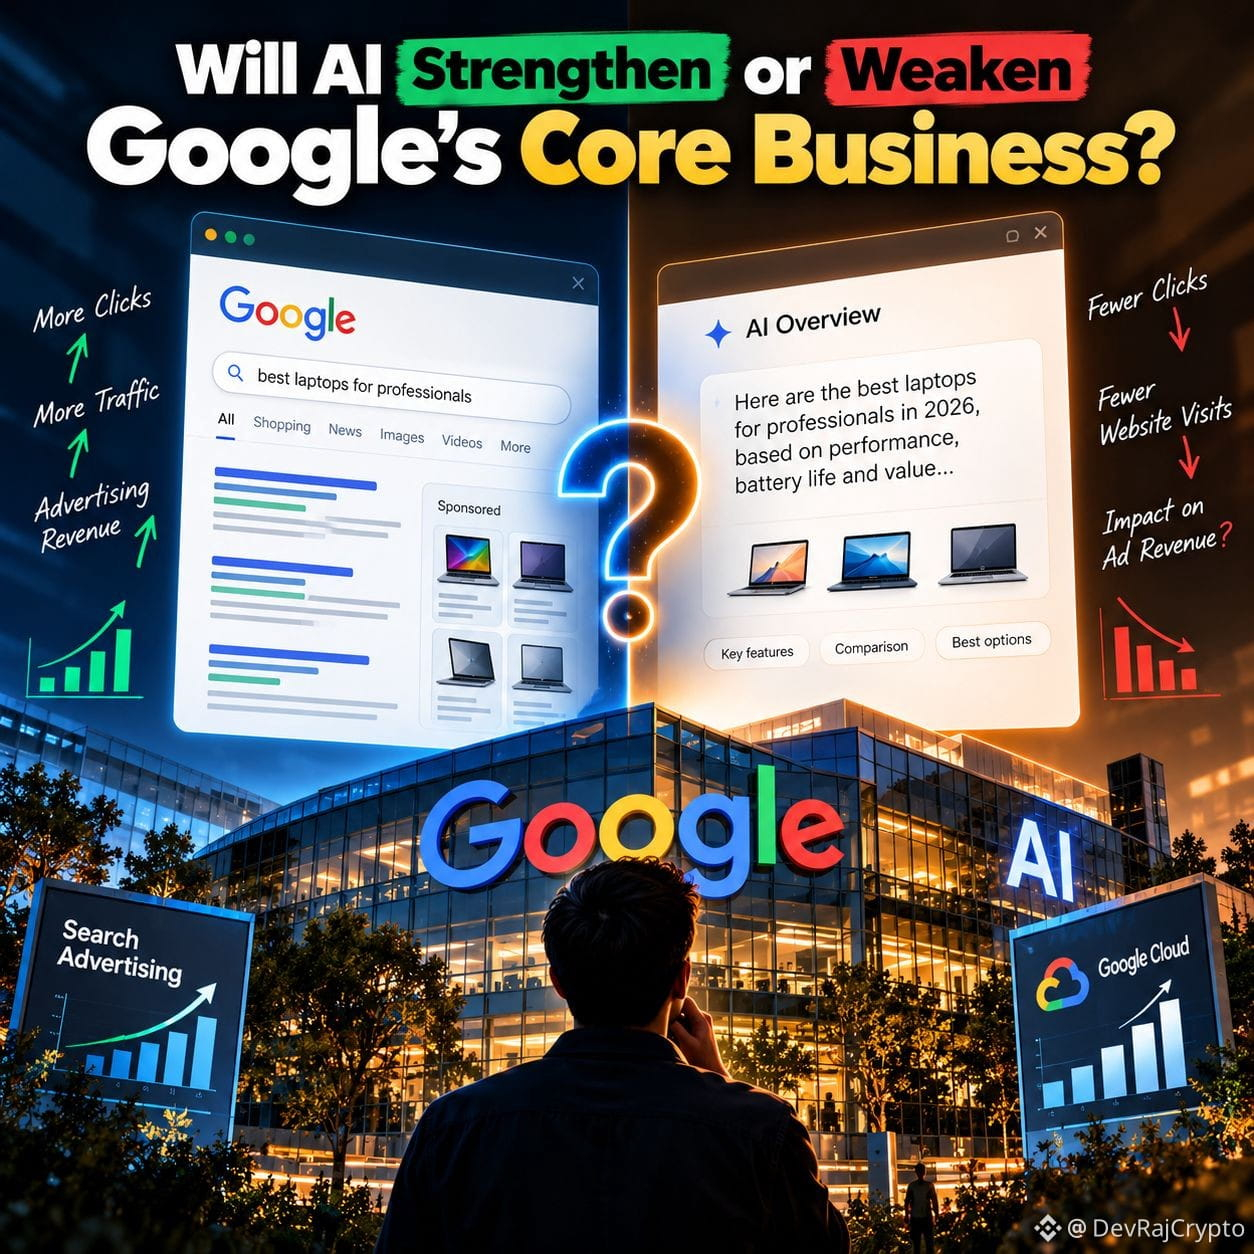
قد لا يكون أكبر خطر يواجه الذكاء الاصطناعي لدى Google هو خسارة المستخدمين، بل تغيير الطريقة التي تدرّ بها الشركة إيرادات الإعلانات من هؤلاء المستخدمين.
مع اقتراب إعلان Google عن أرباحها، هذا هو السؤال الذي أراه الأكثر إثارة للاهتمام.
قفزت إيرادات Google Cloud بنسبة 82% على أساس سنوي، لتصل إلى 24.8 مليار دولار في الربع الثاني من عام 2026. وهذا يوضح مدى أهمية الذكاء الاصطناعي والبنية التحتية السحابية لمسار نمو Alphabet.
لكن البحث يواجه تحديًا مختلفًا.
حين يطلب المستخدمون من الذكاء الاصطناعي إجابة كاملة بدلًا من التنقل بين مواقع متعددة، تتغير تجربة البحث التقليدية.
قد يعني انخفاض عدد النقرات فرصًا أقل لتحقيق الإيرادات من بعض الاستفسارات. لكن البحث المدعوم بالذكاء الاصطناعي قد يتيح أيضًا تفاعلات تجارية وفرصًا إعلانية جديدة.
السؤال الحقيقي هو: أي التأثيرين سيغلب؟
إليك ما سأراقبه في تقرير Google عن الأرباح:
1. نمو إعلانات البحث: هل لا يزال النشاط الأساسي لشركة Google قادرًا على الصمود؟
2. Google Cloud: هل يمكن أن يتحول الطلب على الذكاء الاصطناعي إلى نمو مستدام في الإيرادات؟
3. النفقات الرأسمالية: هل تحقق الشركة عوائد كافية لتبرير استثماراتها الضخمة في البنية التحتية للذكاء الاصطناعي؟
وجهة نظري: أنا متفائل بحذر بشأن قدرة Google على المنافسة في مجال الذكاء الاصطناعي، لكنني لا أفترض أن النمو القوي في Google Cloud سيحمي إعلانات البحث تلقائيًا.
لا تكمن ميزة Google على المدى الطويل في امتلاك محرك بحث شائع فحسب، بل في ربط نية المستخدم بنتائج ذات قيمة تجارية.
إذا غيّر الذكاء الاصطناعي الطريقة التي يعبّر بها الناس عن نواياهم، فعلى Google أن تثبت قدرتها على الحفاظ على هذه الميزة الاقتصادية.
ما رأيكم: هل سيعزز الذكاء الاصطناعي نشاط البحث لدى Google، أم سيُضعف نموذجها الإعلاني تدريجيًا؟
$GOOGL #CanGoogleDefindItsCore #EarningsSeason #BinancePick
المصدر: معاينة أرباح Alphabet وMicrosoft المنشورة على Binance Square في 26 أكتوبر 2026. ويستند رقم نمو Google Cloud في الربع الثاني إلى النتائج المعلنة.
هذا تحليلي الشخصي، وليس ضمانًا لنتائج الأرباح أو لاتجاه سعر السهم.