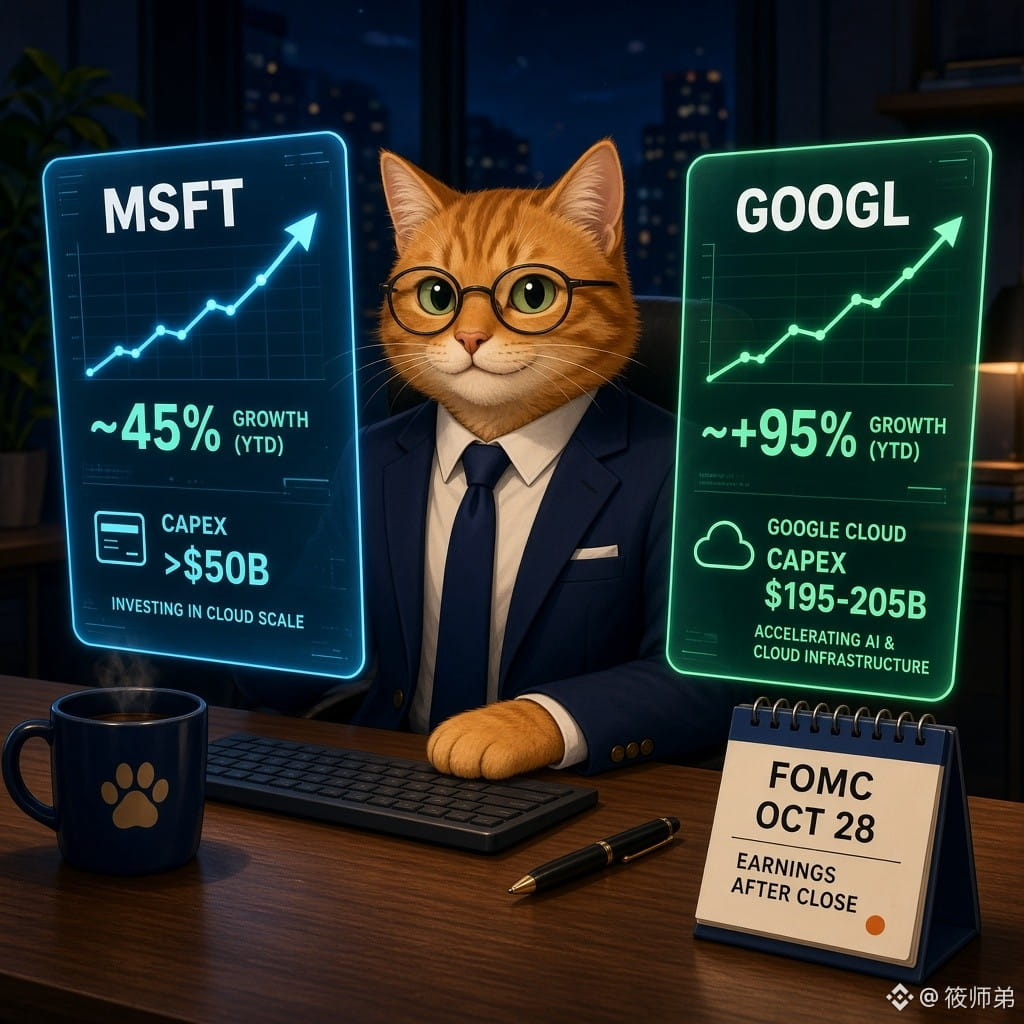
مايكروسوفت وAlphabet تعلنان نتائجهما بعد إغلاق السوق الليلة: اختبار ضغط لنفقات رأسمال الذكاء الاصطناعي
بحسب Pip Theory وS&P Global ورويترز وغيرها: تتوقع مايكروسوفت نمو Azure بنحو 45% هذا الربع على أساس ثبات أسعار الصرف، ونفقات رأسمالية تتجاوز 50 مليار دولار، فيما يبلغ متوسط التوقعات لربحية السهم نحو 4.71 دولار. أما Alphabet، فتبلغ توقعات الإيرادات نحو 127.4–127.9 مليار دولار، وتتوقع LSEG نمو Google Cloud بنحو 95.1% إلى قرابة 29.57 مليار دولار، مع توجيهات لنفقات رأسمالية سنوية تتراوح بين 195 و205 مليارات دولار. وفي اليوم نفسه، سيصدر قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) عند الساعة 14:00 بتوقيت شرق الولايات المتحدة، ويُعد المؤتمر الصحفي لوورش نقطة محورية.
【الرأي】 أشعلت نتائج هاينكس انتعاش أسهم الذاكرة والذكاء الاصطناعي، لكن الاختبار الحقيقي هو ما إذا كان بإمكان شركات الحوسبة السحابية فائقة النطاق إثبات أن «حرق الأموال مقابل تسريع النمو» لا يزال مجديًا؛ فأرقام Azure وGoogle Cloud، وهوامش الربح الإجمالية، وتوجيهات النفقات الرأسمالية أهم من ربحية السهم.
【الفرص/المخاطر】 قد تؤدي التوجيهات القوية إلى استمرار المعنويات الإيجابية في سلسلة رقائق أشباه الموصلات، وتعزز سردية الأسهم المرتبطة بقدرات الحوسبة. أما إذا تباطأ نمو السحابة أو زادت النفقات الرأسمالية مجددًا مع تعرض التدفقات النقدية لضغوط، فقد تتراجع الأصول عالية المخاطر (بما فيها $BTC ). راقبوا أولًا مستوى 82500 على الرسم البياني اليومي، وصياغة وورش بشأن مسار ديسمبر.
أيهما توليه أهمية أكبر: نمو خدمات السحابة، أم قدرة النفقات الرأسمالية على تحقيق العوائد؟
#美股 #AI #财报 $BTC $RENDER
للاسترشاد فقط، ولا يُعدّ نصيحة استثمارية