«وارن بافيت الصين» يشتري ألعابًا لهواة الجمع، ويخسر على الورق عشرات المليارات.
نظن دائمًا أن التمسك بالاستثمار طويل الأجل يعني أن الأرقام على الورق لن تبدو سيئة جدًا؛ كأنما ما دمت تمنح الوقت فرصة ليكون في صفك، فالخسارة غير المحققة الآن ليست سوى نتيجة مؤقتة. لكن استثمار دوان يونغبينغ في بوب مارت بدّد بعض هذا الوهم.
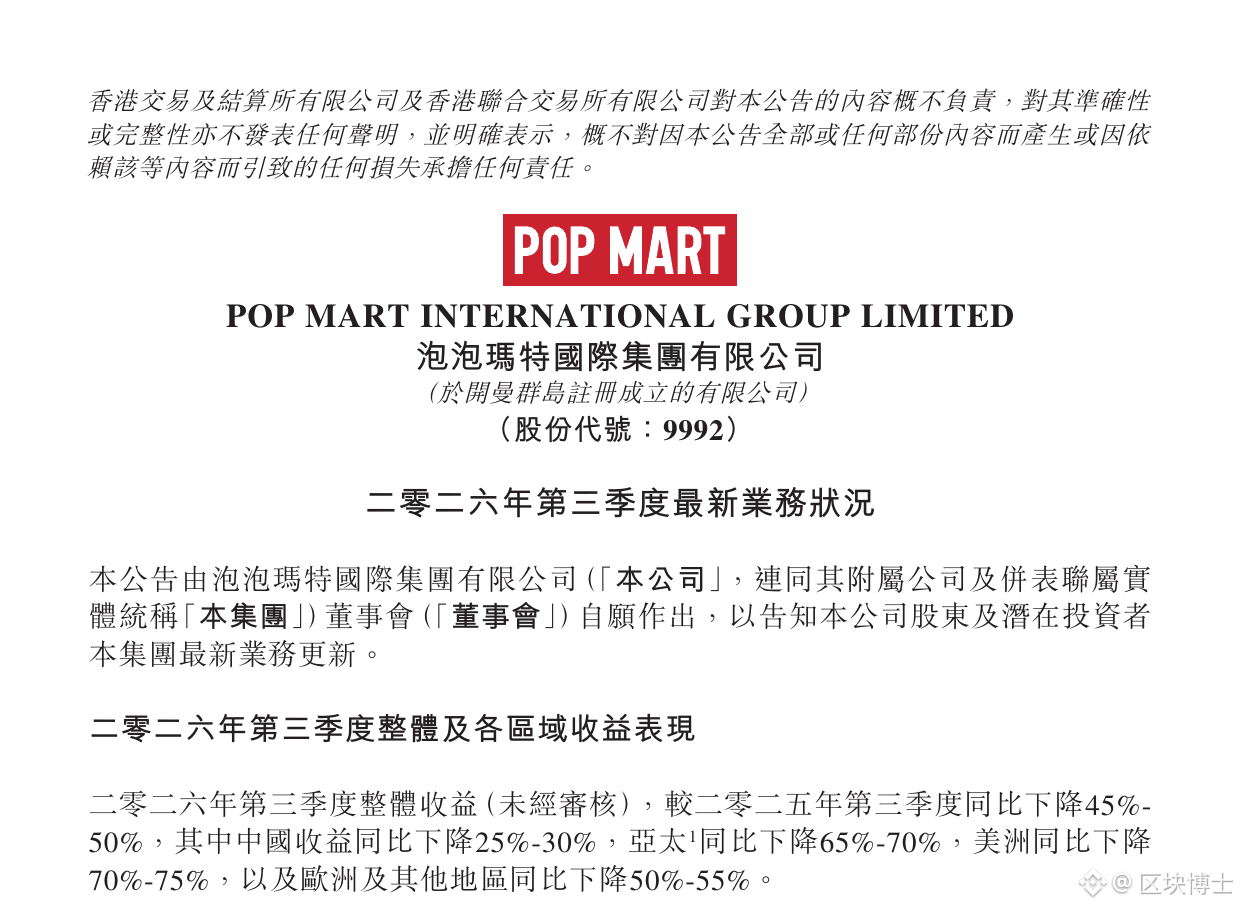
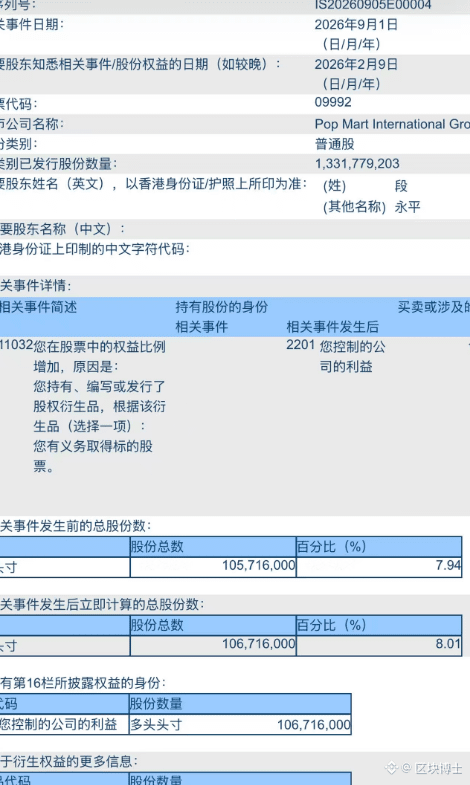
جاء في تحديث أعمال بورصة هونغ كونغ أن إجمالي الإيرادات في الربع الثالث من 2026 انخفض على أساس سنوي بنسبة تتراوح بين 45% و50%، فيما تراجعت إيرادات الأمريكتين بين 70% و75%، كما انخفضت المبيعات عبر الإنترنت في الصين بين 45% و50%. وقالت الإدارة إن LABUBU رفع قاعدة المقارنة إلى مستوى عالٍ جدًا العام الماضي. وفي الفترة نفسها، أظهرت الإفصاحات العامة أنه يملك، عبر H&H، نحو 107 ملايين سهم، أي ما يقارب 8.01%، وقال إنه من المرجح أن يشتري المزيد، لكن حصته لن تتجاوز 10%. وكان قد ذكر سابقًا أنه على الأرجح لن يبيع خلال عشر سنوات.
ولم يدخل الصفقة بشراء كامل الكمية نقدًا دفعة واحدة. ففي أبريل، كتب على منصة شيويه تشيو: «شركة بوب مارت للتأمين بدأت العمل رسميًا». وأكد لاحقًا أنه كان يبيع خيارات بيع (put): يحصل أولًا على علاوة، وإذا هبط سعر السهم إلى السعر المتفق عليه تقريبًا، يشتري الأسهم بذلك السعر. وتراوحت أسعار التنفيذ غالبًا عند مستوى يزيد قليلًا على 150، فتدخل العلاوة إلى جيبه أولًا، وتخفض التكلفة الفعلية بعض الشيء. وبعد ذلك، باع أيضًا خيارات شراء مغطاة (covered call)، وسوّى صفقات عند استحقاق الخيارات؛ فقفزت أرقام مراكزه الطويلة في بورصة هونغ كونغ تبعًا لذلك، لا لأنه غيّر فجأة رأيه بشأن عدم البيع لمدة عشر سنوات.
وبالاستناد إلى متوسط تكلفة يقارب 150 دولارًا هونغ كونغيًا، ومقارنته بسعر السهم اليوم، الذي يزيد قليلًا على 130، قدّرت وسائل الإعلام أن خسارته الدفترية في هذه الصفقة بلغت عشرات المليارات من الدولارات الهونغ كونغية. لكنه لم يكشف تفاصيل تكلفته، كما يصعب التحقق من مراكزه الأساسية في الخيارات؛ لذا فهذه مجرد تقديرات الآخرين، وليست كشف حسابه الحقيقي. لكنها تقديرات مذهلة بما يكفي.
ومن زاوية أخرى، قد لا تكون هذه الخسارة غير المحققة مؤلمة له بالقدر نفسه. فبيع خيارات البيع لشراء الأسهم يعني الانتظار عند سعر يرغب أصلًا في الشراء عنده؛ إذ يحصل على العلاوة مقدمًا، ثم يشتري الأسهم إذا هبطت، وكأن جزءًا من «قسط التأمين» يُخصم من التكلفة. بل سبق أن قال إن عدم تنفيذ خيار البيع يعني ربح العلاوة مجانًا، وإن تنفيذه يجعله يشعر بأنه ربح أكثر. خسارة عشرات المليارات على الورق تبدو كأنها خبر صادم لشخص عادي، لكنها بالنسبة إليه أقرب إلى إيصال دخول في مركز طويل الأجل.
غالبًا ما يمر الاستثمار طويل الأجل أولًا بفترة من الخسائر قبل أن نعرف إن كان القرار صائبًا. اتفاقنا مع منطق شركة على مدى عشر سنوات لا يعني أن مركزنا فيها قد حقق ربحًا بالفعل، واستخدام بيع خيارات البيع لخفض سعر الشراء لا يعني أن الخسائر غير المحققة لا تؤلم؛ بل يجعل وقعها أكثر قابلية للتحكم فحسب. ازدهار الملكية الفكرية أقرب إلى موجة من الأرباح الاستثنائية؛ فلا تخلطوا بينه وبين ميزة تنافسية مستدامة. واعتبار ذروة العام الماضي أرضية العام المقبل لن يؤدي إلا إلى تضخيم التوقعات أكثر من اللازم.
لا يمكن للمرء أن يبقى على قمة الجبل إلى الأبد. إذا كنت مستعدًا للتحقق من فرضية ما على مدى عشر سنوات، فعليك أن تعتاد أولًا على أن جزءًا طويلًا من الطريق لن ترى فيه أي عائد. هذا ليس نصيحة استثمارية؛ احرصوا على إجراء أبحاثكم بأنفسكم (DYOR).
$BTC $ETH