

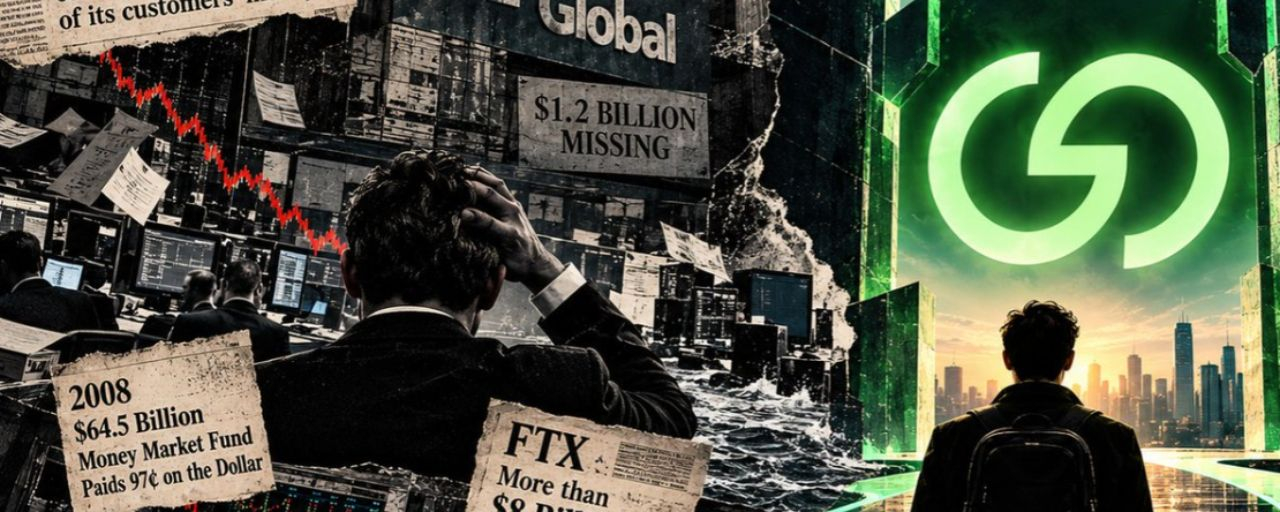

في 31 أكتوبر 2011، انهارت MF Global.
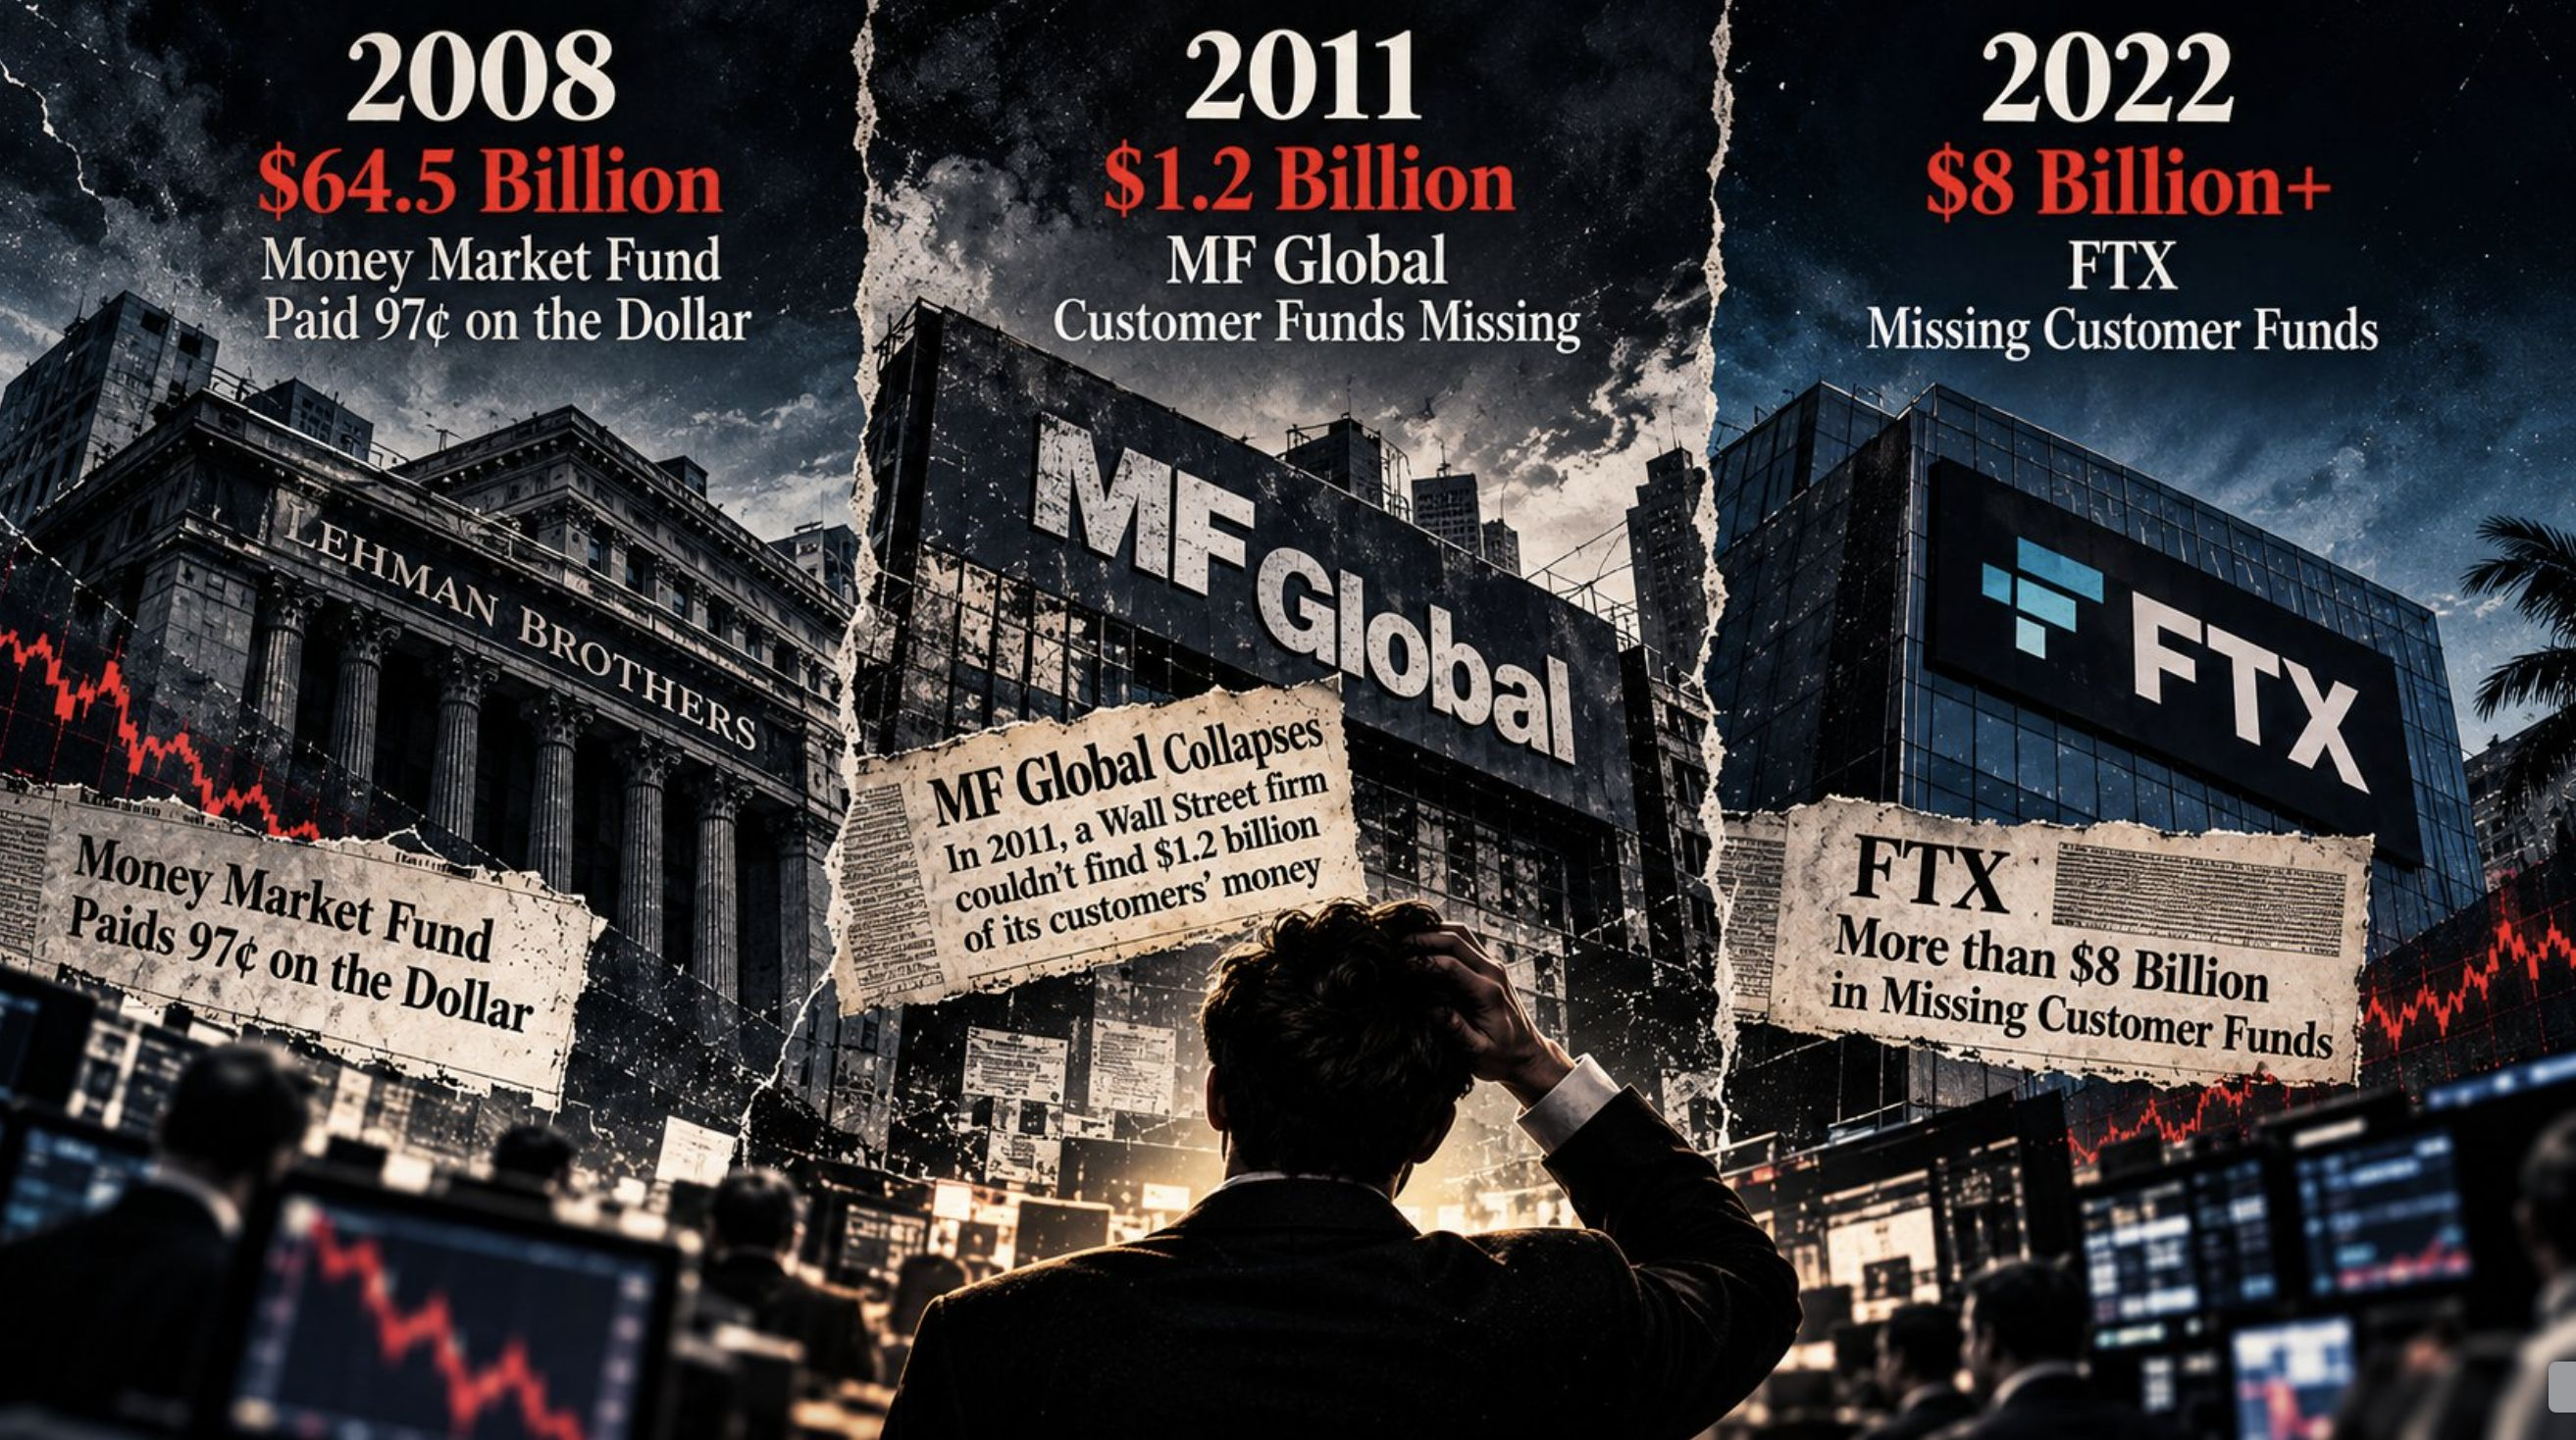
عندما بدأ التدقيق في الحسابات، تبيّن أن نحو 1.2 مليار دولار من أموال العملاء مفقودة، موزعة على نحو 38,000 حساب للعقود الآجلة. وأعادت التحويلات الجماعية لاحقًا نحو 72% منها.
المثير للصدمة أن ذلك لم يحدث مرة واحدة فقط.
في عام 2008، دفع صندوق لسوق النقد حجمه 64.5 مليار دولار للمستثمرين 97 سنتًا عن كل دولار، وأبلغهم أنهم لن يتمكنوا من سحب أموالهم لمدة أسبوع على الأقل. وعندما انهارت FTX في عام 2022، قدّرت لجنة تداول السلع الآجلة أن أكثر من 8 مليارات دولار من أموال العملاء مفقودة.
أسواق مختلفة، وعقود مختلفة، واللحظة نفسها: لم يعرف العملاء أين كانت أموالهم حقًا إلا بعد أن اختفت.
السؤال الذي يتعين على كل منصة تداول الإجابة عنه
التداول وعدٌ بين غريبين، ولا بد أن يقف أحدهم بينهما ويحتفظ بالأموال إلى أن تتم التسوية. في الأسواق التقليدية، تتولى غرف المقاصة والجهات التنظيمية والتراخيص هذه المهمة. القواعد ليست مثالية، كما أظهرت حالة MF Global، لكن هناك مجموعة قواعد وجهة يمكن محاسبتها على الالتزام بها.
الإجابة التي تقدمها منصة التداول عن سؤال «من يحتفظ بالأموال؟» هي ما يحدد ما إذا كان ينبغي لأحد التداول عليها.
كيف حاولت العملات المشفرة الإجابة عن هذا السؤال
كانت الإجابة الأولى في عالم العملات المشفرة هي منصة التداول المركزية: سريعة ومألوفة، لكنها تحتفظ بأموالك. أما الإجابة الثانية فكانت منصة التداول اللامركزية، حيث تحتفظ أنت بأصولك. عالجت منصات التداول اللامركزية (DEXs) مشكلة حفظ الأصول، لكنها غالباً ما كانت بطيئة في التداول، وعمل معظمها من دون أي جهة تنظيمية تُذكر.
أمضى السوق سنوات في الاختيار بين السرعة والتحكم. ويحاول نموذج ثالث، هو النموذج الهجين، الجمع بينهما.
مكان GRVT في هذا المشهد
$GRVT منصة تداول هجينة. تُجرى مطابقة الأوامر وإدارة المخاطر وتحديثات المراكز خارج السلسلة، ما يتيح تنفيذ الصفقات بسرعة المنصة، مع إبقاء البيانات الحساسة، مثل أرصدة الهامش وحدود التصفية، مشفرة. تُجمع الصفقات المطابقة في دفعات ضمن براهين عديمة المعرفة، ثم تُرسل إلى سلسلة مبنية على حزمة Hyperchain من ZKsync، التي ترتبط بإيثيريوم لإتمام التسوية النهائية. ويحتفظ المستخدمون بحيازة أصولهم بأنفسهم.
حصلت GRVT أيضاً على ترخيص. ففي 5 ديسمبر 2024، أصدرت هيئة النقد في برمودا لها ترخيصاً من الفئة M لمزاولة أعمال الأصول الرقمية بموجب قانون أعمال الأصول الرقمية. استغرق تقديم الطلب نحو 15 شهراً، وتقول GRVT إنها أول منصة تداول لامركزية تحصل على هذا الترخيص. والخطوة التالية هي الحصول على ترخيص كامل من الفئة F، كما تسعى GRVT للحصول على الموافقات بموجب لائحة MiCA في الاتحاد الأوروبي ومن خلال سوق أبوظبي العالمي (ADGM) في أبوظبي.
وجاء الدعم المالي معها. أغلقت GRVT جولة تمويل من الفئة A بقيمة 19 مليون دولار في سبتمبر 2025، شاركت في قيادتها كل من مؤسسة ZKsync وFurther Ventures وEigenCloud و500 Global. وفي يناير، سجلت حجم تداول شهرياً بلغ 51.6 مليار دولار، وقيمة إجمالية مقفلة بلغت 107.1 مليون دولار، ومراكز مفتوحة بقيمة 484.1 مليون دولار، وأكثر من 10,000 متداول نشط شهرياً.
ما يمكنك فعله هناك
تدير المنصة نحو 200 سوق للعقود الدائمة للعملات المشفرة والأصول الواقعية، من خلال حساب واحد يحتفظ فيه المستخدم بأصوله بنفسه.
يوفر GRVT Earn عائداً أساسياً بنسبة 3.5% افتراضياً، مرتبطاً بأسعار سندات الخزانة الأمريكية، على الهامش نفسه الذي تتداول به، ويواصل تحقيق العائد حتى عندما لا تتداول. يأتي العائد من بروتوكولات التمويل اللامركزي مثل Aave ومن صناديق سوق المال المُرمّزة. وتشمل الخيارات المتاحة حالياً إقراض العملة المستقرة sGHO بعائد سنوي فعلي (APY) قدره 4.60%، وسندات الخزانة المُرمّزة USDY بعائد 3.74%، والإقراض عبر Aave بعائد 3.61%. وتعمل GRVT على بناء مركز بقيمة 100 مليون دولار في USDY بالتعاون مع Ondo على مدى 12 شهراً، وتحتفظ بهذا المركز في ميزانيتها العمومية الخاصة، فلا يحتاج المستخدمون إلى شراء USDY أو نقل الأصول بين الشبكات للحصول على العائد.
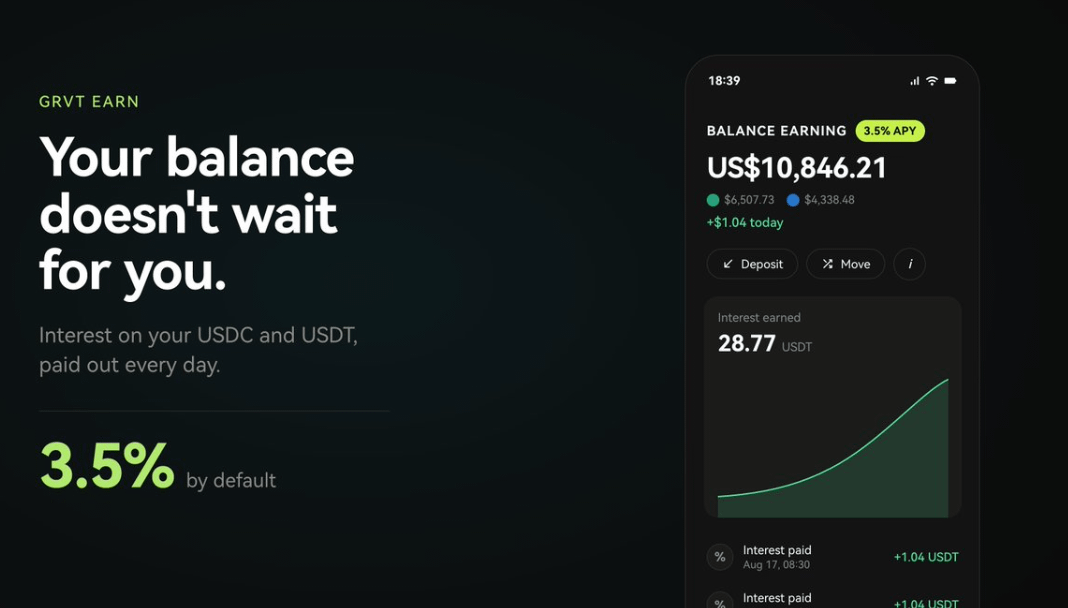
ستُطرح العقود الدائمة ذات التمويل المستقر من دون رسوم تداول، مع تمويل يُحتسب مرة واحدة يومياً عبر السلع والأسهم والعملات الأجنبية والمؤشرات، وبهدف توفير أكثر من 1,000 سوق بحلول نهاية ديسمبر. وستتوفر خاصية استخدام العائد كهامش في نوفمبر، ما يتيح لأرصدة Earn دعم المراكز مع مواصلة تراكم العائد. وفي نهاية نوفمبر، يجمع GRVT 2.0 كل شيء في تطبيق واحد يحتفظ فيه المستخدم بأصوله بنفسه.
تمتد خارطة الطريق إلى أبعد من ذلك. تصف GRVT نظام هامش موحداً يمكن فيه استخدام BTC وETH والعملات المستقرة والأصول الواقعية المُرمّزة جميعاً ضماناً للتداول مع تحقيق عائد، إلى جانب منتج إقراض للوساطة الرئيسية توفر فيه GRVT نسبة 80% من القرض، بينما يقدم المتداول 20% كحقوق ملكية تتحمل الخسائر أولاً.
أفكار أخيرة
يعود كل إخفاق مما سبق إلى سؤال واحد: من احتفظ بالأموال، وما الذي كان يفصلها عن أصحابها؟ تجيب غرف المقاصة عن ذلك بطبقات من رأس المال. أما إجابة GRVT فتجمع بين جهة تنظيمية وبراهين لكل صفقة تتم تسويتها وأصول تبقى في أيدي المستخدمين. تنمو معظم منصات التداول أولاً، ثم تفكر في التنظيم لاحقاً. أما GRVT فحصلت على الترخيص أولاً، ثم بنت منتجاتها عليه، وهذا أساس أقوى مما كان لدى معظم السوق عندما انهارت FTX.