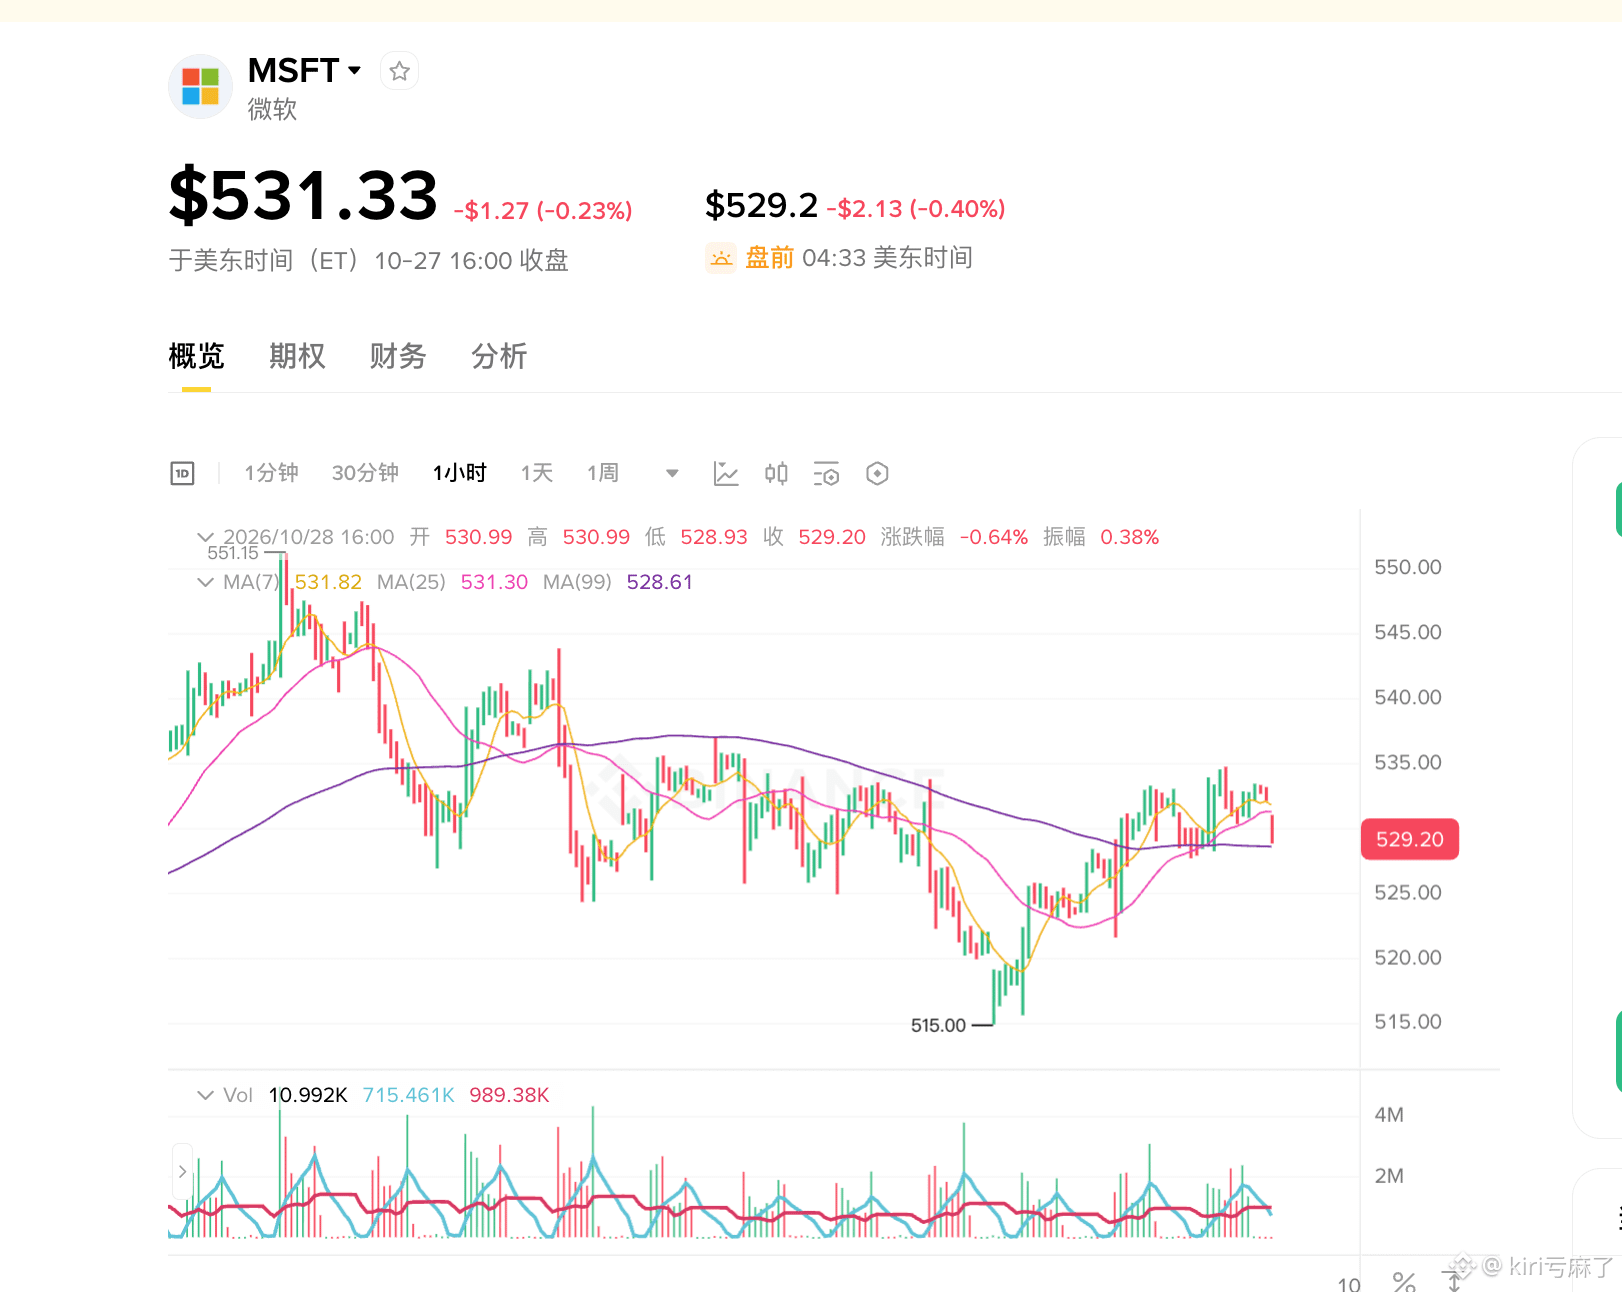
نتائج مايكروسوفت الليلة: هل يمكن أن يتحول الإنفاق على الذكاء الاصطناعي إلى إيرادات فعلية؟
يا جماعة، ستعلن مايكروسوفت نتائجها المالية بعد إغلاق السوق الليلة (الربع الأول من السنة المالية 2027).
تتوقع السوق إيرادات تتجاوز 90 مليار دولار بقليل (بنمو سنوي يقارب 17%)، وربحية للسهم بين 4.71 و4.72 دولار. من المرجح أن تكون الأرقام بحد ذاتها جيدة، لكن السؤال الأهم هو: هل بدأ الذكاء الاصطناعي يدرّ إيرادات فعلية؟
تقييمي: نعم، لكن ليس بالقدر الذي يأمله الأكثر تفاؤلاً.
Azure هو المحرك الأساسي. وقدّرت الشركة بنفسها نمو الإيرادات بأسعار صرف ثابتة عند 44%-45%، وهو تسارع طفيف مقارنة بـ43% في الربع السابق. لا يزال الطلب يفوق العرض، وستنعكس وتيرة زيادة الطاقة الاستيعابية مباشرةً على الأرقام هذه المرة. وإذا بلغ النمو 45% أو تجاوزه بقليل، فهذا يعني أن الطلب على قدرات الحوسبة اللازمة للذكاء الاصطناعي ما زال قوياً للغاية.
أما Copilot، فهو جدير بالمتابعة أكثر. فقد تجاوز عدد المقاعد المدفوعة 30 مليوناً (مقارنة بـ20 مليوناً فقط في الربع السابق)، وهو نمو سريع. لكنه لا يشكل بعد حصة كبيرة جداً من إجمالي الإيرادات، والأهم في الوقت الحالي هو أنه «يؤكد صحة المسار». وما يستحق المتابعة فعلاً هو ما إذا كانت الشركات ستنتقل من المشاريع التجريبية إلى تعميمه في جميع أنحاء المؤسسة، وما إذا كان التسعير بحسب الاستخدام سيبدأ في تحقيق زيادة ملحوظة في الإيرادات.
أما النفقات الرأسمالية، فلا تزال مصدر قلق. فمن المتوقع أن تتجاوز 50 مليار دولار هذا الربع، وأكثر ما تخشاه السوق هو أن «يكون الاستثمار ضخماً، بينما تظل العوائد مؤجلة». فإذا حققت الإيرادات وAzure التوقعات، لكن هوامش الربح تعرضت لضغط كبير، فقد يكون رد فعل السهم عادياً.
أعتقد شخصياً أن النتائج الليلة ستكون على الأرجح متينة وتميل إلى الإيجابية: قد تتجاوز الإيرادات وAzure التوقعات، ويواصل Copilot تقديم قصته الواعدة، لكن النفقات الرأسمالية والتوقعات المستقبلية ستبقيان المستثمرين حذرين. لا تزال قصة الذكاء الاصطناعي في مرحلة مبكرة إلى متوسطة، ومايكروسوفت هي حالياً الشركة التي تملك أوضح مسار لتحقيق إيرادات منه، لكن لا تتوقعوا انفجاراً مفاجئاً في ربع واحد.
ما رأيكم؟ هل تركزون أكثر على نمو Azure، أم تهتمون أكثر بنمو عدد مقاعد Copilot؟
#微软财报能否兑现ai红利