
2026 年 10 月 28 日,瑞波币XRP在行情异动榜上动了下,单日涨了约百分之一点二。数字不大,但它背后那件事才值得聊:一笔钱从国内转到国外亲戚账户,为什么常常要磨两三天,而有些人说用区块链几秒就能到?
这中间的账,到底差在哪。
一笔钱出国,为什么要过那么多手
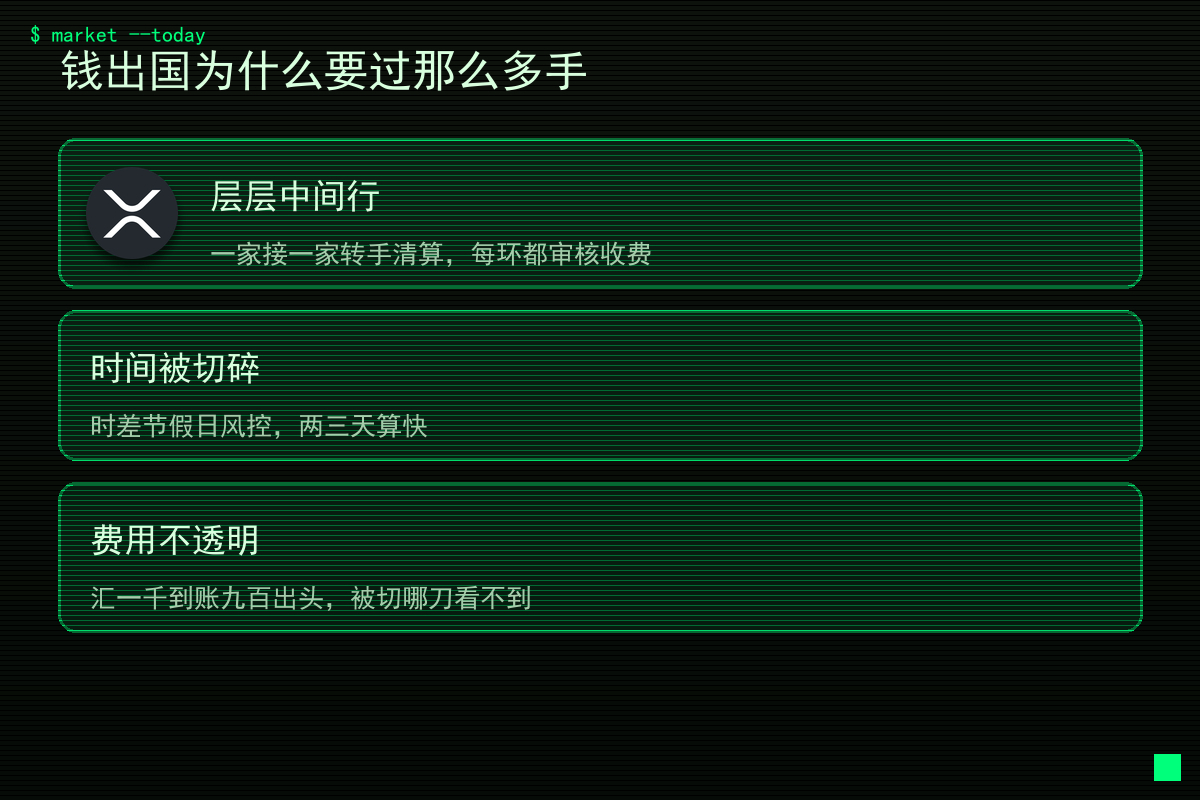
传统跨境汇款走的是一套老网络。你从 A 国银行发起一笔转账,钱并不会真的“飞”过去,而是经过一串中间行,一家接一家地转手清算。
问题就出在“一串”上。每一家中转银行都要做合规审核、要收一笔手续费,还要等自己的清算窗口。任何一环卡住,整笔钱就停在那儿。遇到时差、节假日、风控抽查,两三天算快的,拖上一周也不稀奇。
更憋屈的是费用。你汇出去一千,到账可能只剩九百出头,中间被切走的每一刀都不透明。普通人根本看不到钱在哪一环被扣了。
这笔账的本质,是“信任靠机构层层背书”,效率低、成本高,是这套体系自带的毛病。
区块链怎么把几天压成几秒
区块链想的不是“加更多中间行”,而是把账本本身公开化。点对点结算,意味着两边直接在链上完成价值转移,不用一家家银行跑腿。
最常被拿来讲的例子是稳定币和专门的支付类币种做“桥”。比如一笔跨境付款,发起方把本地货币换成链上稳定币,几秒内转到对方账户,对方再换成当地货币。中间没有层层中转,到账时间从“天”被压到“秒”,手续费也因为没有那么多环节而大幅下降。
XRP的设计目标就是这条路——为金融机构提供快速结算的通道。它出现在异动榜,往往是因为市场又聊起“跨境支付效率”这个老话题。
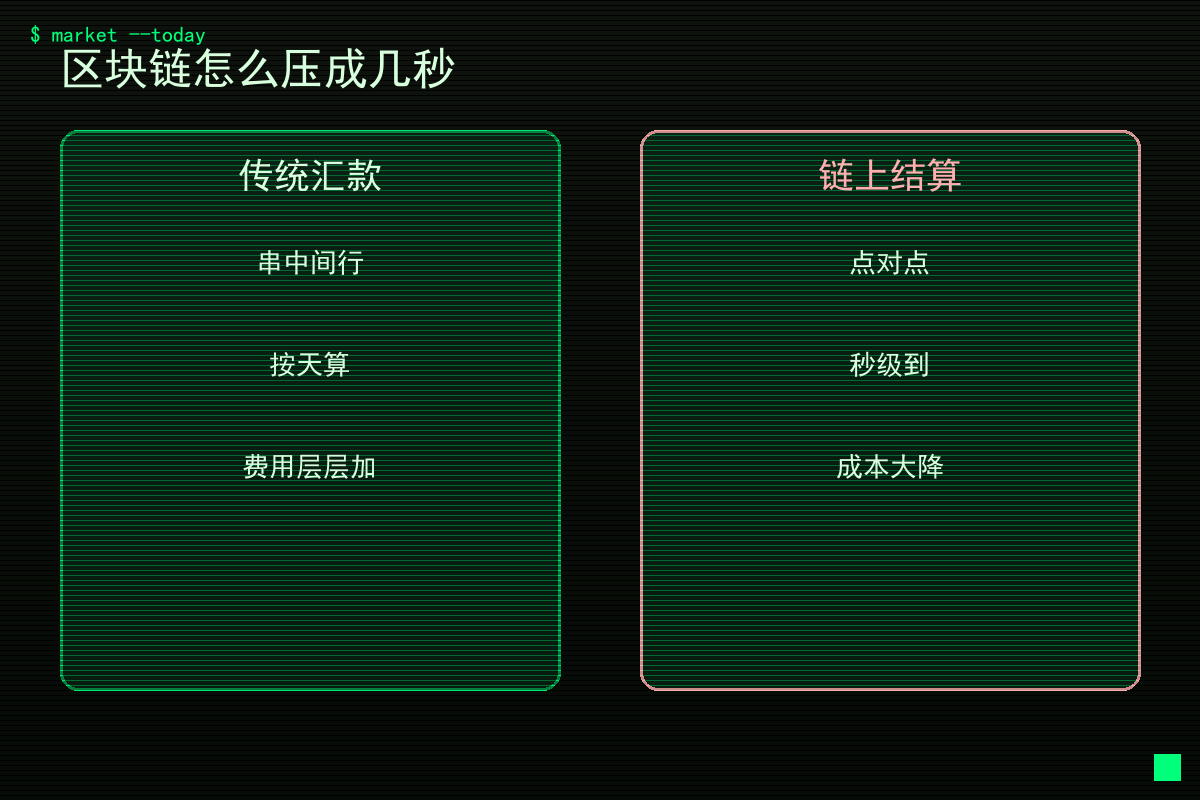
理论上很漂亮:快、便宜、透明。可理论落地,从来没那么干净。
账算得清,落地却没那么顺
先说进展。近几年确实有不少银行和支付机构在试水链上结算,某些走廊的跨境转账已经能做到分钟级,成本也降了下来。这是实打实的变化,不是画饼。
但争议也跟着来。第一道坎是监管。不同国家对链上资产的定性不一样,反洗钱、反恐怖融资的要求卡得很死。一套能在全球跑的支付网络,必须先过各国的合规关,这不是技术能单独解决的。
第二道坎是“真落地”和“能落地”的差距。很多项目演示跑得飞起,真要对接现有银行系统、要覆盖足够多的币种和地区,难度指数级上升。宣传里说“几秒到账”,往往指的是链上那一段,端到端的体验还得看两端怎么接。
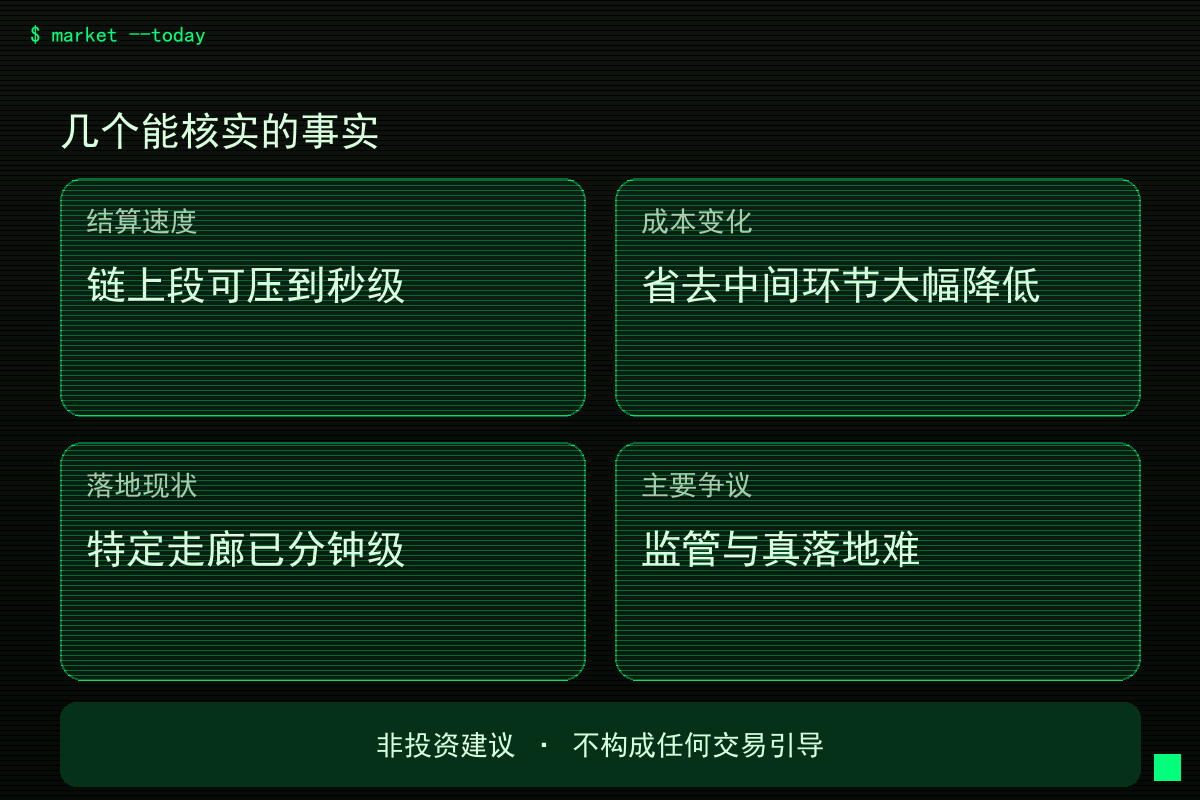
所以别一听“区块链支付”就觉得传统银行明天就完蛋。它在特定走廊、特定场景里确实更好用,但全面替代还为时过早。
看清它能做什么,别替它吹过头
回到开头那个数字。XRP涨一点跌一点,和它背后的技术价值,常常是两码事。今天因为“跨境支付”被讨论而涨,明天可能因为别的话题跌,别把价格涨跌当成技术落地的证据。
对普通人来说,真正有用的认知是:跨境汇款这件事,确实有更快更省的新方案在长出来,但它还在路上,远没到“谁都能随便用”的地步。
看懂它能做什么、不能做什么,比跟着行情追涨杀跌有用得多。
你平时跨境汇款最烦的是哪一段?评论区说说你的遭遇。#谷歌财报能否守住基本盘 #FOMC会议 #SK海力士拟追加约450亿美元股东回报