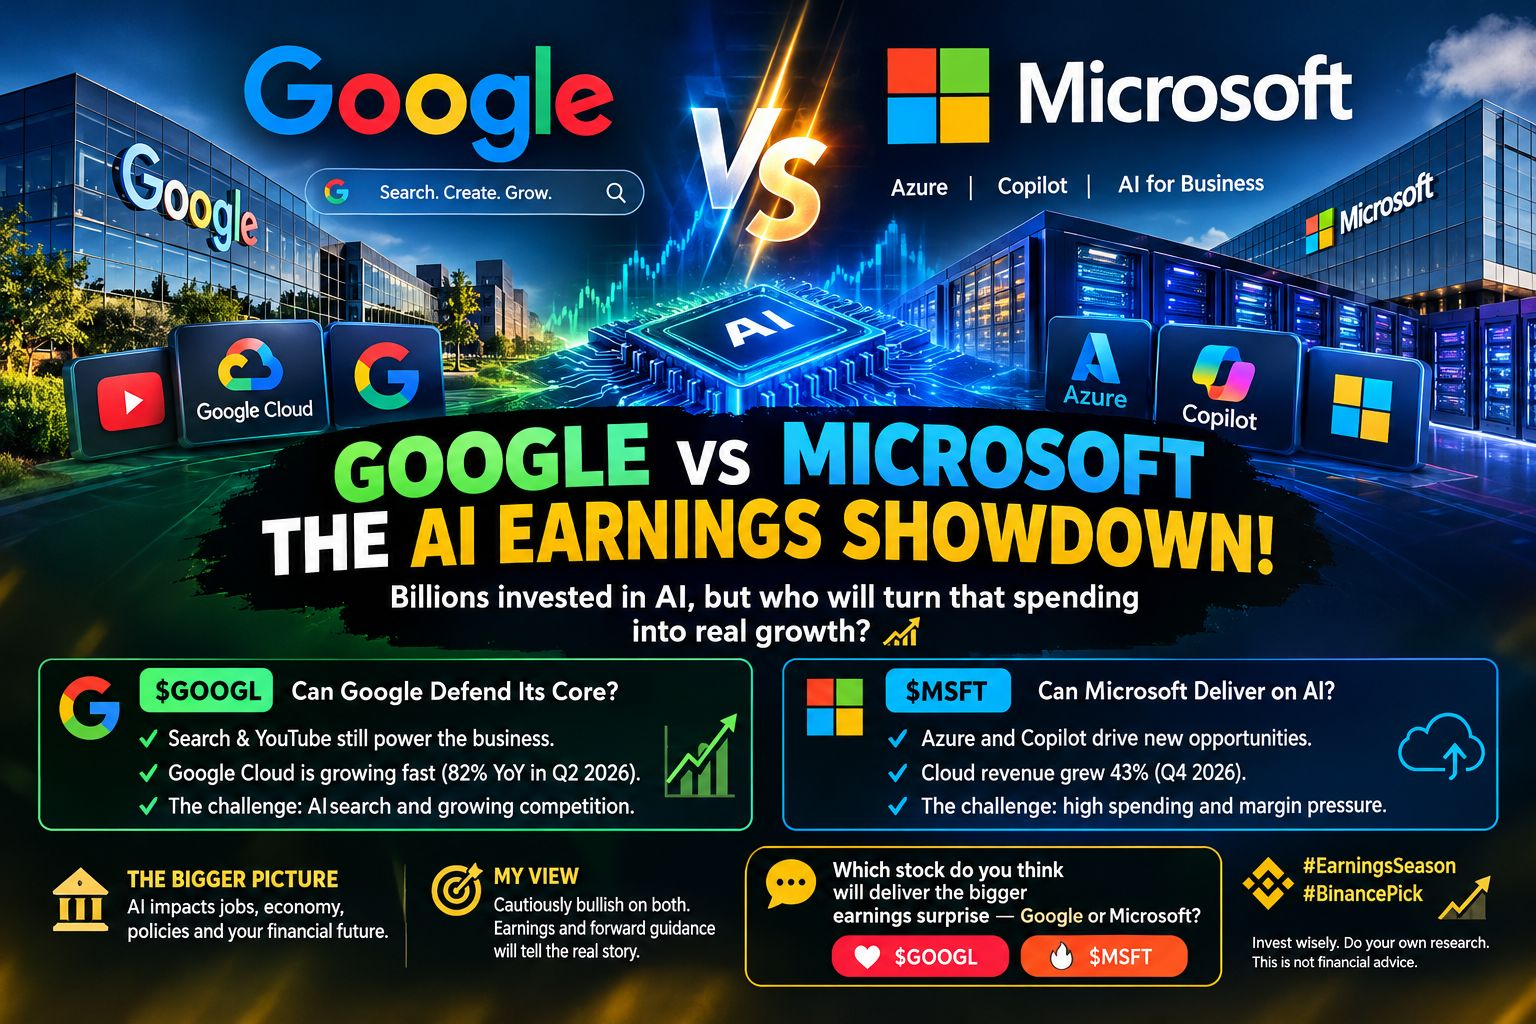
تتدفق مليارات الدولارات إلى الذكاء الاصطناعي، لكن المستثمرين يطرحون سؤالًا أكثر صعوبة: من سيحوّل هذا الإنفاق إلى أرباح مستدامة؟
في 28 أكتوبر، من المقرر أن تعلن Alphabet (GOOGL) وMicrosoft (MSFT) عن أرباحهما بعد إغلاق السوق الأمريكية. وقد تقدم هذه النتائج مؤشرًا مهمًا على مستقبل الاستثمار في الذكاء الاصطناعي. لا يقتصر الأمر على نمو الإيرادات، بل يتعلق أيضًا بقدرة استثمارات الذكاء الاصطناعي على تحقيق عوائد مستدامة.
🟢 $GOOGL — هل تستطيع Google حماية نشاطها في مجال البحث؟
تتمثل أكبر نقاط قوة Google في أعمالها الراسخة. ويوفر الإعلان عبر البحث وYouTube وGoogle Cloud مصادر متعددة للإيرادات.
في الربع الثاني من عام 2026، نمت إيرادات ألفابت بنسبة 24% على أساس سنوي. وزادت إيرادات البحث والإيرادات الأخرى بنسبة 17%، فيما قفزت إيرادات Google Cloud بنسبة 82%. وتُظهر هذه الأرقام أن جوجل تحقق نموًا بالفعل في أعمالها الأساسية وعملياتها السحابية.
لكن هناك تحديًا حقيقيًا في الأفق.
تُغيّر أدوات البحث المدعومة بالذكاء الاصطناعي طريقة عثور الناس على المعلومات. وإذا ازداد اعتماد المستخدمين على مساعدات الذكاء الاصطناعي بدلًا من نتائج البحث التقليدية، فقد يتعرض نموذج جوجل الإعلاني لضغوط.
ينبغي للمستثمرين مراقبة ثلاثة أمور:
إيرادات البحث: هل تستطيع جوجل حماية أعمالها الإعلانية؟
Google Cloud: هل سيواصل الطلب على الذكاء الاصطناعي دفع النمو؟
الإنفاق على الذكاء الاصطناعي: هل يمكن للاستثمارات الأكبر أن تترجم إلى أرباح وتدفقات نقدية أقوى؟
السيناريو الإيجابي: يظل البحث متماسكًا، وتواصل الخدمات السحابية التوسع، وتُتيح ميزات الذكاء الاصطناعي فرصًا جديدة للإيرادات.
السيناريو السلبي: ترتفع تكاليف البنية التحتية للذكاء الاصطناعي بوتيرة أسرع من الأرباح، بينما تضغط المنافسة على نشاط البحث.
🔵 MSFT — هل تستطيع مايكروسوفت تحقيق أرباح من طفرة الذكاء الاصطناعي؟
تتمتع مايكروسوفت بميزة مختلفة. إذ تتيح لها منصة Azure السحابية وأدوات Copilot للذكاء الاصطناعي فرصًا لبيع خدمات الذكاء الاصطناعي للشركات التي تعتمد بالفعل على برامجها.
في نتائج الربع الرابع من سنتها المالية 2026، أعلنت مايكروسوفت عن إيرادات فصلية بلغت 90 مليار دولار، بزيادة 18% على أساس سنوي. ونمت إيرادات Azure وخدمات الحوسبة السحابية الأخرى بنسبة 43%، فيما زادت إيرادات Microsoft Cloud بنسبة 27%.
هذه أرقام نمو قوية. لكن على المستثمرين معرفة ما إذا كان هذا الزخم قادرًا على الاستمرار من دون التسبب في ضغط مفرط على هوامش الربح.
أركز على ثلاثة مجالات:
نمو Azure: هل يتسارع الطلب على الحوسبة السحابية والذكاء الاصطناعي؟
اعتماد Copilot: هل ترغب الشركات في الدفع مقابل أدوات الذكاء الاصطناعي على نطاق واسع؟
النفقات الرأسمالية: هل تحقق مايكروسوفت عوائد كافية تبرر استثماراتها المتزايدة في البنية التحتية للذكاء الاصطناعي؟
السيناريو الإيجابي: يظل الطلب على Azure قويًا، وتتوسع اشتراكات Copilot، وتدعم إيرادات الذكاء الاصطناعي الأرباح المستقبلية.
السيناريو السلبي: يرتفع الإنفاق على البنية التحتية بسرعة كبيرة، وتزداد التكاليف التشغيلية، ولا يرقى تحقيق الإيرادات من الذكاء الاصطناعي إلى التوقعات.
وأظهرت أحدث نتائج مايكروسوفت للأرباح أيضًا مدى أهمية هوامش الربح: فقد انخفضت نسبة هامش الربح الإجمالي لخدماتها السحابية على أساس سنوي، مع استثمار الشركة في البنية التحتية للذكاء الاصطناعي وتزايد أعباء تشغيل Azure.
⚖️ الصورة الأكبر: لماذا يتجاوز هذا الأمر أسهم التكنولوجيا؟
تتجاوز هذه المنافسة شركتين فقط.
تتطلب البنية التحتية للذكاء الاصطناعي استثمارات هائلة في مراكز البيانات ورقائق الحوسبة والكهرباء وسعة الشبكات. ويوفر هذا الإنفاق فرصًا لموردي التكنولوجيا، لكنه ينطوي أيضًا على مخاطر مالية.
للسياسات الحكومية أهمية هنا. فأسعار الفائدة تؤثر في تكلفة التمويل، بينما قد تؤثر سياسات الطاقة وقواعد المنافسة وقوانين حماية البيانات وتنظيم الذكاء الاصطناعي في سرعة توسع الشركات.
وبالنسبة لعامة الناس، قد تؤثر النتائج في فرص العمل والإنتاجية وتكاليف الأعمال وإمكانية الوصول إلى الخدمات المدعومة بالذكاء الاصطناعي.
أما الدرس للمستثمرين فهو واضح: قد تتصدر شركة ما مجال تقنيات الذكاء الاصطناعي من دون أن تحقق بالضرورة أفضل عوائد في سوق الأسهم.
📊 رؤيتي للتداول والاستثمار
أنا متفائل بحذر بشأن كل من $GOOGL و$MSFT ، لكنني لن أشتري أيًا من السهمين لمجرد أن الذكاء الاصطناعي يحظى بالاهتمام.
إليك ما سأراقبه عند صدور تقارير الأرباح:
1. الإيرادات مقارنة بالتوقعات: من المهم أن تتجاوز النتائج توقعات المحللين، لكن حجم هذا التجاوز وجودته مهمان أيضًا.
2. التوجيهات المستقبلية: قد يكون لتوقعات الإدارة تأثير أكبر على السهم من نتائج الربع الأخير.
3. ربحية الذكاء الاصطناعي: ابحث عن دلائل على نمو إيرادات الذكاء الاصطناعي بالسرعة الكافية لتبرير الإنفاق على البنية التحتية.
4. رد فعل السوق: حتى الأرباح القوية قد تؤدي إلى موجة بيع إذا كان المستثمرون يتوقعون نتائج أفضل.
تجنب ملاحقة الارتفاع المفاجئ في السعر. انتظر حتى يستوعب السوق النتائج، وقيّم تحركات السعر، وحدد فرصة استثمارية معقولة من حيث المخاطر والعائد.
تذكر أن هذه أسهم وليست عملات مشفرة. قد تظل أسعارها متقلبة بشدة وقت إعلان الأرباح، ولا تضمن التوقعات الإيجابية للأعمال ولا الإيرادات القوية رد فعل إيجابيًا في السوق.
🎯 الخلاصة النهائية: أي الشركتين تتمتع بأفضلية؟
تجمع جوجل بين قوة الإعلانات وتطوير الذكاء الاصطناعي والنمو السريع لإيرادات الحوسبة السحابية. أما مايكروسوفت، فتتميز بمنظومة قوية للمؤسسات، ومنصة Azure، وسبل متعددة لتحقيق الإيرادات من الذكاء الاصطناعي.
لدى الشركتين فرص. وكلتاهما تواجهان مخاطر في التنفيذ.
سيتوقف تفضيلي على الشركة التي توضح المسار الأكثر وضوحًا لتحويل استثمارات الذكاء الاصطناعي إلى أرباح وتدفقات نقدية مستدامة، وليس على الشركة التي تعلن عن التقنية الأكثر إبهارًا فحسب.
والآن جاء دوركم! 👇
❤️ GOOGL: ستدافع جوجل عن محرك البحث وستحقق أرباحًا تفوق التوقعات.
🔥 MSFT: ستحول مايكروسوفت الطلب على Azure وCopilot إلى أرباح أكبر من الذكاء الاصطناعي.
أي سهم تعتقدون أنه سيحقق مفاجأة أكبر في الأرباح، ولماذا؟
شاركوا تحليلاتكم في التعليقات!
#GOOGL #MSFT #CanMicrosoftDeliverOnAI #AI #Geopolitics