نتائج مايكروسوفت المالية تشير إلى دخول استثمارات الذكاء الاصطناعي مرحلة التحقق من العوائد
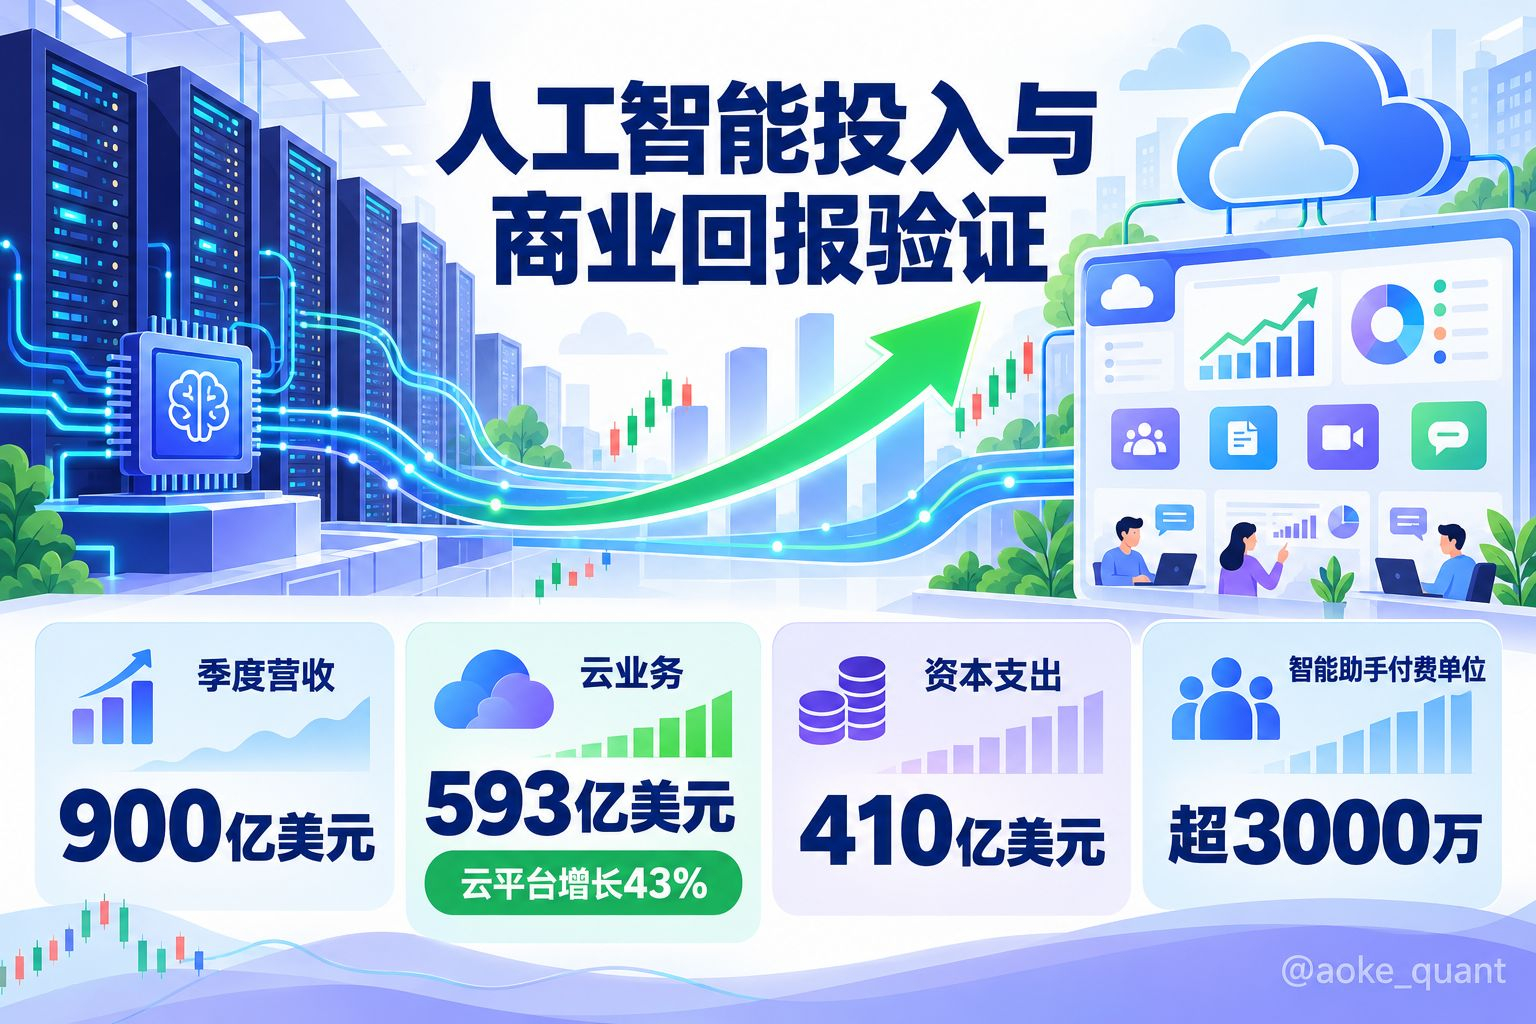
قدّمت النتائج الفصلية التي أعلنتها مايكروسوفت في 29 يوليو نموذجًا ملموسًا للسوق لمراقبة مدى قدرة استثمارات الذكاء الاصطناعي على تحقيق إيرادات. وبحسب البيانات المعلنة، بلغت إيرادات مايكروسوفت في الربع الممتد من أبريل إلى يونيو 90 مليار دولار، بزيادة سنوية قدرها 18%؛ وبلغت إيرادات أعمال الحوسبة السحابية 59.3 مليار دولار، بزيادة 27%، فيما نمت إيرادات Azure بنسبة 43%. وفي ظل التوسع المستمر في الاستثمار بالبنية التحتية للذكاء الاصطناعي، أصبحت هذه الأرقام السحابية أساسًا مهمًا لقياس كفاءة تحويل الاستثمارات إلى أعمال تجارية.
لا تقتصر المسألة الأساسية على نمو الإيرادات، بل تتعلق بإمكانية تشكيل حلقة مغلقة قابلة للتحقق بين الإيرادات والاستثمارات. فقد بلغت النفقات الرأسمالية لمايكروسوفت 41 مليار دولار في هذا الربع، ما يعني أن مراكز البيانات والقدرات الحاسوبية والبنية التحتية ذات الصلة لا تزال تتوسع بسرعة. ولا يعارض السوق بطبيعته الإنفاق الرأسمالي المرتفع؛ بل ينصب اهتمامه الحقيقي على ما إذا كانت هناك طلبات فعلية تستوعب الطاقة الإنتاجية الجديدة، وما إذا كانت الزيادة المستقبلية في الإيرادات ستكفي لتغطية الاستهلاك وتكاليف التشغيل وضغوط التدفقات النقدية.
مسار مايكروسوفت واضح نسبيًا: تشتري الشركات خدمات الحوسبة السحابية، وتلبي Azure احتياجات التدريب والاستدلال، ثم تُدمج منتجات مثل Copilot في بيئات العمل والتطوير والتعاون. وتشير المعلومات المتاحة إلى أن إيرادات Azure تجاوزت 100 مليار دولار في السنة المالية 2026، وأن عدد المقاعد المدفوعة في Microsoft 365 Copilot تخطى 30 مليونًا. لا تعني هذه المؤشرات أن استثمارات الذكاء الاصطناعي باتت خالية من المخاطر، لكنها توضح أن لتسويق المنتجات وتحويلها إلى إيرادات مدفوعة مسارات يمكن تتبعها، بدلًا من أن يقتصرا على سردية تقنية.
وعلى مستوى القطاع، بات السوق يميّز بدقة أكبر بين جودة الإنفاق على الذكاء الاصطناعي لدى الشركات المختلفة. فإذا ارتبط الاستثمار في الذكاء الاصطناعي بنمو أعمال الحوسبة السحابية أو اشتراكات برمجيات الشركات أو طلب العملاء الواضح، أمكن فهم الإنفاق الرأسمالي بسهولة أكبر على أنه تكلفة استباقية للتوسع. أما إذا تعذر فصل العوائد وظهرت ضغوط التدفقات النقدية أولًا، فقد تصبح التقييمات أكثر حساسية للتوجيهات المتعلقة بالإنفاق. لذلك، ينبغي ألا تقتصر المتابعة لاحقًا على إيرادات ربع واحد، بل أن تشمل أيضًا معدل نمو أعمال الحوسبة السحابية، وانتشار المنتجات المدفوعة، ووتيرة الإنفاق الرأسمالي، وأداء التدفق النقدي الحر.
أما بالنسبة إلى سوق العملات المشفرة، فلن تغيّر هذه النتائج المالية مباشرةً العرض والطلب على الأصول على السلسلة، لكنها قد تؤثر في السرديات المرتبطة بها من خلال شهية المخاطرة. فإذا تأكد الطلب على البنية التحتية للذكاء الاصطناعي، فقد يتزايد اهتمام السوق بقطاعات مثل القدرة الحاسوبية ومراكز البيانات والحوسبة اللامركزية وتطبيقات الذكاء الاصطناعي. وعلى العكس، إذا تعذر تحويل الاستثمارات الضخمة إلى إيرادات، فقد تنخفض قدرة السوق عمومًا على تقبّل التقييمات المرتفعة للأصول النامية. ويأتي هذا التأثير عبر انتقال المزاج وتفضيلات رأس المال بين الأسواق، ولا يمثل علاقة سببية مؤكدة بالأسعار.
وترى هيئة التحرير أن موضوع الذكاء الاصطناعي ينتقل من مرحلة «هل نستثمر؟» إلى مرحلة «كيف نسترد عوائد الاستثمار؟». وتكمن أهمية نتائج مايكروسوفت هذه في أنها تقدم مؤشرات تحقق تتعلق بنمو الحوسبة السحابية واتساع نطاق المنتجات المدفوعة. لكن ما إذا كانت إيرادات الذكاء الاصطناعي ستواصل التفوق على تكاليف البنية التحتية على المدى الطويل، يظل أمرًا يتطلب التحقق المستمر خلال الأرباع المقبلة. وبالنسبة إلى القراء المهتمين بالتقاطعات بين العملات المشفرة والتكنولوجيا، قد يكون الأجدر التركيز على ما إذا كانت مؤشرات التسويق التجاري تتحسن باستمرار، بدلًا من اعتبار تقرير مالي منفرد خلاصةً للقطاع.
#微软财报能否兑现ai红利 #BTC #ETH #BNB