

الخلاصة: انخفضت العقود المفتوحة لـ ETH على منصة Binance من 12 مليارًا إلى 5.8 مليارات دولار، لكن عند تحويلها إلى ETH لم تتغير تقريبًا؛ فخفض الرافعة المالية هنا مجرد وهم ناجم عن السعر.
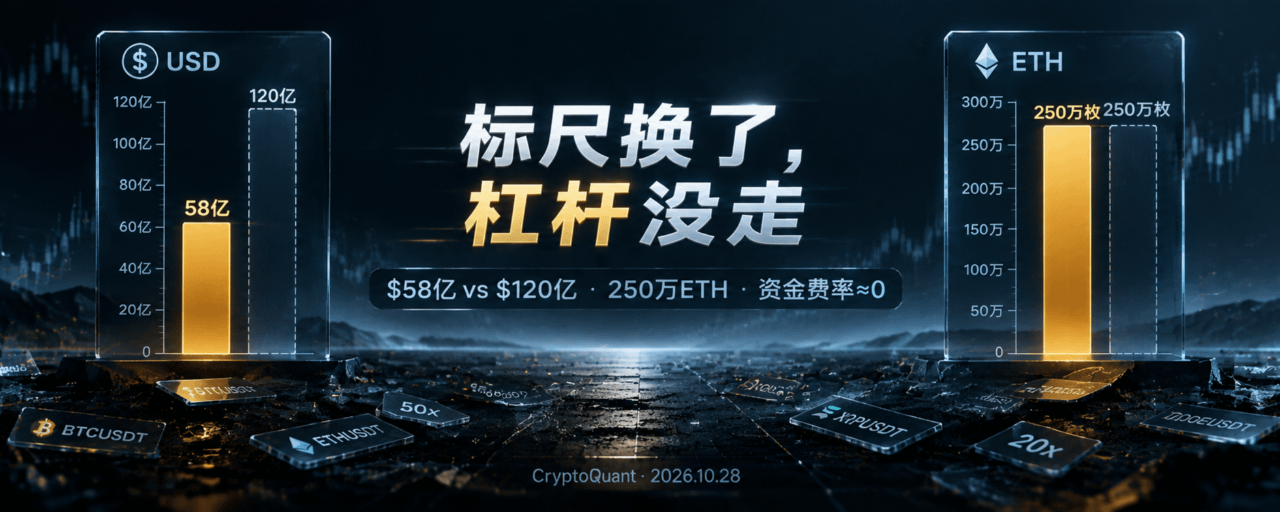
قدّم محلل CryptoQuant، BaykusCharts، مقارنةً لافتة: تبلغ قيمة العقود المفتوحة لإيثيريوم على منصة Binance حاليًا نحو 5.8 مليارات دولار، أي ما يقارب نصف الذروة التي تجاوزت 12 مليار دولار في الصيف الماضي. وبالنظر إلى هذا المنحنى وحده، تبدو الخلاصة واضحة: لقد حدث خفض واسع النطاق للرافعة المالية.
لكن هذا المنحنى يستخدم مقياسًا خاطئًا.
انخفضت القيمة بالدولار إلى النصف، أما $ETH فلم تنخفض
تُقاس العقود المفتوحة بالدولار. وفي الفترة نفسها، انخفض سعر ETH بنحو النصف أيضًا.
عندما يتغير الرقمان في الاتجاه نفسه، تبقى النسبة بطبيعة الحال دون تغيير. وتقديرات BaykusCharts تشير إلى أن الفائدة المفتوحة الحالية، عند احتسابها بوحدة ETH، تبلغ نحو 2.5 مليون ETH، أي ما يقارب ذروة سابقة بلغت نحو 2.5 مليون ETH.
انخفضت القيمة الاسمية من 12 مليارًا إلى 5.8 مليارات، ما يوحي بأن الرافعة المالية تقلصت إلى النصف. لكن عند القياس بـ#ETH ، يكاد حجم العقود التي يحتفظ بها المتداولون لم يتغير. فقد انخفض السعر، فتراجعت القيمة الدولارية للعدد نفسه من العقود. وكان السعر، لا إغلاق المراكز، العامل الرئيسي وراء الانخفاض.
بالدولار، انخفضت الرافعة المالية إلى النصف؛ وبـETH، لم تتغير. المراكز نفسها، لكن تغيير مقياس القياس يقلب الاستنتاج تمامًا.
هذه ليست مجرد لعبة ألفاظ. فلو كان المتداولون يغلقون مراكزهم على نطاق واسع بالفعل، لكان من المفترض أن تنخفض الفائدة المفتوحة المقومة بـETH بالتوازي. لكنها لم تنخفض. وهذا يعني أن السوق ما زال يضم قدرًا كبيرًا من الانكشاف على ETH باستخدام الرافعة المالية، لكن قيمته الاسمية بالدولار تقلصت مع انخفاض السعر.
معدل التمويل: لا ازدحام في مراكز الشراء أو البيع
إذا كانت الرافعة المالية ما زالت موجودة، فلماذا لم نشهد سلسلة تصفيات تميل بقوة إلى أحد الجانبين؟
تكمن الإجابة في معدل التمويل. فقد اختفت العلاوات الإيجابية الكبيرة التي شهدناها في 2021 ومطلع 2024. وبعد فترات عدة من معدلات التمويل السلبية هذا العام، لم يعد المعدل الحالي أعلى من الصفر إلا بقليل.
يعني معدل التمويل الذي يزيد قليلًا على الصفر أن أصحاب مراكز الشراء لا يدفعون علاوة كبيرة للاحتفاظ بمراكزهم، كما أن أصحاب مراكز البيع لا يملكون تفوقًا ساحقًا. لا يوجد ازدحام مفرط لدى أي من الطرفين. الرافعة المالية موجودة، لكن الثقة في اتجاه السوق ضعيفة.
وهذا يفسر تناقضًا ظاهريًا: حجم الرافعة المالية لم ينخفض، لكن مخاطر التصفية لم تخرج عن السيطرة. فالرافعة المالية موزعة على الجانبين، وليست متركزة في طرف واحد. ومن دون ازدحام مراكز الشراء، لا يوجد وقود لتصفية متسلسلة؛ ومن دون ازدحام مراكز البيع، لا تتوافر ظروف الضغط على البائعين لتغطية مراكزهم.
الرافعة المالية ما زالت موجودة، لكن لا أحد مستعد لدفع علاوة للمراهنة على اتجاه معين. لا يخلو السوق من المخاطر، لكنها غير متركزة في اتجاه واحد.
تتسم هذه الحالة بسمة واضحة: هدوء هش. الهدوء مردّه إلى أن مراكز الشراء والبيع ليست في حالة تطرف، ما يسمح للسعر بالتأرجح مرارًا ضمن نطاق معين دون أن يؤدي ذلك إلى تصفيات واسعة النطاق. أما الهشاشة فسببها أن اختراقًا حاسمًا في أي اتجاه قد يدفع المراكز غير المحوطة إلى التعديل بسرعة، ما يسرّع حركة السعر.
إشارتان واتجاهان
حددت BaykusCharts تركيبتين من الإشارات ينبغي مراقبتهما.
ارتفاع السعر مع قفزة حادة في #资金费率 . يشير ذلك إلى بدء ازدحام مراكز الشراء. فارتفاع معدل التمويل بسرعة يعني أن أصحاب مراكز الشراء مستعدون لدفع تكلفة متزايدة مقابل الرافعة المالية، وأن المراكز تتركز في جانب واحد. وفي هذه الحالة، إذا تراجع السعر، ستصبح مراكز الشراء المزدحمة وقودًا للتصفيات.
انخفاض السعر مع زيادة الفائدة المفتوحة. يشير ذلك إلى نمو مراكز البيع. فانخفاض السعر بالتزامن مع اتساع حجم الرافعة المالية يعني دخول أموال جديدة لبناء انكشاف على البيع، لا خروج أصحاب مراكز الشراء. وفي هذه الحالة، إذا ارتد السعر، فستؤدي تغطية مراكز البيع إلى تضخيم المكاسب.
تشير الإشارتان إلى الآلية نفسها: يفتقر السوق حاليًا إلى الثقة في اتجاه معين، ولذلك قد يتسارع الاختراق في أي من الاتجاهين بسرعة. وليس السبب كبر حجم الرافعة المالية، بل عدم تحوطها أو توزيعها بما يكفي لامتصاص الصدمات.
ما الذي ينبغي مراقبته بعد ذلك؟
هل انخفضت فعلًا #未平仓合约 المقومة بـETH؟ إذا بدأ رصيد 2.5 مليون ETH في التراجع بوضوح، فذلك سيكون خفضًا حقيقيًا للرافعة المالية. أما إذا بقي عند مستواه الحالي، فهذا يعني أن السعر يحجب حجم الرافعة المالية فحسب.
هل يواصل معدل التمويل الابتعاد عن الصفر؟ فارتفاعه قليلًا فوق الصفر حالة محايدة. واستمرار ارتفاعه مع اتجاهه إلى الأعلى إشارة مبكرة إلى ازدحام مراكز الشراء؛ أما استمراره سلبيًا فيشير إلى بدء تراكم مراكز البيع.
اتجاه توافق العقود المفتوحة مع اختراق السعر: ارتفاع السعر مع زيادة الفائدة المفتوحة يعني دخول مراكز شراء جديدة؛ أما ارتفاع السعر مع انخفاضها فيعني تغطية مراكز البيع. واستمرارية الحالتين مختلفة تمامًا
نسبة الفائدة المفتوحة على Binance إلى إجمالي السوق: تمثل Binance نحو نصف عقود ETH المفتوحة على مستوى السوق. وإذا تغيرت هذه النسبة، فهذا يعني انتقال الرافعة المالية بين المنصات، لا اختفاءها
تغيّر مقياس القياس، لكن الرافعة المالية لم تختفِ
رقم 5.8 مليارات دولار، إذا نظرنا إليه وحده، يبدو كأنه قصة خفض #杠杆 . لكن عند تحويله إلى ETH، يصبح قصة انخفاض في السعر. كلتا القصتين حقيقية، لكن واحدة فقط تفسر حجم المراكز التي يحتفظ بها المتداولون فعليًا.
حالة السوق الحالية ليست «تصفية للرافعة المالية»، بل «الرافعة المالية ما زالت موجودة، لكن لا أحد يجرؤ على المراهنة بقوة». تحدّ هذه الحالة من مخاطر التصفية المتسلسلة الفورية، لكنها تعني أيضًا أن السوق غير مستعد لاختراق حاسم في اتجاه معين. وتحت السطح الهادئ، لم تختفِ المراكز؛ إنما لم تنحز إلى أي طرف مؤقتًا.
قد يخدعك مقياس القياس، أما المراكز فلا.