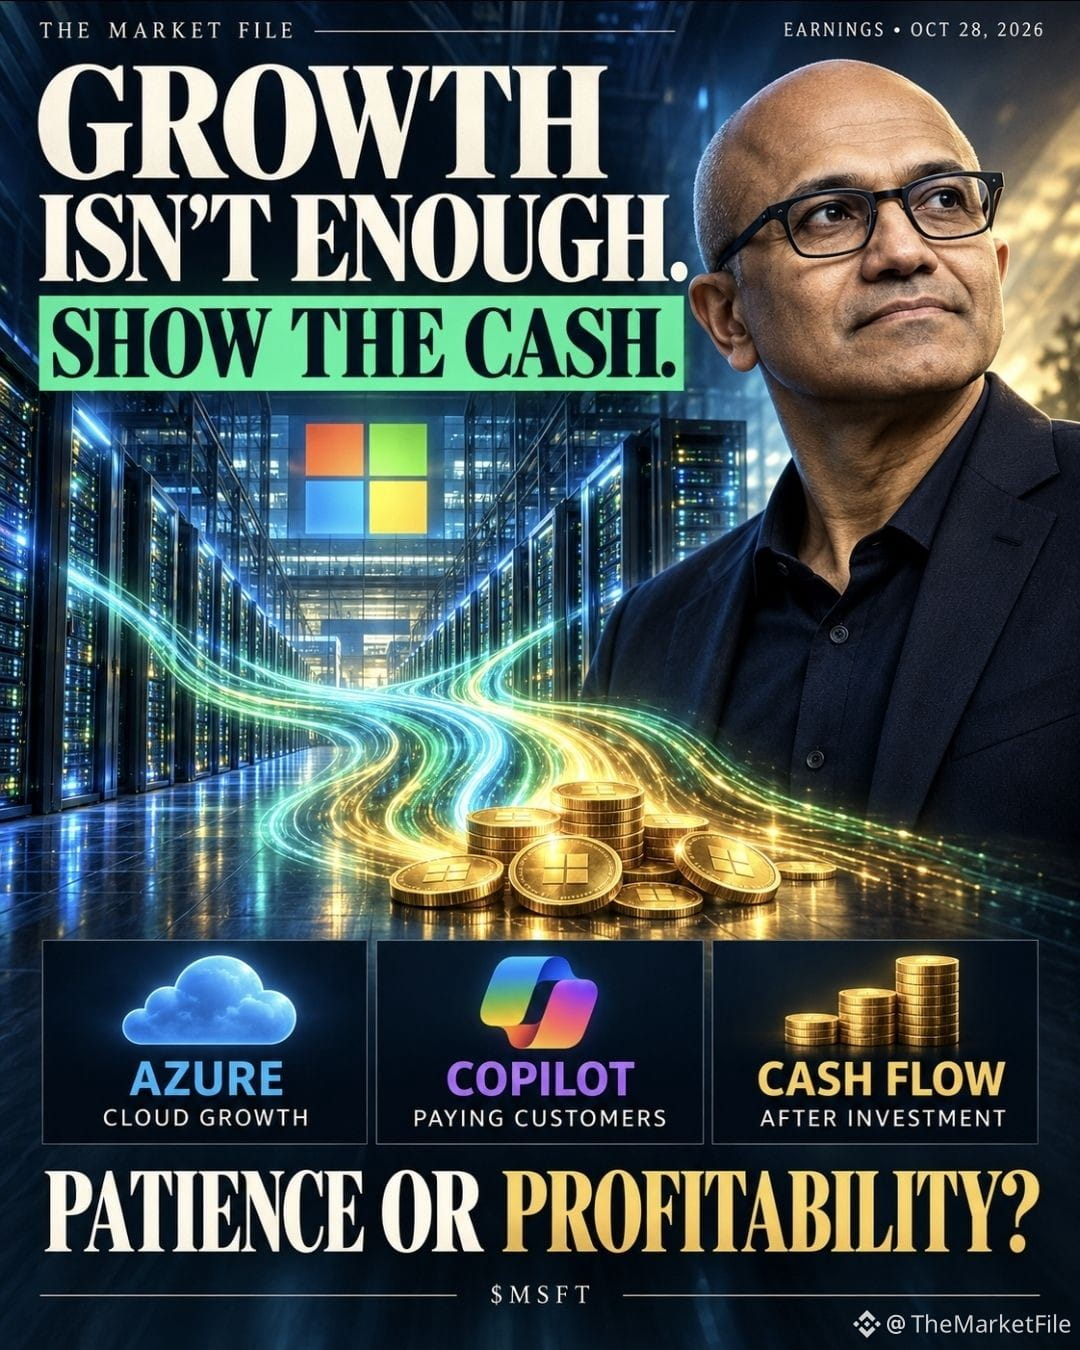
🚨 قد تتجاوز Microsoft التوقعات… ومع ذلك تهبط.
السؤال هو: ما مدى سرعة نموها لتبرير فاتورة الذكاء الاصطناعي؟
ملف السوق — الذكاء الاصطناعي يواجه الاختبار
27 أكتوبر 2026
تعلن Microsoft نتائجها في 28 أكتوبر. إليكم المؤشرات المرجعية المستندة إلى توقعاتها الخاصة.
☁️ AZURE: هل النمو كافٍ؟
توقعت الشركة نموًا بنحو 45% وفقًا لأسعار الصرف الثابتة.
اختباري: هل تتحول السعة الجديدة إلى إيرادات، وهل تحافظ التوقعات التالية على هذا الزخم؟
🤖 COPILOT: المستخدمون الذين يدفعون
أنهت Microsoft السنة المالية 2026 بأكثر من 30 مليون مقعد مدفوع لخدمة Microsoft 365 Copilot.
أريد أن أرى نموًا في عدد هذه المقاعد وفي الإيرادات لكل عميل. إضافة ميزة ذكاء اصطناعي لا تعني تلقائيًا تحقيق إيرادات منها.
💰 الفاتورة: أكثر من 50 مليار دولار
كانت تلك النفقات الرأسمالية المتوقعة لهذا الربع: إجمالي النفقات الرأسمالية، وليس الإنفاق على الذكاء الاصطناعي وحده.
أراقب هوامش الربح والتدفق النقدي الحر، ومقدار الاستثمار الإضافي اللازم لتحقيق النمو.
هذه مؤشرات مرجعية تسبق إعلان النتائج، وليست نتائج الربع الذي توشك Microsoft على الإعلان عنها.
📖 موقفي:
تتمتع Microsoft بميزة: يمكنها بيع البنية التحتية عبر Azure والأدوات المبنية عليها عبر Copilot.
لكن يجب أن تظهر هذه الميزة في الأرقام.
🟢 النمو القوي، والعملاء الذين يدفعون، والتوقعات التي تدعم هوامش الربح والتدفق النقدي، من شأنها أن تعزز الثقة.
🔴 أما ارتفاع الفاتورة من دون تحسن كافٍ في تحقيق الإيرادات، فسيثير قلقي.
قد تتجاوز النتائج متوسط التوقعات، ومع ذلك تخيب الآمال مقارنةً بالتوقعات التي انعكست بالفعل في سعر السهم. هذا هو خطر شراء شركة رائعة وسط توقعات هائلة.
💬 إذا حققت Azure نموًا قويًا لكن الاستثمار أضعف التدفق النقدي، فهل تمنح Microsoft مزيدًا من الوقت، أم تطالبها بتحقيق النتائج؟
اختر: الصبر أم الربحية. ما الرقم الذي قد يجعلك تغيّر موقفك؟
$MSFTB $MSFT
#EarningsSeason #Microsoft
#CanMicrosoftDeliverOnAI