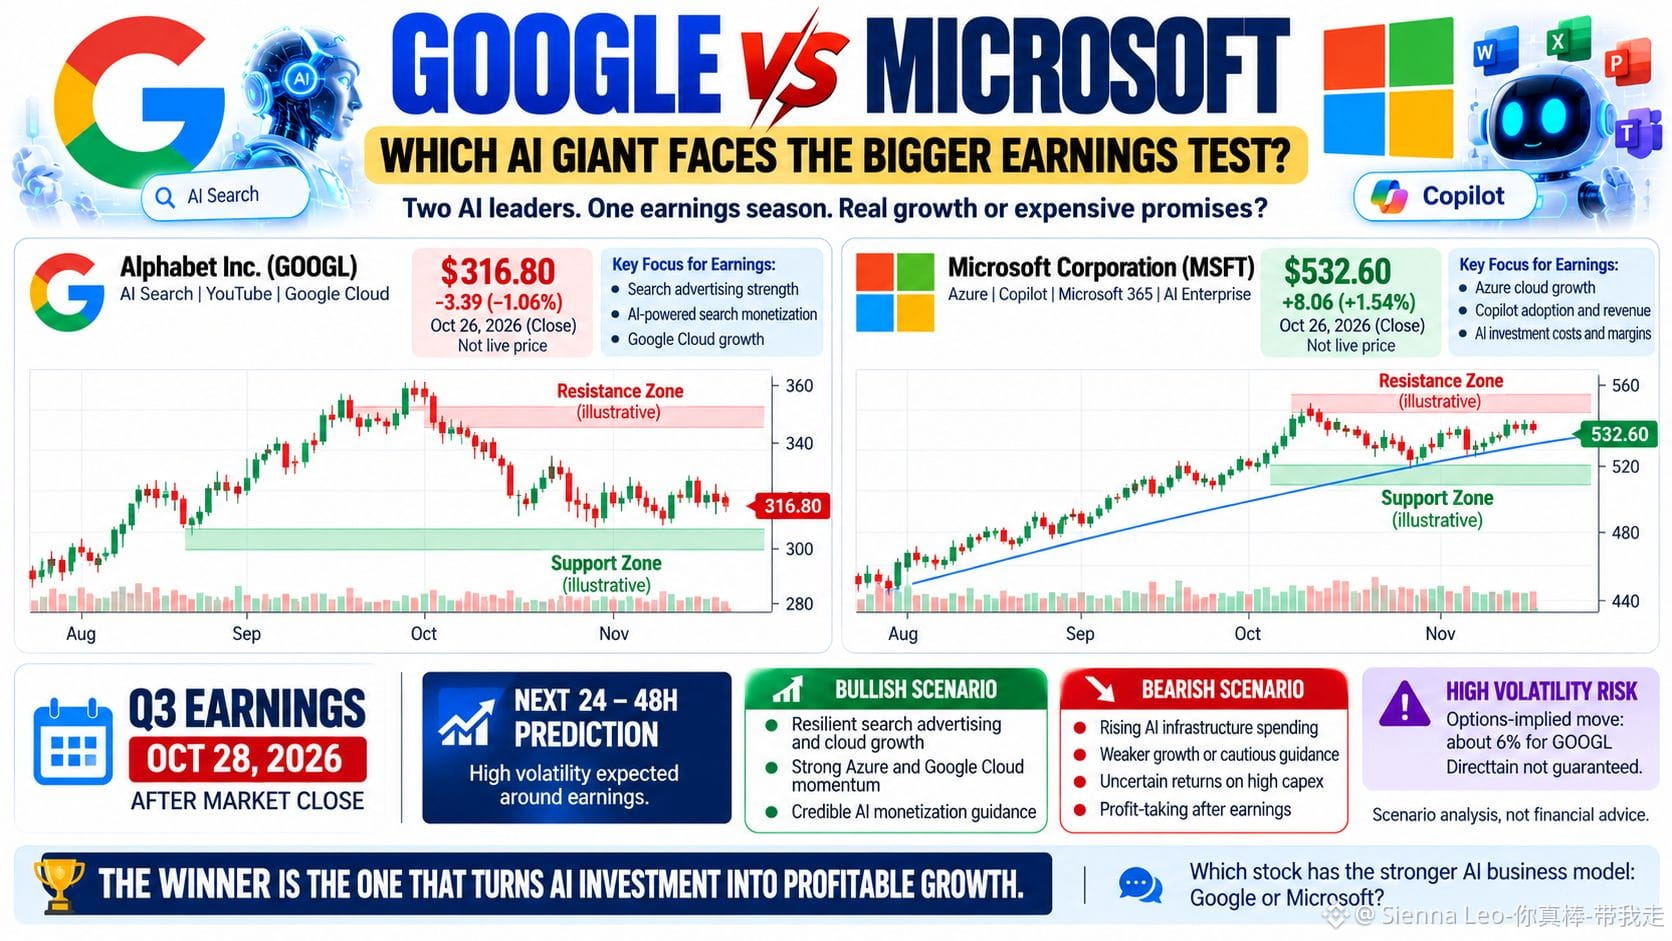
غوغل في مواجهة مايكروسوفت: أي عملاق في الذكاء الاصطناعي يواجه اختبار الأرباح الأكبر؟ 🤖📊
عملاقان في التكنولوجيا. وثورة واحدة في الذكاء الاصطناعي. وموسم أرباح قد يكشف الفرق بين النمو الحقيقي والوعود المكلفة.
تواجه ألفابت ومايكروسوفت اختبارًا حاسمًا في 28 أكتوبر 2026. يريد المستثمرون دليلًا على أن الذكاء الاصطناعي يدرّ إيرادات مستدامة، لا أنه يزيد فواتير البنية التحتية فحسب.
ميزة غوغل: أعلنت ألفابت عن إيرادات بلغت 119.8 مليار دولار في الربع الثاني، بزيادة 24% على أساس سنوي. ونمت إيرادات بحث غوغل بنسبة 17%، فيما قفزت إيرادات غوغل كلاود بنسبة 82%. ويتمثل التحدي أمامها في تحقيق دخل من البحث المدعوم بالذكاء الاصطناعي من دون إضعاف محركها الإعلاني.
تحدي مايكروسوفت: تنطوي أزور وكوبايلوت والذكاء الاصطناعي للمؤسسات على إمكانات هائلة. لكن المستثمرين يحتاجون إلى أدلة على أن الطلب على الخدمات السحابية واعتماد الذكاء الاصطناعي يبرران تكاليف البنية التحتية الحاسوبية.
أحدث الأسعار المؤكدة:
$GOOGL: 318.26 دولارًا، سعر الإغلاق في 26 أكتوبر.
$MSFT: 532.60 دولارًا، سعر الإغلاق في 26 أكتوبر.
هذه أسعار الإغلاق، وليست أسعارًا مباشرة ليوم 27 أكتوبر.
التوقعات | الساعات الـ24–48 المقبلة
قد تشهد الأسهم ارتفاعات أو انخفاضات حادة بالتزامن مع إعلان الأرباح.
السيناريو الصعودي: قد يعزز نمو الخدمات السحابية القوي، وصمود الإعلانات، والتوجيهات الموثوقة بشأن تحقيق دخل من الذكاء الاصطناعي ثقة المستثمرين.
السيناريو الهبوطي: قد تؤدي زيادة نفقات الذكاء الاصطناعي، أو تباطؤ النمو، أو التوجيهات الحذرة إلى موجة جني أرباح.
تواجه مايكروسوفت اختبارًا بالغ الأهمية في موازنة نمو الخدمات السحابية مع تكاليف الاستثمار في الذكاء الاصطناعي، في حين يتعين على غوغل إثبات أن الذكاء الاصطناعي يعزز نشاطها الأساسي في البحث. ولا توجد نتيجة مضمونة لأي منهما.
قد يستفيد متداولو الأرباح من التقلبات، لكن الفجوات السعرية عند افتتاح السوق قد تسبب خسائر كبيرة في أي من الاتجاهين.
لن تكون الشركة الفائزة حقًا هي صاحبة الرواية الأكثر صخبًا عن الذكاء الاصطناعي، بل التي تحوّل الابتكار إلى نمو مربح.
أي السهمين لديه نموذج أعمال أقوى في مجال الذكاء الاصطناعي: غوغل أم مايكروسوفت؟
لأغراض تعليمية فقط. هذه ليست نصيحة مالية.
#GrowWithSAC #EarningsSeason #BinancePick $GOOGL $MSFT #CanGoogleDefindItsCore #CanMicrosoftDeliverOnAI