أحدّق في خرائط السيولة الحرارية منذ 48 ساعة، و... بصراحة، قد أكون أسيء فهم الأمر تمامًا، لكن هناك خللًا عميقًا ما.
دفاتر الأوامر في كل المنصات الرئيسية تتقلص إلى مستويات تثير قلقي فعلًا.
يقول الجميع إن الأمر مجرد توتر قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة، لكن الآلية الفعلية التي تجري على السلسلة تروي قصة أغرب.
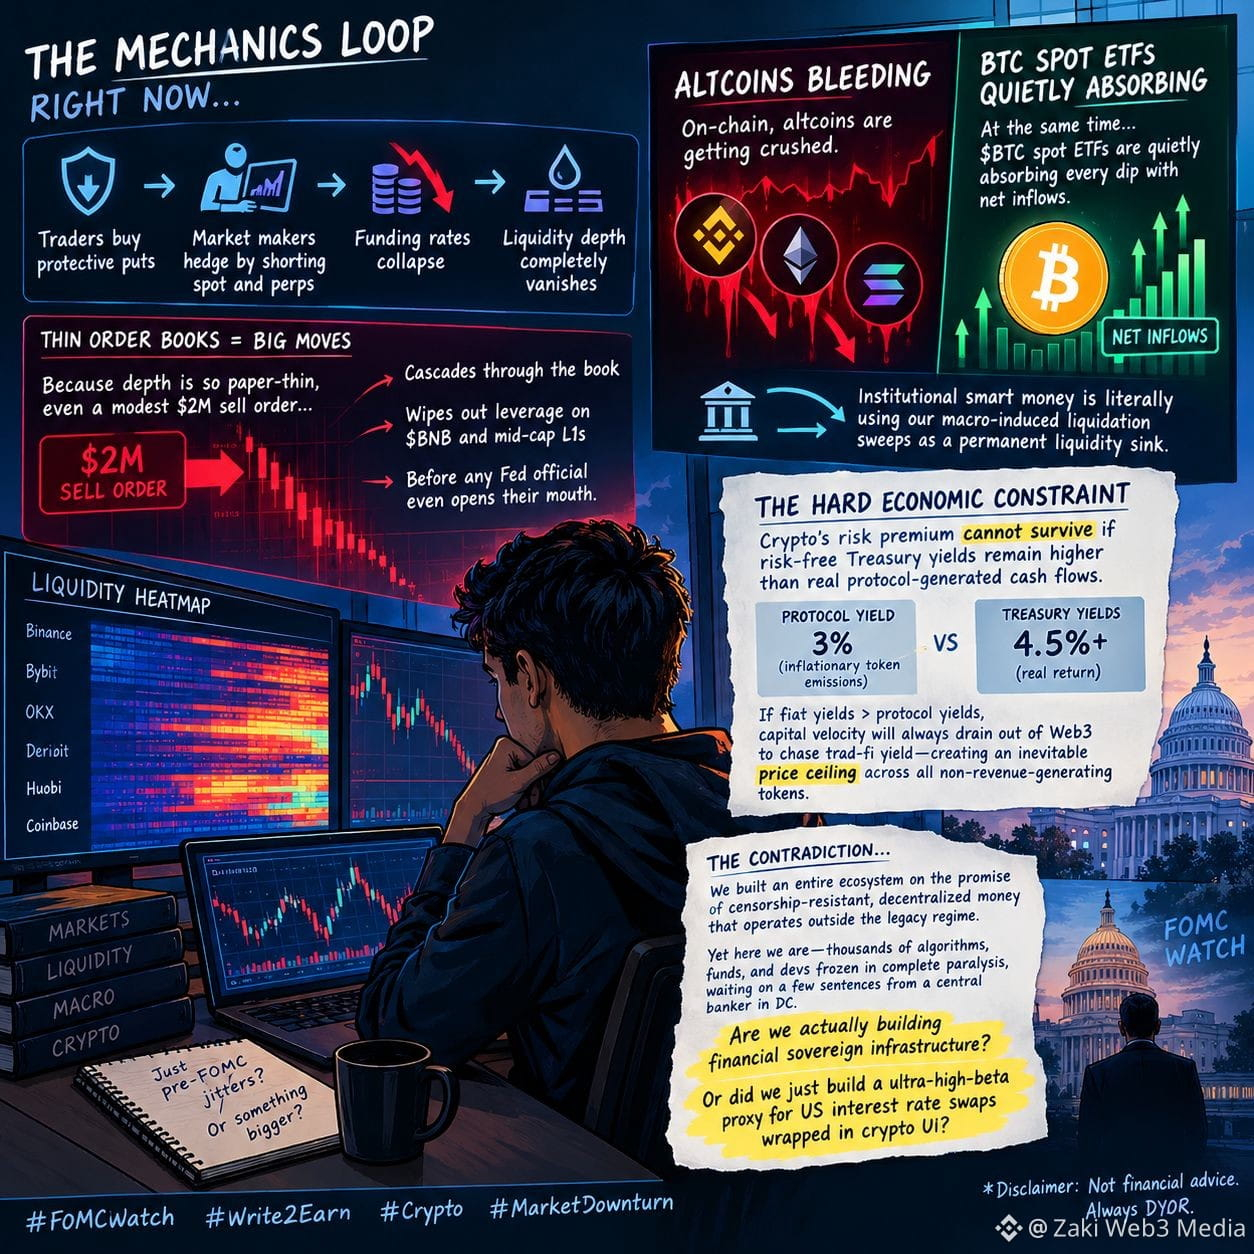
انظروا إلى حلقة الآليات الآن:
يشتري المتداولون خيارات بيع للحماية → يتحوط صناع السوق ببيع الأصول الفورية والعقود الدائمة على المكشوف → تنهار معدلات التمويل → يختفي عمق السيولة تمامًا.
ولأن عمق السوق ضئيل للغاية، حتى أمر بيع متواضع بقيمة $2M يتدفق عبر دفتر الأوامر، ويمحو الرافعة المالية على $BNB وعملات الطبقة الأولى متوسطة القيمة السوقية قبل أن ينطق أي مسؤول في الاحتياطي الفيدرالي بكلمة.
لحظة—أم أنني أنظر إلى الأمر بالعكس؟
لأن صناديق المؤشرات المتداولة الفورية لـ$BTC تمتص بهدوء كل تراجع بصافي تدفقات داخلة، في الوقت نفسه تمامًا الذي تنزف فيه العملات البديلة. الأموال الذكية المؤسسية تستخدم حرفيًا موجات التصفية الناجمة عن عوامل الاقتصاد الكلي لدينا كمصرف دائم للسيولة.
إليكم إذًا القيد الاقتصادي الصارم الذي لا يمكن التفاوض عليه والذي نصطدم به:
لا يمكن لعلاوة المخاطر في العملات المشفرة أن تصمد إذا ظلت عوائد سندات الخزانة الخالية من المخاطر أعلى من التدفقات النقدية الحقيقية التي تولدها البروتوكولات.
إذا كان عائد أحد البروتوكولات 3% من خلال إصدار رموز تضخمي، بينما تحقق الأصول النقدية المرجعية عائدًا حقيقيًا قدره 4.5% أو أكثر، فستواصل سرعة دوران رأس المال استنزافه من Web3 نحو عوائد التمويل التقليدي—ما يخلق سقفًا سعريًا حتميًا لكل الرموز التي لا تدر إيرادات.
وهذا يقودني إلى التناقض الذي أبقاني مستيقظًا الليلة...
لقد بنينا منظومة كاملة على وعد بأموال لامركزية مقاومة للرقابة، تعمل خارج النظام القائم.
ومع ذلك، ها نحن ذا—آلاف الخوارزميات والصناديق والمطورين في حالة شلل تام، ينتظرون بضع جمل من مصرفي مركزي في واشنطن العاصمة.
هل نبني فعلًا بنية تحتية مالية ذات سيادة؟ أم أننا لم نبن سوى نسخة عالية جدًا من الأصول عالية المخاطر لمقايضات أسعار الفائدة الأمريكية، مغلفة بواجهة مستخدم للعملات المشفرة؟
لم أعد متأكدًا حقًا.
إخلاء مسؤولية: هذه ليست نصيحة مالية. أجرِ أبحاثك الخاصة دائمًا.#FOMCWatch