
سيُظهر الإعلان المقرر يوم الأربعاء عند الساعة 2 ظهرًا بتوقيت الساحل الشرقي للولايات المتحدة ما إذا كان الاحتياطي الفيدرالي سيرفع أسعار الفائدة للمرة الثانية هذا العام. ولم يتغير الهدف: خفض التضخم. ففي سبتمبر، أضافت اللجنة ربع نقطة مئوية إلى سعر الفائدة على الأموال الفيدرالية. وكانت تلك أول زيادة منذ ثلاث سنوات، ونتيجة لذلك، ارتفعت تكلفة الاقتراض في مختلف قطاعات الاقتصاد الأمريكي.
يتوقع معظم الاقتصاديين والمستثمرين زيادة أخرى قبل نهاية العام، على الأرجح في اجتماع 8-9 ديسمبر، وهو الاجتماع الأخير لعام 2026. وتستخلص أداة FedWatch التابعة لمجموعة CME توقعات أسعار الفائدة من العقود الآجلة للأموال الفيدرالية لمدة 30 يومًا. وتشير حاليًا إلى احتمال نسبته 88% للإبقاء على الأسعار دون تغيير في أكتوبر، واحتمال نسبته 71% لرفعها في ديسمبر. ولا يُعقد أي اجتماع في نوفمبر.
تتوافق تسعيرات بلومبرغ إلى حد كبير مع ذلك، إذ تشير إلى احتمال يقارب 10% لتحرك هذا الأسبوع ونحو 80% في ديسمبر. وروت التوقعات الفصلية للشهر الماضي القصة نفسها، إذ أشارت اللجنة إلى أنها تتوقع رفع الفائدة مجدداً في وقت لاحق من هذا العام.
يعمل الاحتياطي الفيدرالي في ظل مجموعة من المعطيات المتضاربة. فالتضخم عنيد، وحرب إيران والرسوم الجمركية تزيدان الضغوط، كما أن طفرة الاستثمار في الذكاء الاصطناعي تدفع الاقتصاد في اتجاهها الخاص. ويواصل المستهلكون الإنفاق رغم ضعف المعنويات. وترتفع عوائد السندات فيما تقفز الأسهم. وتشير سوق العمل والأجور والتضخم جميعها إلى اتجاهات مختلفة (بلومبرغ إنتليجنس، 2026).
لا تستطيع أسعار الفائدة إعادة فتح مضيق هرمز أو معالجة نقص الرقائق أيضاً. لكنها تظل الأداة الرئيسية المتاحة للاحتياطي الفيدرالي، لذا يجد المسؤولون أنفسهم أمام مفاضلة بين خطر استمرار التضخم العنيد والضرر الذي قد ينجم عن تشديد مفرط.
مبررات رفع الفائدة
لم يتراجع التضخم.
جاءت قراءتا مؤشر أسعار المستهلكين ومؤشر أسعار المنتجين لشهر سبتمبر مرتفعتين، ويتجه العام لأن يكون الثاني على التوالي الذي تتراجع فيه مكاسب الأسعار. وشملت الزيادات نطاقاً واسعاً، وقفزت تكاليف الطاقة منذ اندلاع حرب إيران. وظل التضخم أعلى من مستهدف الاحتياطي الفيدرالي البالغ 2% لأكثر من خمس سنوات، مما يعزز المخاوف من أن يؤدي التراجع المبكر عن التشديد إلى تكرار خطأ طفرة الأسعار إبان الجائحة. ولا تزال أسعار النفط مرتفعة. كما دفع تراجع أسهم التكنولوجيا المرتبط بالشكوك حيال الذكاء الاصطناعي المستثمرين إلى التخارج من الأصول الأكثر خطورة. وقال راي أتريل، رئيس استراتيجية العملات الأجنبية في بنك ناشيونال أستراليا، إن سوق السندات الأمريكية تبدو وكأنها توجه الدولار على نطاق أوسع (رويترز، 2026).
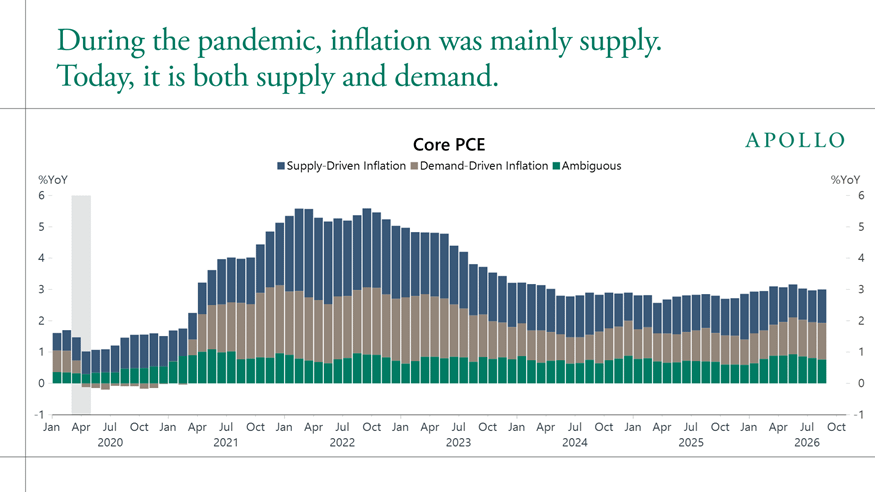
ترى أبولو ريسيرش أنه لم يعد ممكناً عزو التضخم إلى جانب العرض وحده. وتُظهر بيانات بنك الاحتياطي الفيدرالي في سان فرانسيسكو أن التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي يبلغ 3%، موزعاً بالتساوي بين العرض والطلب (انظر الرسم أدناه). هيمن العرض في 2022، لكن حصة الطلب أخذت في الارتفاع منذ 2024. ويمكن لأسعار الفائدة تهدئة ضغوط الأسعار الناجمة عن الطلب. لكنها لا تفعل الكثير لمواجهة صدمة في جانب العرض، وهذه هي النقطة التي تشغل الاحتياطي الفيدرالي.
للانتظار كلفة.
يدور النقاش حول ما إذا كان ينبغي تجاوز النطاق الحالي البالغ 3.75%–4% أم التوقف وانتظار أثر الزيادات السابقة. ويقول المتشددون إن مزيداً من التشديد سيبرهن على جدية الاحتياطي الفيدرالي في مكافحة التضخم. ومع توقع واسع النطاق لتحرك في ديسمبر، سيجادلون بأن الانتظار ستة أسابيع لن يحقق مكاسب تذكر، ويهدد بتعميق التأخر. أما المعسكر الحذر فسيرد بأن ارتفاع تكاليف الاقتراض قد يضر الأسر والشركات الصغيرة ويبطئ النشاط الاقتصادي (بلومبرغ إنتليجنس، 2026).
السياسة النقدية لا تبدو تقييدية.
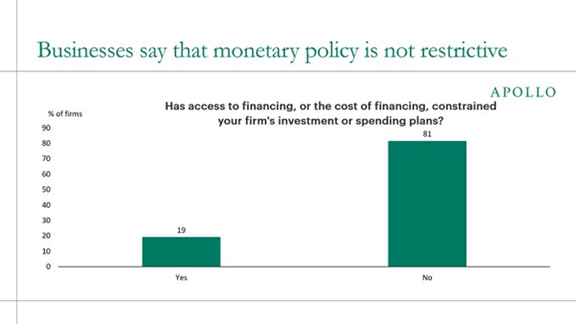
تقول أبولو ريسيرش الأمر بصراحة: السياسة النقدية ليست تقييدية. ففي استطلاع الاحتياطي الفيدرالي للربع الثالث من 2026، أفادت 19% فقط من الشركات بأن تكاليف التمويل أو الحصول على الائتمان يحدان من استثماراتها وإنفاقها. أما نسبة 81% المتبقية، فلم تُبلغ عن أي قيود.
ولا تبدو الأوضاع المالية مشددة على نحو خاص وفق معظم المقاييس الأخرى أيضاً. فقد ارتفع مؤشر الأوضاع المالية الوطنية لبنك الاحتياطي الفيدرالي في شيكاغو إلى –0.50 للأسبوع المنتهي في 9 أكتوبر، ما يشير إلى أوضاع مالية ميسرة. وتراجع مؤشر الضغوط لدى بنك الاحتياطي الفيدرالي في سانت لويس إلى -0.81 في الأسبوع المنتهي في 25 سبتمبر، من -0.70 في الأسبوع السابق، وأي قراءة دون الصفر تعني أن الأسواق أهدأ من المعتاد. كما ارتفع مؤشر غولدمان ساكس للأوضاع المالية في الولايات المتحدة في الأسابيع الأخيرة، لكن الارتفاع طفيف ويصعب اعتباره تشديداً كبيراً.
ثم هناك سوق السندات. فالمستثمرون الذين يراقبون السياسة عن كثب، ويُعرفون باسم «حراس السندات»، يبيعون سندات الخزانة. وقال المحافظ كريستوفر والر إن الارتفاع الحاد في العوائد طويلة الأجل يهدئ الطلب ويؤدي «بعضاً من المهمة» التي كان سيتعين على السياسة الأكثر تشدداً أن تؤديها.
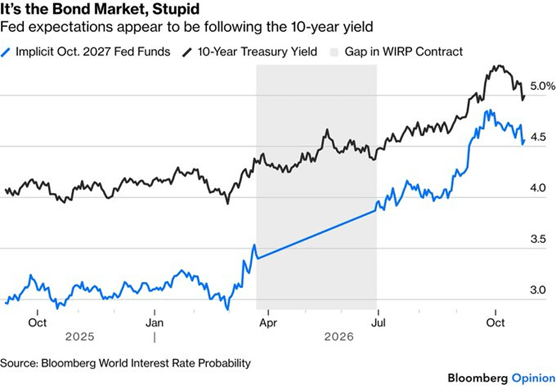
تقترب عوائد السندات لأجل عشر سنوات الآن من الحد الأعلى لنطاق «الوضع الطبيعي القديم» البالغ 4.0%-5.0%، وهو أعلى مستوى منذ 2007. كما أنها تواكب توقعات أسعار الفائدة على الأموال الفيدرالية بعد عام. لذا يتعين على الاحتياطي الفيدرالي إثبات مصداقيته في مكافحة التضخم من خلال إبقاء السياسة النقدية مشددة، رغم استمرار وورش في حث المتداولين على متابعة البيانات.
اقتصاد متين.
يزيد الذكاء الاصطناعي الأمور تعقيداً. فالاندفاع إلى بناء مراكز البيانات وقدرات الحوسبة يدعم النمو ويخلق طلباً على رأس المال ورقائق الذاكرة. وقد يرفع الإنتاجية ويساعد على تهدئة الأسعار في المستقبل، لكنه يرفع التكاليف حالياً. ووجد بنك باركليز أن شركات الحوسبة السحابية العملاقة تنفق أكثر من 90% من تدفقاتها النقدية التشغيلية على البنية التحتية للذكاء الاصطناعي، ما يعني أن ارتفاع الفائدة قد يكون أقل تأثيراً في بعض هذا الإنفاق.
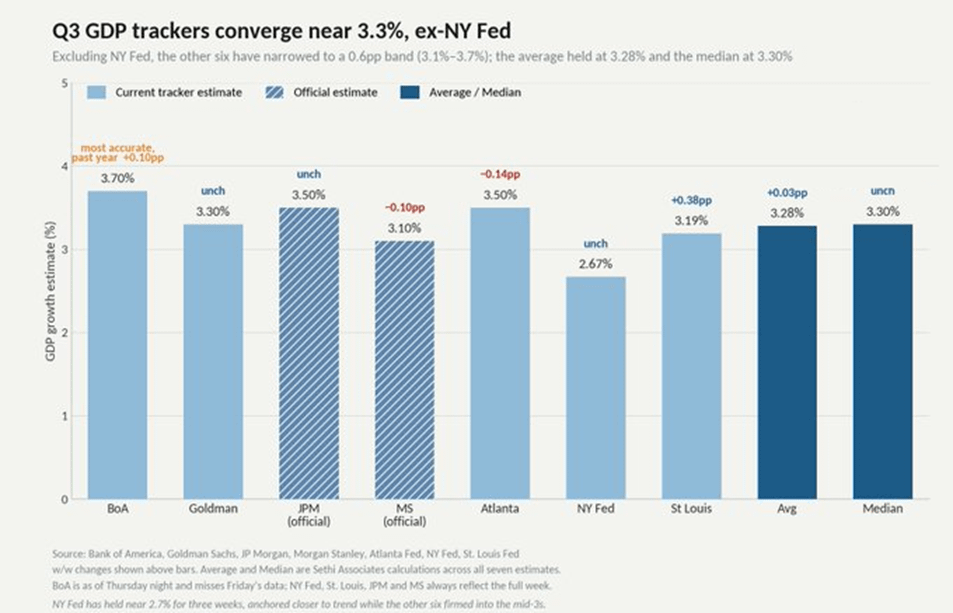
لا تزال توقعات نمو الناتج المحلي الإجمالي للربع الثالث متماسكة قبيل صدور البيانات يوم الخميس. فقد ارتفع متوسط التقديرات قليلاً إلى 3.28% من 3.25%، وظل الوسيط عند 3.30%. وأسهمت مراجعة بنك الاحتياطي الفيدرالي في سانت لويس للتوقعات في ذلك، ولم تنخفض التوقعات إلى ما دون 3.1% إلا لدى بنك الاحتياطي الفيدرالي في نيويورك.
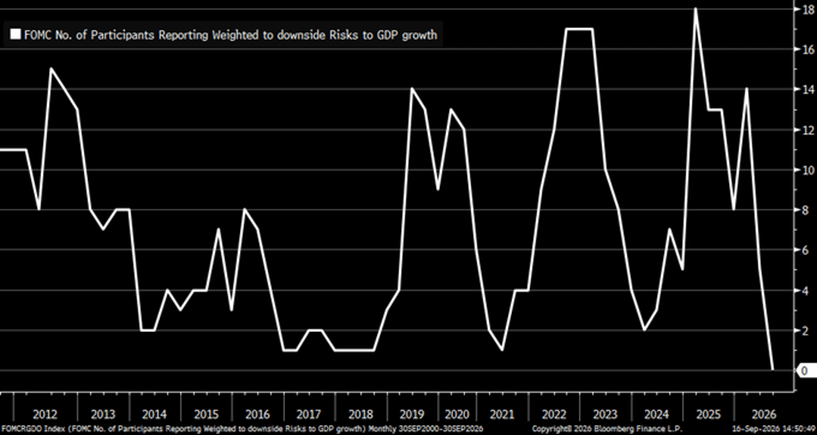
كما تشير بلومبرغ إلى أنه للمرة الأولى منذ بدء نشر ملخص التوقعات الاقتصادية، لا يرى أي عضو مخاطر سلبية على نمو الناتج المحلي الإجمالي. ونبرة الاحتياطي الفيدرالي متشددة أيضاً.
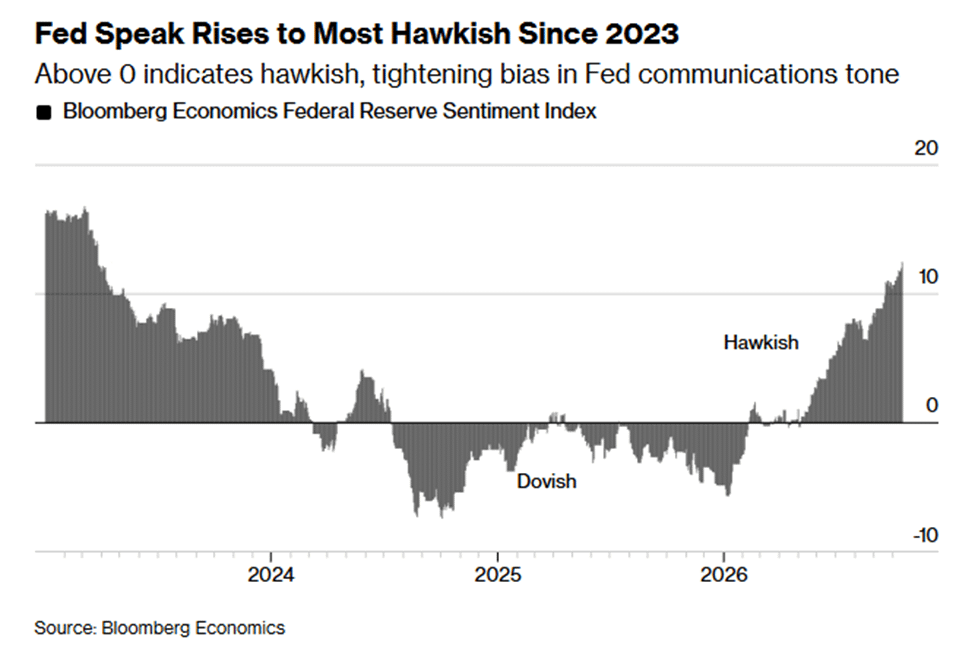
بلغ مؤشر بلومبرغ لخطاب مسؤولي الاحتياطي الفيدرالي أعلى مستوى له منذ مارس 2023، حتى مع تراجع توقعات الأسواق لرفع الفائدة هذا الأسبوع. فالمسؤولون يتحدثون بنبرة أشد مما تعكسه تسعيرات الأسواق.
مبررات تثبيت الفائدة
التباعد بين زيادات الفائدة لا يكلف كثيراً.
إذا ظل المسؤولون يرون في ذلك إعادة ضبط لمسار يشمل زيادتين إلى ثلاث زيادات، فلن يكلفهم إطالة الفترات بين التحركات المتبقية الكثير. يقول روب كابلان: «التأخر ستة أسابيع مخاطرة يمكن التعامل معها».
وصفت كلوديا سام رفع سبتمبر بأنه «إدارة للمخاطر» لا بداية دورة تشديد حادة. وتتمحور رؤية اللجنة حول رفع واحد إضافي هذا العام، ما يشير إلى أن الاحتياطي الفيدرالي يتحوط من مخاطر التضخم.
قد تبدو التحركات المتتالية وكأنها دورة أسرع مما هو مقصود:
يقول معظم المسؤولين إن أسعار الفائدة يجب أن ترتفع أكثر، لكن ليس في اجتماعات متتالية. ولا ترى ميشيل بومان، نائبة رئيس مجلس الاحتياطي الفيدرالي، حاجة ملحة إلى رفع الفائدة مجدداً، قائلة إن أمام صانعي السياسات وقتاً لتقييم تطورات الاقتصاد قبل النظر في مزيد من التشديد. وتشير تصريحاتها إلى نهج الترقب والانتظار في السياسة النقدية
تقول دالي إن احتمال حصول مزيد من الرفع أكبر من احتمال عدمه، لكن التوقيت لا يزال قيد النقاش. ولا ترى حاجة ملحة للتحرك استناداً إلى معلومات محدودة، وتفضّل التروي مع وجود مزيد من الاجتماعات المقبلة. وأظهر مؤشر أسعار المستهلكين لشهر سبتمبر أن ارتفاع أسعار البنزين دفع التضخم العام إلى الصعود، فيما ظل التضخم الأساسي عنيداً، لذا لا يزال خطر تجاوز التضخم للمستهدف مرتفعاً.
يصوّت المحافظ كريستوفر ج. والر في اللجنة الفيدرالية للسوق المفتوحة عام 2026 بحكم عضويته الدائمة في مجلس المحافظين، وقال أيضاً إن مزيداً من الرفع قادم. لكنه أبقى التوقيت مفتوحاً. وقال إن الزيادات لا يلزم أن تأتي في اجتماعات متتالية، لكنه يريد تنفيذها خلال فترة زمنية مقبولة.
المحافظ جيفرسون: قد يحتاج الاحتياطي الفيدرالي إلى «مزيد من الوقت» لاتخاذ قراره بشأن الخطوة التالية للفائدة. وينبغي أن تستند التغييرات المستقبلية إلى البيانات.
ستكون المفاجأة قبل انتخابات التجديد النصفي صادمة.
أشار عدد من المسؤولين إلى عدم وجود حاجة للاستعجال، فيما أتاح صمت وورش لتوقعات تثبيت الفائدة أن تتزايد. ومن شأن رفع مفاجئ للفائدة قبل أيام من انتخابات التجديد النصفي أن يهز الأسواق. سبق للاحتياطي الفيدرالي أن رفع الفائدة قبل الانتخابات، لكن ليس على نحو مفاجئ. وبعد رفع سبتمبر، قال جون ويليامز، رئيس بنك الاحتياطي الفيدرالي في نيويورك، لجمهور في جامعة بافالو: «مع الإجراء الذي اتخذناه في اجتماع سبتمبر، لا توجد حاجة للاستعجال، ولدينا وقت لجمع مزيد من المعلومات».
سوق العمل.
صمد التوظيف وظل عند مستوى التوظيف الأقصى، لكن اللجنة الفيدرالية للسوق المفتوحة لا تريد إضعافه. وفي آخر مرة ظهرت فيها مؤشرات ضغط على سوق العمل، أقرّ الاحتياطي الفيدرالي خفضاً «ضخماً» بمقدار 50 نقطة أساس في 18 سبتمبر 2024، لينزل سعر الفائدة على الأموال الفيدرالية إلى 4.75%–5.0% مع تباطؤ سوق العمل وتزايد القلق.
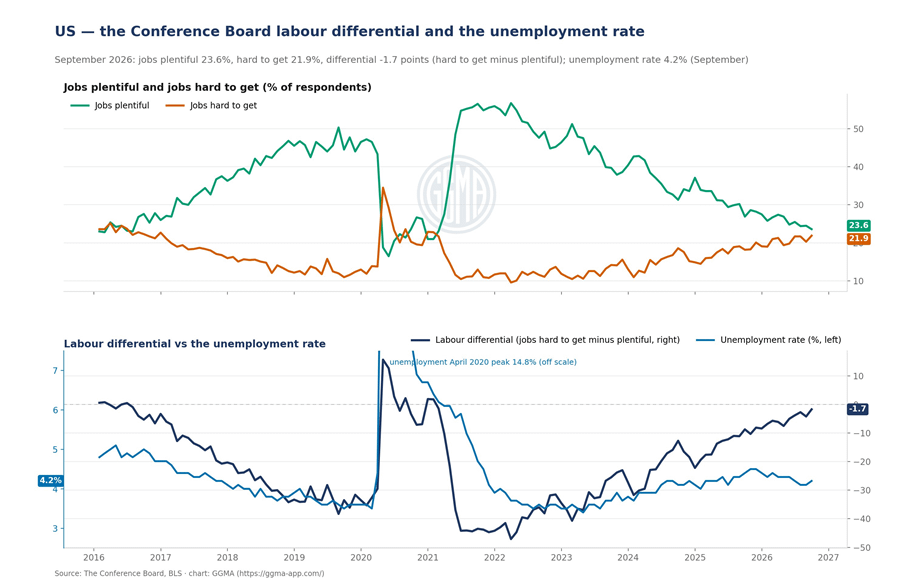
تتراجع المعنويات مجدداً. فقد هبط مؤشر فارق الوظائف لدى «كونفرنس بورد» إلى -1.7 في سبتمبر، وهو أدنى مستوى منذ فبراير 2021، ومن المتوقع أن تنخفض الثقة إلى 81. وإذا ازداد الوضع سوءاً، فقد تصبح احتمالات رفع الفائدة في ديسمبر، البالغة 78%، موضع شك، حتى مع وجود البطالة عند 4.1%–4.3%.
الإنفاق على الذكاء الاصطناعي ركيزة ونقطة ضعف في آنٍ واحد:
أصبح إنفاق الشركات على مراكز البيانات والرقائق وقدرات شبكة الكهرباء دعامة رئيسية لنمو الولايات المتحدة، لكنه أوجد في الوقت نفسه مواطن ضعف منهجية. ويقدّر اقتصاديون أن الإنفاق الرأسمالي على التكنولوجيا والذكاء الاصطناعي أسهم بنصيب أكبر من المعتاد في نمو الناتج المحلي الإجمالي الحقيقي. فقد ساهمت معدات معالجة المعلومات والبرمجيات بما يصل إلى 92% من النمو في النصف الأول من 2025، فيما شهد قطاعا التصنيع والخدمات ركوداً إلى حد كبير. ويرى بعض خبراء الاقتصاد الكلي أن الاقتصاد الأوسع نطاقاً كان سينمو بوتيرة تقارب الصفر أو يدخل في ركود لولا هذه الطفرة. كما أدت التقييمات المرتفعة لأسهم الذكاء الاصطناعي إلى زيادة ثروة الأسر، بما يقدر بنحو 180 مليار دولار، وهو جزء من الارتفاع الإجمالي في إنفاق المستهلكين.
رُوجع نمو الناتج المحلي الإجمالي في الربع الثاني بالزيادة 0.7 نقطة مئوية مقارنة بالتقدير الثاني، ويُعزى ذلك أساساً إلى ارتفاع الاستثمار وإنفاق المستهلكين والإنفاق الحكومي.
قفزة العوائد:
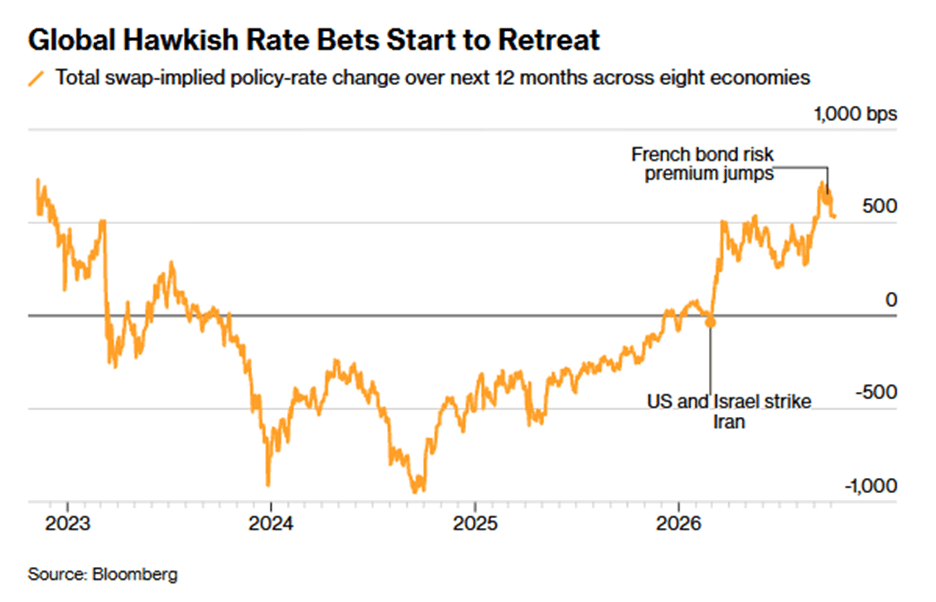
قفزت عوائد السندات العالمية إلى أعلى مستوياتها منذ سنوات. وهذا يشدد الأوضاع المالية وقد يقلل الحاجة إلى مزيد من رفع أسعار الفائدة من جانب البنوك المركزية. وخفضت الأسواق توقعاتها لرفع الفائدة في ثمانية اقتصادات كبرى بنحو 200 نقطة أساس منذ منتصف سبتمبر.
المؤتمر الصحفي
سيتحدث رئيس الاحتياطي الفيدرالي كيفن وورش بعد صدور القرار. ولا ينبغي للمستثمرين توقع أي تلميحات مسبقة، إذ عارض وورش تقديم توجيهات استشرافية بشأن تحركات الفائدة.
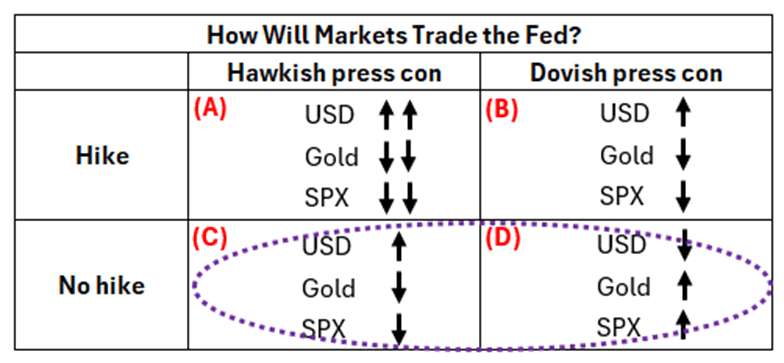
ما الذي يمكن قوله عن يوم الأربعاء؟ أولاً، لن يرفع الاحتياطي الفيدرالي الفائدة بالنظر إلى تسعير الأسواق الحالي، وهذا يضع سقفاً طبيعياً لمدى تشدد المؤتمر الصحفي. وإذا بدا وورش متشدداً للغاية، فسيسأله أحدهم عن سبب عدم رفع اللجنة للفائدة ببساطة، وسيرغب في تجنب هذا النقاش.
كما أحسن في سبتمبر شرح التحول مقارنة بيوليو، مستشهداً بثلاثة أسباب: كان النمو أقوى من المتوقع، ولم يتراجع التضخم بالسرعة الكافية، وكانت أسعار النفط ترتفع (وقد عُقد الاجتماع بعد الهجوم على خط الأنابيب السعودي بين الشرق والغرب بقليل). أما توقعات النمو فأضعف الآن، مع تزايد المخاوف من أن يكون الذكاء الاصطناعي فقاعة.
يتناول روبن ج. بروكس من معهد بروكينغز هذا السؤال من خلال مصفوفتِه ذات الأربعة أقسام التي توضّح نهجه في التعامل مع الاجتماع. ويقابل ذلك عناد التضخم وأسعار النفط التي تجاوزت مستوياتها قبل 16 سبتمبر. وفي المصفوفة أعلاه، نقع في الصف السفلي بين الربع الأيسر (C) والربع الأيمن (D)، لذا يُفترض أن يكون المؤتمر الصحفي محايداً إلى حد كبير بالنسبة للأسواق.
عندما أبقى الاحتياطي الفيدرالي الفائدة دون تغيير في اجتماعه يوم 29 يوليو، ثارت الأسواق. وانحدر منحنى عوائد سندات الخزانة الأمريكية على نحو حاد، وسرعان ما انتشرت أحاديث عن تراجع مصداقية الاحتياطي الفيدرالي. وكان لذلك أثر واضح. فأعلنت وزارة الخزانة عن إعادة شراء مفاجئة في 19 أغسطس، واتخذ وورش نبرة متشددة في جاكسون هول، مما مهد لرفع الفائدة بالإجماع في 16 سبتمبر.
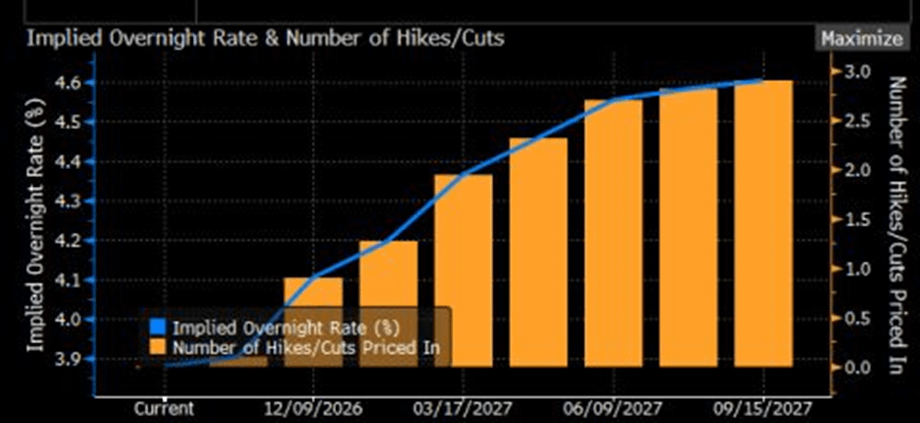
بالنظر إلى شدة رد فعل الأسواق على وورش هذا الصيف، فإن هدوءها الآن مفاجئ. فقبل اجتماع 29 يوليو، كانت الأسواق تسعّر زيادات للفائدة بمقدار عشر نقاط أساس، استناداً إلى قراءة للتضخم الأساسي لم تتغير قبل أسبوعين فقط. أما الآن، فلا تسعّر سوى ثلاث نقاط أساس ليوم غد (الخط البرتقالي في الرسم أدناه)، رغم أن مؤشر أسعار المستهلكين فاق التوقعات قبل أسبوعين واقتراب انتخابات التجديد النصفي.
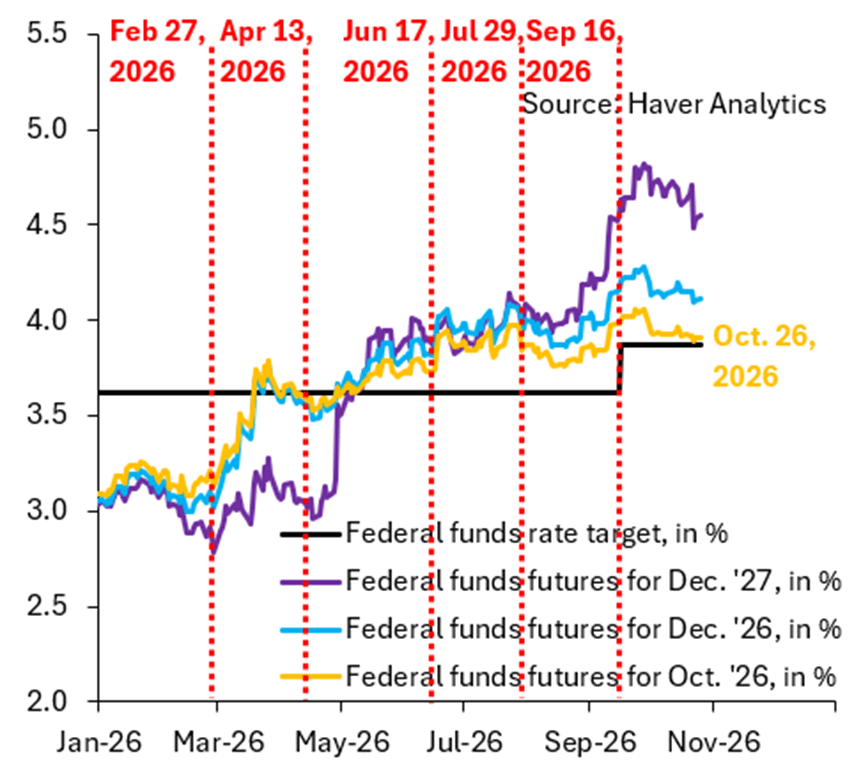
لو كانت الأسواق تخشى استيلاء القوى السياسية على الاحتياطي الفيدرالي، لكان هذا هو الاجتماع الذي تختبر فيه وورش. وما يهم حقاً هو مدى هشاشة الهدنة بين الأسواق والاحتياطي الفيدرالي، وما إذا كان بوسع أي شيء يوم الأربعاء أن ينهيها.
الخلاصة
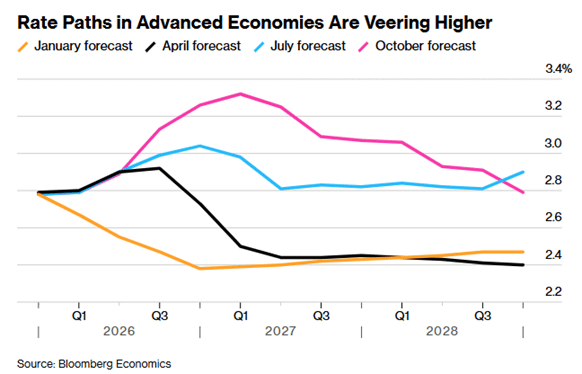
الفائدة تتجه إلى الارتفاع. ويبقى التوقيت موضع التساؤل. وتتلاشى الآمال بخفض الفائدة عالمياً، فيما يشير مقياس بلومبرغ إيكونوميكس الآن إلى زيادات تقارب 25 نقطة أساس في الاقتصادات المتقدمة، مع بقاء الفائدة مرتفعة بفعل حرب الشرق الأوسط، ومتانة النمو، وطفرة الذكاء الاصطناعي، والإنفاق الحكومي، وكلها عوامل تغذي التضخم.