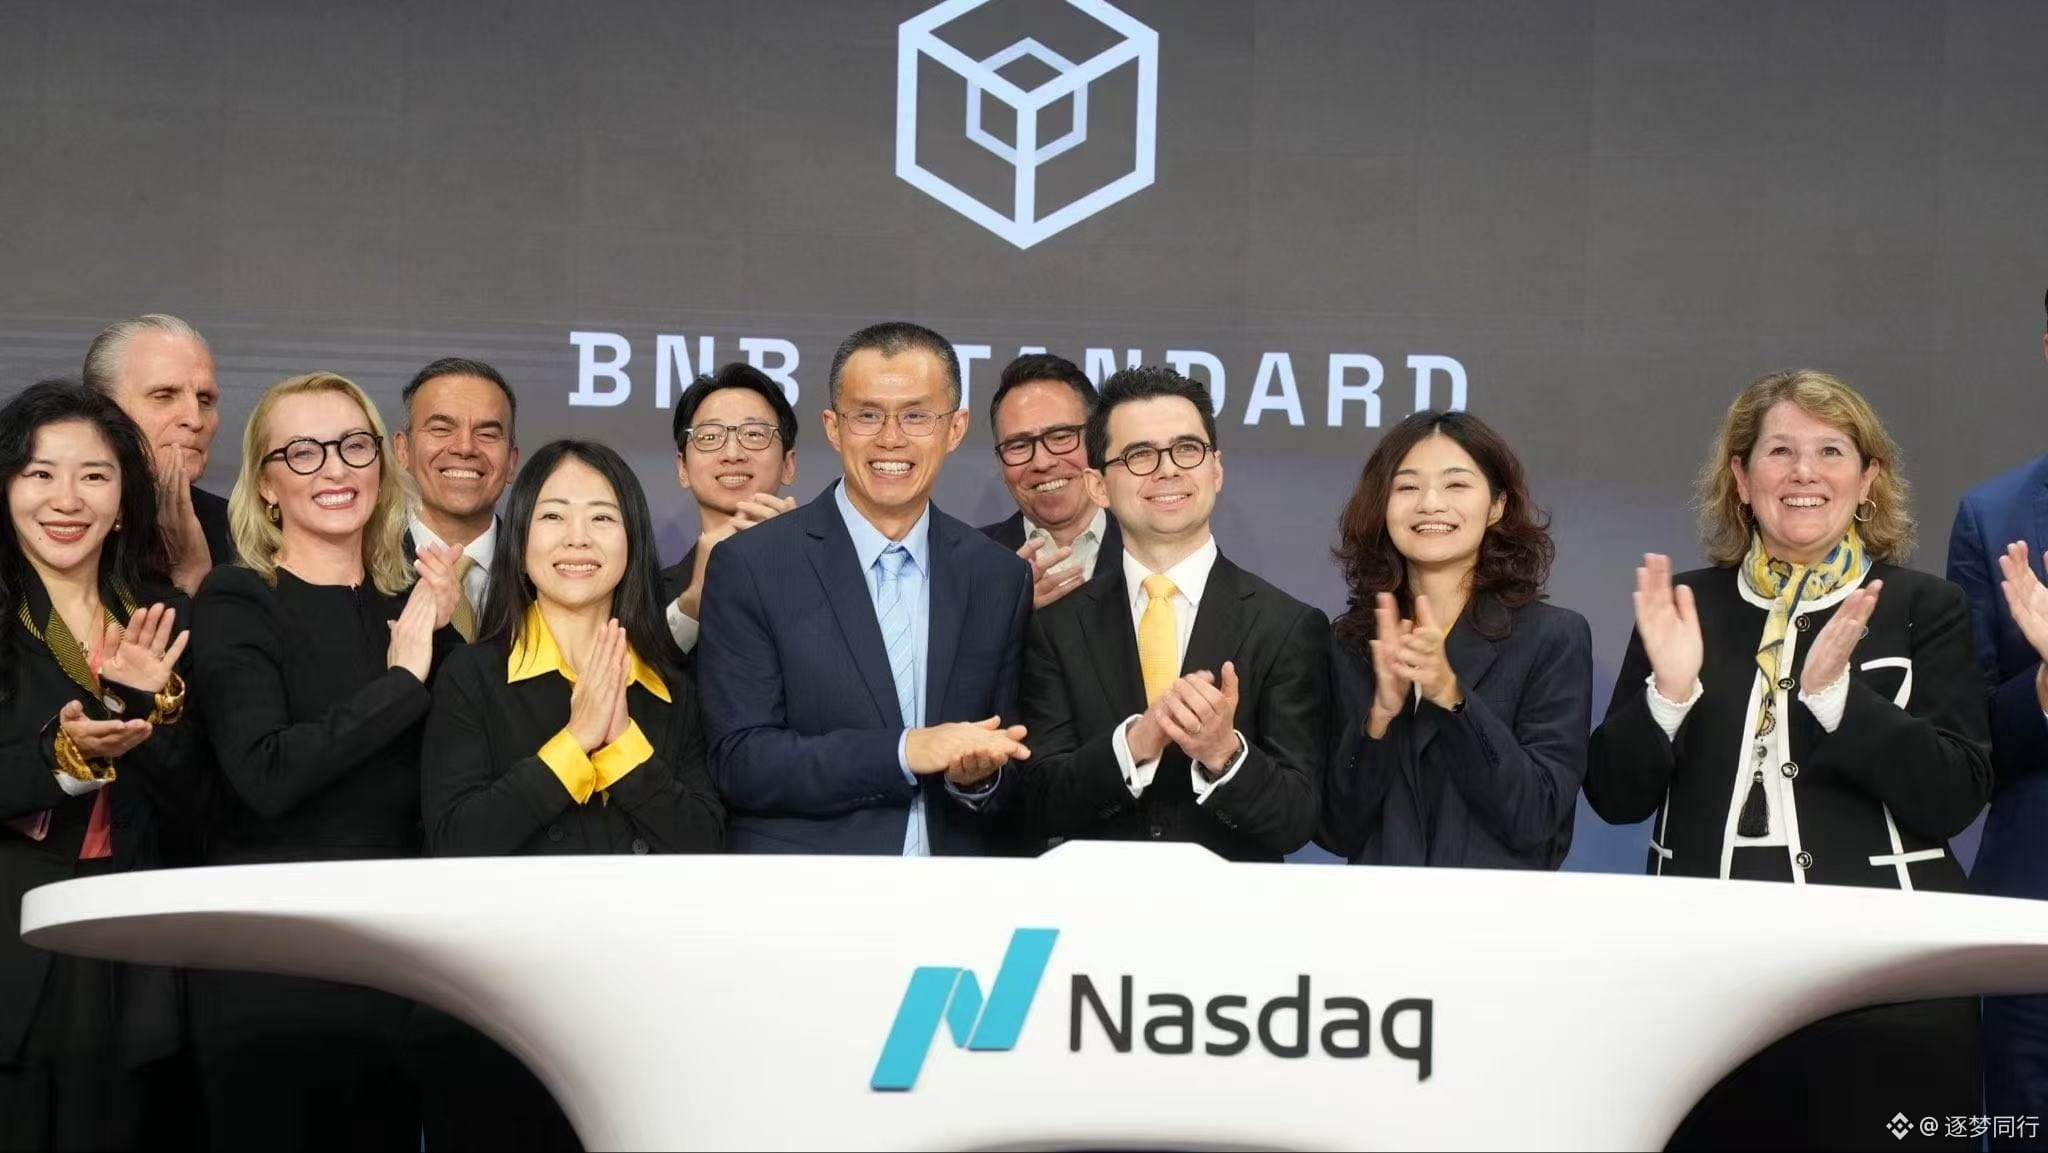
$BNB Standard($BNC، المعروفة سابقًا باسم CEA Industries)قرعت جرس افتتاح ناسداك في 26 أكتوبر، لتنقل رسميًا استراتيجية خزانة BNB إلى سوق الأسهم الأمريكية. وبالنسبة إلى الصناديق التي لا تستطيع حيازة العملات مباشرة، فهذا مسار امتثال للاستثمار في الأسهم؛ لكن بين «إمكانية الشراء» و«الإقبال على الشراء» خصمٌ يسعّره السوق حاليًا.
الخصم هو الحقيقة الجوهرية، لا هامشًا
بحلول أواخر أكتوبر، بلغ صافي قيمة الأصول المعدّل لشركة BNC نحو 7.1 دولارات للسهم، فيما تراوح سعر السهم بين 4.7 و5.4 دولارات، وبلغت نسبة القيمة السوقية إلى صافي قيمة الأصول (mNAV) نحو 0.66–0.67، أي بخصم قدره 33%–34%. بعبارة أخرى، يمنح السوق خصمًا واضحًا لفكرة «امتلاك BNB من خلال شركة». والأسباب ليست نظرية: فالتمويل يعتمد على إصدار الأسهم، والتخفيف هو المحرّك؛ ورغم أن الخلافات الإدارية بدأت تنحسر مع تولّي الرئيس التنفيذي الجديد منصبه، فإن دعوى اتفاقية إدارة الأصول المبرمة مع 10X Capital لم تُحسم بالكامل بعد؛ كما أن BNB يشكّل أكثر من 90% من الأصول، ما يجعل التركّز في أصل واحد بحد ذاته مصدرًا للمخاطر.
التعرّض المؤسسي لا يساوي طلبًا فوريًا على العملة
في الربع الثاني من 2026، أفصحت 40 مؤسسة في تقارير 13F عن امتلاكها أسهمًا في BNC، بقيمة إجمالية تقارب 21.7 مليون دولار. لكن 12 مؤسسة أخلت مراكزها بالكامل خلال الفترة نفسها، وخفّضت 10 مؤسسات أخرى حيازاتها؛ أي إن المشترين والبائعين كانوا متقاربين تقريبًا. شراء أسهم BNC لا يتحول تلقائيًا إلى طلب فوري مماثل على BNB؛ فهو أولًا رهان على «تقييم الوعاء الاستثماري»، ثم يأتي بعد ذلك الرهان على BNB.
سردية CZ عن مدفوعات الذكاء الاصطناعي: الاتجاه صحيح، لكن الموعد بعيد
يقدّم CZ سلسلة BNB بوصفها شبكة مدفوعات لوكلاء الذكاء الاصطناعي. ويستهدف الجيل الجديد من شبكات الطبقة الأولى (L1) معالجة أكثر من 100 ألف معاملة في الثانية (TPS) ونهائيةً في أقل من ثانية؛ ومن المقرر إطلاق الشبكة التجريبية في نهاية 2026، والشبكة الرئيسية في مطلع 2027. تستضيف سلسلة BNB بالفعل عددًا كبيرًا من وكلاء ERC-8004، لكن قناة الدفع الفعلية بين الوكلاء (x402) لا تزال ضمن خارطة الطريق. وما يمكن رصده حاليًا هو «عدد عمليات النشر»، لا «تدفق رسوم المعاملات». هذه فرصة مستقبلية، وليست تدفقًا نقديًا تحقق بالفعل.
الخلاصة
توفّر BNC تعرّضًا للأسهم خاضعًا للرقابة، لا بديلًا عن امتلاك العملة مباشرة. ويتطلب تقلّص الخصم تحسّن الحوكمة، وتباطؤ التخفيف، وخروج BNB نفسه من حالة الضعف؛ ولا غنى عن أيٍّ من هذه العوامل. أما سردية CZ عن الذكاء الاصطناعي فهي رهان طويل الأمد؛ وقبل إطلاق الشبكة الرئيسية في 2027، من الأجدى متابعة حجم معاملات الوكلاء بدلًا من عدد الوكلاء المسجّلين.
قرع الجرس محطة مهمة لفتح باب الوصول، أما الخصم فهو ما يحدده السوق من سعر. ولا تكتمل الصورة إلا إذا صحّ الأمران معًا.
#BNB #BNC #MacroInsights #风险提示