

ملخص: ارتفع عدد حاملي أصول العالم الحقيقي (RWA) من 1.4 مليون إلى 6.4 ملايين خلال 4 أشهر. وساهمت الأسهم المُرمَّزة في معظم الزيادة، لكن عدد العناوين لا يساوي عدد المستثمرين، فضلًا عن أنه لا يساوي حجم الأموال.
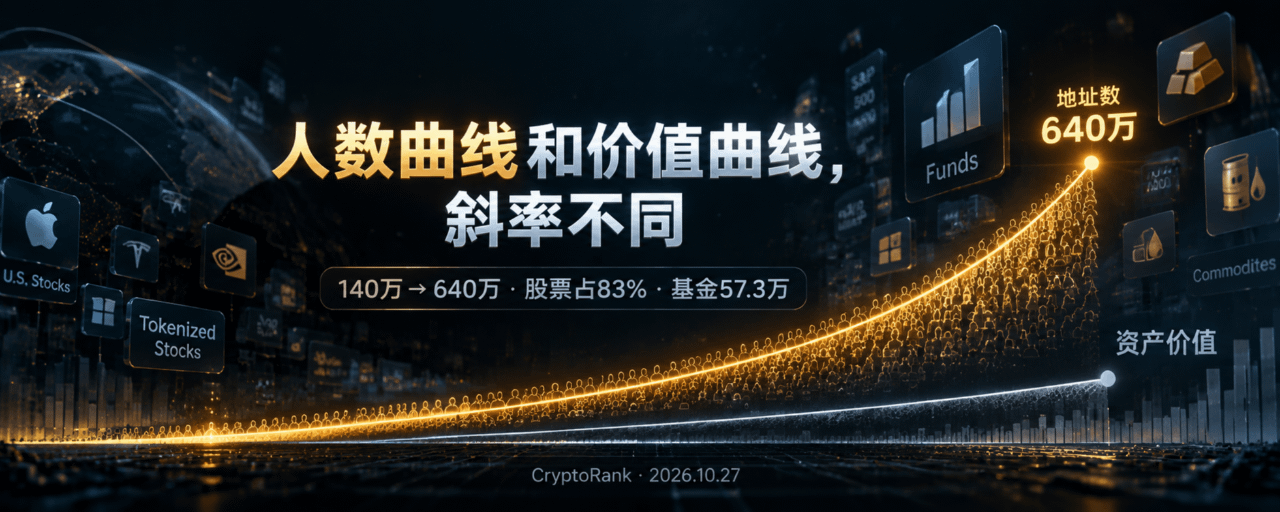
ترسم بيانات CryptoRank منحنى حادًا. فمن يونيو إلى أكتوبر 2026، ارتفع عدد حاملي الأصول المُرمَّزة من نحو 1.4 مليون إلى 6.4 ملايين، أي بنحو 4.6 أضعاف. وخلال أربعة أشهر، أُضيفت 5 ملايين عنوان حائز.
لكن شكل المنحنى يوضح الصورة أكثر من الرقم عند نقطة النهاية.
ساهمت الأسهم المُرمَّزة في معظم الزيادة تقريبًا
عند تحليل تركيبة الـ6.4 ملايين، نجد أن الأسهم المُرمَّزة هي المحرك الوحيد.
ارتفع عدد حاملي الأسهم المُرمّزة من 502 ألفًا في يونيو إلى نحو 5.3 ملايين في أكتوبر، أي بأكثر من عشرة أضعاف، وارتفعت حصتهم من إجمالي حاملي أصول العالم الحقيقي (RWA) من 37% إلى 83%. وفي الفترة نفسها، ارتفع عدد حاملي الصناديق المُرمّزة ارتفاعًا طفيفًا من 559 ألفًا إلى 573 ألفًا، أي إنه لم يتغير تقريبًا؛ أما السلع المُرمّزة فارتفع عدد حامليها من 302 ألف إلى 523 ألفًا، وهي زيادة أقل بكثير من الأسهم.
ليست هذه قصة «ازدهار شامل لأصول العالم الحقيقي». إنها طفرة في فئة بعينها — الأسهم المُرمّزة — خلال فترة زمنية محددة، مدفوعة بقنوات توزيع بعينها. تمثل الصناديق المُرمّزة منتجات مدرّة للعائد، فيما تمثل السلع التعرض للأصول المادية، ولم يشهد أي منهما نموًا مماثلًا في عدد الحائزين. تركزت الزيادة في «حيازة الأسهم على السلسلة».
أكثر من 80% من أصل 6.4 ملايين عنوان هي للأسهم المُرمّزة. وفي هذه المرحلة، يكاد نمو أصول العالم الحقيقي يعادل نمو الأسهم المُرمّزة.
ثلاث منصات تستحوذ على 60%
يتركز النمو عند جانب التوزيع، لا عند جانب الأصول.
تتصدر Robinhood بحصة 24%، مع نحو 1.5 مليون عنوان حيازة؛ تليها Binance bStocks بحصة 23% ونحو 1.5 مليون عنوان أيضًا؛ وتأتي xStocks بنحو مليون. تستحوذ المنصات الثلاث مجتمعة على 63.4% من السوق الذي جرت متابعته. فمن أصل 6.4 ملايين عنوان، يتركز أكثر من 4 ملايين في هذه المنصات الثلاث.
منحنى Binance bStocks هو الأكثر انحدارًا. ففي يونيو، لم يتجاوز عدد حامليها 10,300، لكنه ارتفع إلى نحو 1.5 مليون بحلول أكتوبر، أي أكثر من 140 ضعفًا خلال أربعة أشهر. إن انتقال منتج من مرحلة لا يكاد يملكه فيها أحد إلى تغطية 1.5 مليون عنوان لا يمكن تفسيره بـ«التبنّي الطبيعي»؛ بل يفسره نطاق التوزيع — إذ أدرجت Binance الأسهم المُرمّزة في واجهة تداول لديها بالفعل قاعدة هائلة من مستخدمي التجزئة.
سلكت Robinhood مسارًا مشابهًا. فهي في الأصل تطبيق وساطة موجّه إلى مستثمري التجزئة، والأسهم المُرمّزة امتداد على السلسلة لوظيفة تداول الأسهم الموجودة بالفعل، وليست منتجًا جديدًا يحتاج إلى استقطاب المستخدمين من الصفر. والقاسم المشترك بين المنصتين هو أن المستخدمين موجودون فيهما أصلًا، وكل ما أضافته الأسهم المُرمّزة هو خيار آخر يمكن النقر عليه.
ترتيب سلاسل البلوكشين العامة هو ترتيب قنوات التوزيع
يعكس ترتيب السلاسل منطق التوزيع أيضًا.
تتصدر BNB Chain بـ2.1 مليون عنوان وحصة تبلغ 32.6%، تليها Solana بـ1.6 مليون، ثم Robinhood Chain بـ1.5 مليون؛ وتستحوذ السلاسل الثلاث مجتمعة على 82%. ارتفع عدد عناوين BNB Chain من 177 ألفًا في يونيو إلى 2.1 مليون، أي بنحو 12 ضعفًا، وهي الأسرع توسعًا نسبيًا بين الشبكات الرئيسية.
يمكن إرجاع تقدم BNB Chain تقريبًا مباشرة إلى Binance bStocks. فـbStocks منتج أصدرته Binance على BNB Chain، ومن الطبيعي أن يترك مستخدمو bStocks عناوين على BNB Chain. وينطبق الأمر نفسه على عناوين Robinhood Chain البالغ عددها 1.5 مليون، إذ جاءت من انتقال مستخدمي منصة Robinhood نفسها. أما عناوين Solana البالغ عددها 1.6 مليون، فمن المحتمل أنها جاءت من xStocks أو منتجات أخرى موزعة على Solana.
في هذه المرحلة، تدور المنافسة بين سلاسل البلوكشين العامة في معظمها حول قنوات التوزيع. فالسلسلة التي يقف وراءها تطبيق يملك قاعدة كبيرة من مستخدمي التجزئة هي التي ستتصدر من حيث عدد العناوين.
العناوين ليست أشخاصًا، وبالتأكيد ليست أموالًا
لم يتجاهل تقرير CryptoRank قيدًا أساسيًا، كما أشارت تحليلات عديدة مرارًا: هذه الأرقام تحصي عناوين المحافظ، لا المستثمرين الأفراد.
يمكن للمستخدم الواحد أن يمتلك عناوين متعددة على سلاسل ومنصات مختلفة؛ وقد يستضيف عنوان واحد تابع لمنصة عددًا كبيرًا من المستخدمين. يمكن لتضخم عدد العناوين أن يعكس اتساع التوزيع، لكنه لا يتحول مباشرة إلى عدد الحائزين، فضلًا عن أنه لا يعبّر عن الأموال المستثمرة.
ويظهر تفاوت أكبر بين «عدد الحائزين» و«القيمة». يشير CryptoRank بوضوح إلى أن الأسهم المُرمّزة تتصدر من حيث عدد عناوين الحيازة، بينما لا تزال صناديق سندات الخزانة الأمريكية المُرمّزة والائتمان الخاص وغيرها من المنتجات المؤسسية تستحوذ على حصة كبيرة من السوق عند قياسها بقيمة الأصول. فقد لا يضم صندوق سندات خزانة مُرمّز مخصص للمؤسسات سوى عشرات عناوين الحيازة، لكنه قد يحمل أصولًا بمئات الملايين من الدولارات؛ في حين يضيف مستخدم تجزئة يشتري أسهمًا مُرمّزة بقيمة 50 دولارًا عنوانًا واحدًا، مع مساهمة مالية ضئيلة للغاية.
إن 6.4 ملايين عنوان انتصار للتوزيع، لا لرأس المال. يسلك منحنى عدد الحائزين ومنحنى القيمة مسارين بميلين مختلفين تمامًا.
توضح حالة BNB Chain ذلك أكثر. تشير بعض التحليلات إلى أن معظم عناوين أصول العالم الحقيقي البالغ عددها نحو 2.1 مليون على BNB Chain مرتبطة بمنتج bStocks التابع لـBinance؛ وخلال الأسبوع نفسه الذي أُعلن فيه عن بلوغ «مليوني حائز»، زادت قيمة الأسهم المُرمّزة على BNB Chain بنحو 106 ملايين دولار، جاء ما يقارب 97 مليونًا منها من bStocks. زاد عدد العناوين بمقدار رتبتين من حيث الحجم، بينما بلغت الزيادة في القيمة عشرات الملايين من الدولارات. كلاهما ينمو، لكن ليس بالمقدار نفسه.
لقد انتصر التوزيع، فماذا بعده؟
المحرّك الحقيقي لهذا النمو هو التوزيع، لا ابتكار المنتجات.
حلّت الأسهم المُرمّزة مسألة «هل يمكن شراء الأسهم على السلسلة؟»، بينما عالجت Robinhood وBinance مسألة «كيف نُعلم الموجودين على المنصة بالفعل بإمكانية الشراء بهذه الطريقة؟». وهذا هو مصدر رقم 6.4 ملايين. فـxStocks وRobinhood Chain وBinance bStocks تدمج جميعها، في جوهرها، التعرض للأصول التقليدية في تطبيق يستخدمه المستخدم بالفعل، فتخفض عتبة الاستخدام بدلًا من خلق طلب جديد تمامًا.
لكن ثمة سؤالًا يتطلب إجابة في هذا النموذج: هل يمكن للاحتفاظ وتعميق الاستثمار أن يواكبا نمو عدد العناوين؟ تقدم بيانات Binance bStocks مؤشرًا على ذلك: ارتفعت قيمة الأصول المُرمّزة بنسبة 29.7% خلال آخر 30 يومًا، لكن حجم التحويلات الشهرية انخفض بنسبة 75%، ما يشير إلى ميل المستخدمين إلى الاحتفاظ بدلًا من التداول المتكرر. وميل الاحتفاظ ليس أمرًا سيئًا بحد ذاته، لكنه يعني أن هذه العناوين تبدو حاليًا أقرب إلى مراكز «اشترِ واحتفظ» منها إلى طلب تداول نشط. وإذا استمر نمو عدد العناوين، بينما ظل متوسط قيمة الأصول لكل عنوان منخفضًا، فسيظل «تبنّي» أصول العالم الحقيقي محصورًا في مستوى التوزيع، من دون أن ينتقل إلى مستوى رأس المال.
ما الذي ينبغي متابعته لاحقًا؟
هل سيتسارع نمو حاملي الصناديق المُرمّزة: ظل العدد شبه ثابت بين 559 ألفًا و573 ألفًا؛ وإذا بدأ هذا الرقم بالارتفاع، فسيشير ذلك إلى امتداد تبنّي أصول العالم الحقيقي من أسهم التجزئة إلى المنتجات المدرة للعائد، ما قد يعزز عمق التمويل
تغير متوسط قيمة الأصول لكل عنوان: ما إجمالي قيمة أصول العالم الحقيقي المقابلة لـ6.4 ملايين عنوان؟ هذه النسبة هي المؤشر المباشر الأوضح للحكم على ما إذا كان «التوزيع قد تحول إلى رأس مال»
هل توجد قنوات توزيع جديدة خارج Robinhood وBinance: إذا بدأت xStocks أو منصات جديدة في إضافة عناوين جديدة، فقد يكون انخفاض التركّز إشارة مبكرة إلى نضوج السوق
الاحتفاظ بالعناوين على BNB Chain: نسبة حاملي bStocks الذين ما زالوا يحتفظون بها بعد بضعة أشهر هي ما يحدد ما إذا كان هذا الارتفاع أثرًا مستدامًا للتوزيع أم نموًا ترويجيًا لمرة واحدة
منحنيان
640万 رقم يستحق التوثيق، لكنه يسجل اتساع التوزيع. لا تزال صناديق سندات الخزانة الأمريكية المُرمّزة والائتمان الخاص تشكل الجزء الأكبر من السوق من حيث قيمة الأصول، بينما تتصدر الأسهم المُرمّزة من حيث عدد عناوين الحيازة. لا تناقض بين صحة الأمرين في آنٍ واحد؛ فهما يصفان بُعدين مختلفين للسوق نفسه.
يمكن رفع منحنى عدد الحائزين خلال أربعة أشهر بفضل إطلاق منتج واحد في تطبيق واحد. أما منحنى القيمة فلا يمكن ذلك معه؛ فهو يحتاج إلى ترسّخ الأموال فعليًا، وإلى انتقال الحائزين من «الشراء مرة واحدة» إلى «التخصيص المستمر». لقد حسم التوزيع الجولة الأولى. أما جولة رأس المال، فلم تظهر بعد في هذا الرسم البياني.