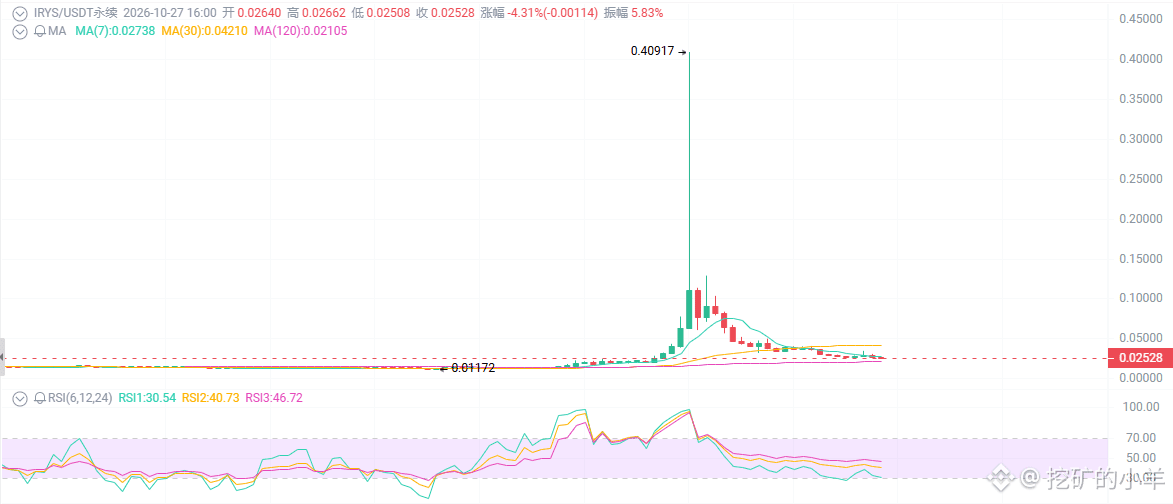
عند سعر 0.025 دولار، هل ما زلت تجرؤ على لمس IRYS؟
في 23 أكتوبر، انطلقت شمعة من 0.02 إلى 0.30، محققةً ارتفاعًا بأكثر من عشرة أضعاف، ودُفن البائعون على المكشوف جميعًا. وبعدها؟ خلال ثلاثة أيام، هبط السعر مجددًا إلى 0.025.
لننظر إلى المشهد الظاهري أولًا: صعود عنيف، وهبوط عنيف، والآن يتظاهر بأنه ميت.
ما زال إجمالي الأداء خلال 7 أيام مرتفعًا بأكثر من 100%، لكن السعر هبط خلال 24 ساعة بنسبة 10-15%، ويتذبذب قرب 0.025. تراجع حجم التداول عن ذروته، لكنه ما زال مرتفعًا جدًا. معدل التمويل سلبي، والاهتمام المفتوح يتراجع — أي إن الرافعة المالية يجري تصفيتها، لكن نسبة حسابات مراكز الشراء ما زالت مرتفعة نسبيًا.
كان الخط المكافئ في 23 أكتوبر نموذجًا كلاسيكيًا لمفرمة «المعروض المتداول المنخفض + الرافعة المالية المرتفعة»، لا نتيجةً للأساسيات.
أولًا: لم تكن تلك الشمعة لتمنحك المال، بل كانت لتكون شاهد قبر للبائعين على المكشوف.
في 23 أكتوبر، قفز السعر لفترة وجيزة من 0.01-0.02 إلى 0.30-0.32، محققًا ارتفاعًا خلال 24 ساعة بلغ مئات إلى آلاف بالمئة، مع تداولات ضخمة وتصفية أعداد كبيرة من مراكز البيع على المكشوف. ثم تلا ذلك تراجع سريع عن معظم المكاسب.
لم يكن هذا خبرًا إيجابيًا عن المنتج، ولا إعلانًا عن إتمام شراكة؛ بل كان حلقة تغذية راجعة ناتجة عن انخفاض المعروض المتداول + مشتقات ذات رافعة مالية مرتفعة.
السوق صغير والرافعة مرتفعة؛ عود ثقاب واحدة تكفي لإشعال النار. وحين تشتعل، تحترق مراكز البائعين على المكشوف، لا قيمة المشروع.
ثانيًا: لدى الأساسيات قصة واعدة، لكنها لم تتحول بعد إلى إيرادات.
ما هي Irys؟ سلسلة بيانات من الطبقة الأولى (Layer 1 datachain)، تجمع التخزين الدائم/المحدد المدة على السلسلة، وتنفيذ العقود الذكية المتوافقة مع EVM في شبكة واحدة. وكانت تُعرف سابقًا باسم Bundlr على Arweave، وجمعت تمويلًا بقيمة تقارب 20 مليون دولار، واستثمرت فيها كل من Framework وCoinFund. وقد أُطلق التحديث الجذري Cascade على الشبكة الرئيسية، مع دعم التخزين لمدة 30 يومًا/سنة واحدة، إلى جانب التخزين الدائم.
يبدو ذلك جيدًا، أليس كذلك؟
لكن القيمة السوقية تبلغ 65-70 مليون دولار، والتقييم المخفف بالكامل (FDV) يتجاوز 250 مليونًا، فيما لا يتجاوز المعروض المتداول 20-25%، وكثيرًا ما يصل حجم التداول خلال 24 ساعة إلى مئات الملايين — نسبة حجم التداول إلى القيمة السوقية مرتفعة بشكل جنوني.
أما القيمة الإجمالية المقفلة (TVL) الحقيقية، والطلب الفعلي على التخزين، والمستخدمون الذين يدفعون فعلًا، فما زالت جميعها في مرحلة التحقق المبكرة.
ثالثًا: القنبلة الحقيقية ليست في الرسم البياني، بل على التقويم.
كان فك القفل في 25 أكتوبر نحو 77.6 مليون رمز، أي 0.8% من إجمالي المعروض؛ وكان تأثيره محدودًا وتمكن السوق من استيعابه.
لكن قرب 25 نوفمبر، هناك فك قفل ضخم — نحو 1.18 مليار رمز للمستثمرين والفريق/المستشارين، وهي نسبة كبيرة تقارب حجم المعروض المتداول الحالي.
يتراوح المعروض المتداول حاليًا بين 2 و2.56 مليار رمز، لذا فإن فك قفل 1.18 مليار يعني طرح كمية تقارب نصف المعروض المتداول. لن تُباع كلها فورًا، لكن توقعات ضغط البيع ستنعكس على السوق مسبقًا.
سلبية معدل التمويل + تغطية مراكز البيع على المكشوف قد تمنحك وجبة صغيرة من الارتداد. أما فك القفل في 25 نوفمبر، فقد يوجه إليك ضربة قاسية