
تُعدّ سولانا مثالًا مثيرًا للاهتمام على سبب عدم التعامل مع نمو سلسلة الكتل وسعر رمزها على أنهما الشيء نفسه.
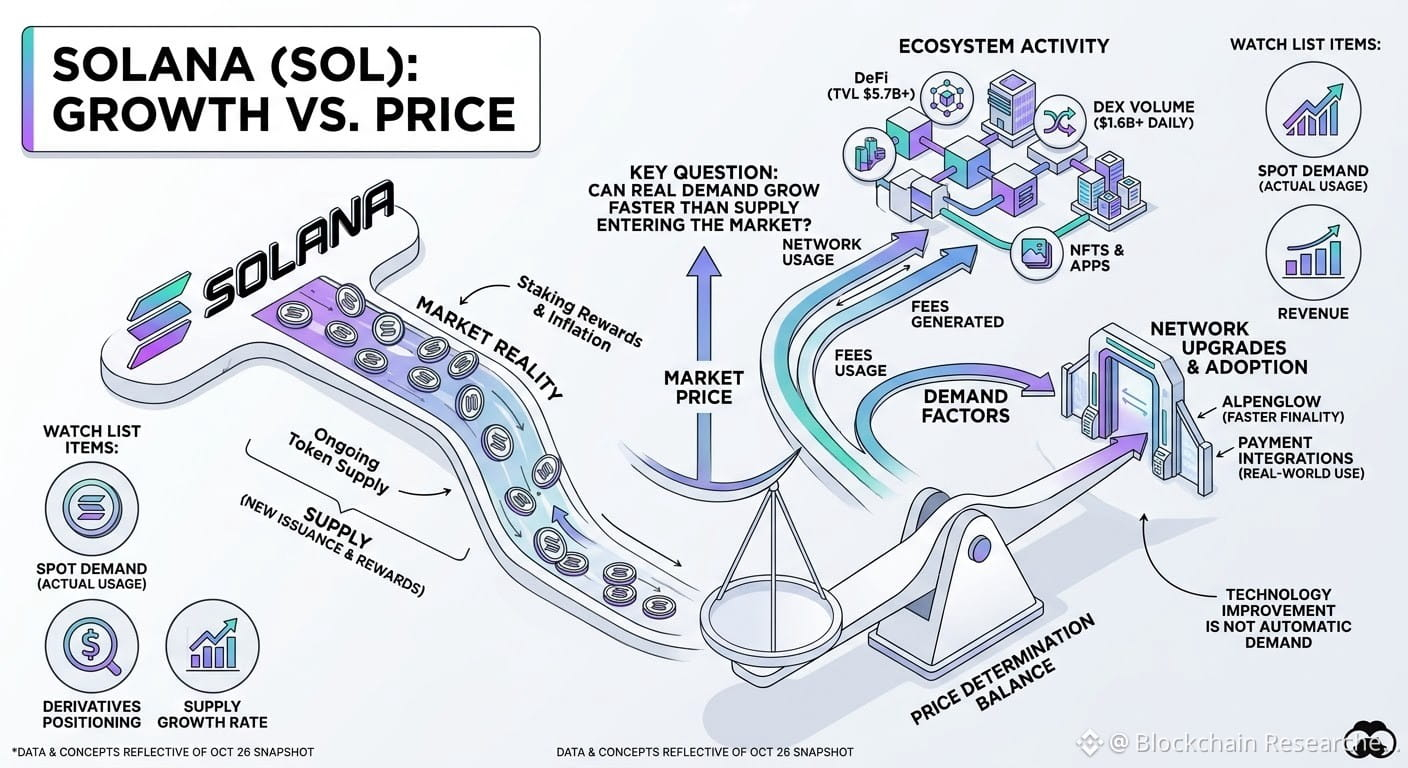
نظرتُ إلى SOL من ثلاث زوايا: المعروض، ونشاط المنظومة، والطلب الفعلي.
أولًا، جانب المعروض. ليس لدى SOL حد أقصى ثابت للمعروض. تُصدر رموز جديدة عبر مكافآت التخزين، لذا فالسؤال الحقيقي ليس فقط عدد الرموز التي سيُفرج عنها لاحقًا، بل ما إذا كان الطلب قادرًا على استيعاب المعروض الإضافي بمرور الوقت.
ثانيًا، لا تزال منظومة سولانا تُظهر نشاطًا ملحوظًا. وأظهرت لقطة DefiLlama في 26 أكتوبر نحو 5.7 مليارات دولار من إجمالي القيمة المقفلة في التمويل اللامركزي، ونحو 1.6 مليار دولار من حجم التداول اليومي على المنصات اللامركزية. لكن أحجام التداول الأسبوعية على المنصات اللامركزية والعقود الدائمة كانت أقل في تلك اللقطة.
وهذا التمييز مهم. فقد تظل الشبكة نشطة بينما يتراجع الطلب على التداول على المدى القصير.
ثالثًا، قد تُحسّن ترقيات مثل Alpenglow نهائية المعاملات، في حين قد توسّع عمليات دمج خدمات الدفع الجديدة الاستخدام في العالم الحقيقي. لكن التكنولوجيا الأفضل لا تُترجم تلقائيًا إلى زيادة الطلب على SOL. فلا بد من أن يثبت التبني والرسوم والاستخدام الفعلي للرمز أثرها الاقتصادي.
خلاصتي: راقب نمو المعروض إلى جانب الطلب الفوري، وإيرادات المنظومة، ومراكز المشتقات. لا تحكم على SOL من سعره وحده، ولا تفترض أن كل خبر إيجابي عن الشبكة يصب تلقائيًا في مصلحة الرمز.
السؤال الأساسي بسيط: هل يمكن للطلب الحقيقي أن ينمو بوتيرة أسرع من المعروض الذي يدخل السوق؟