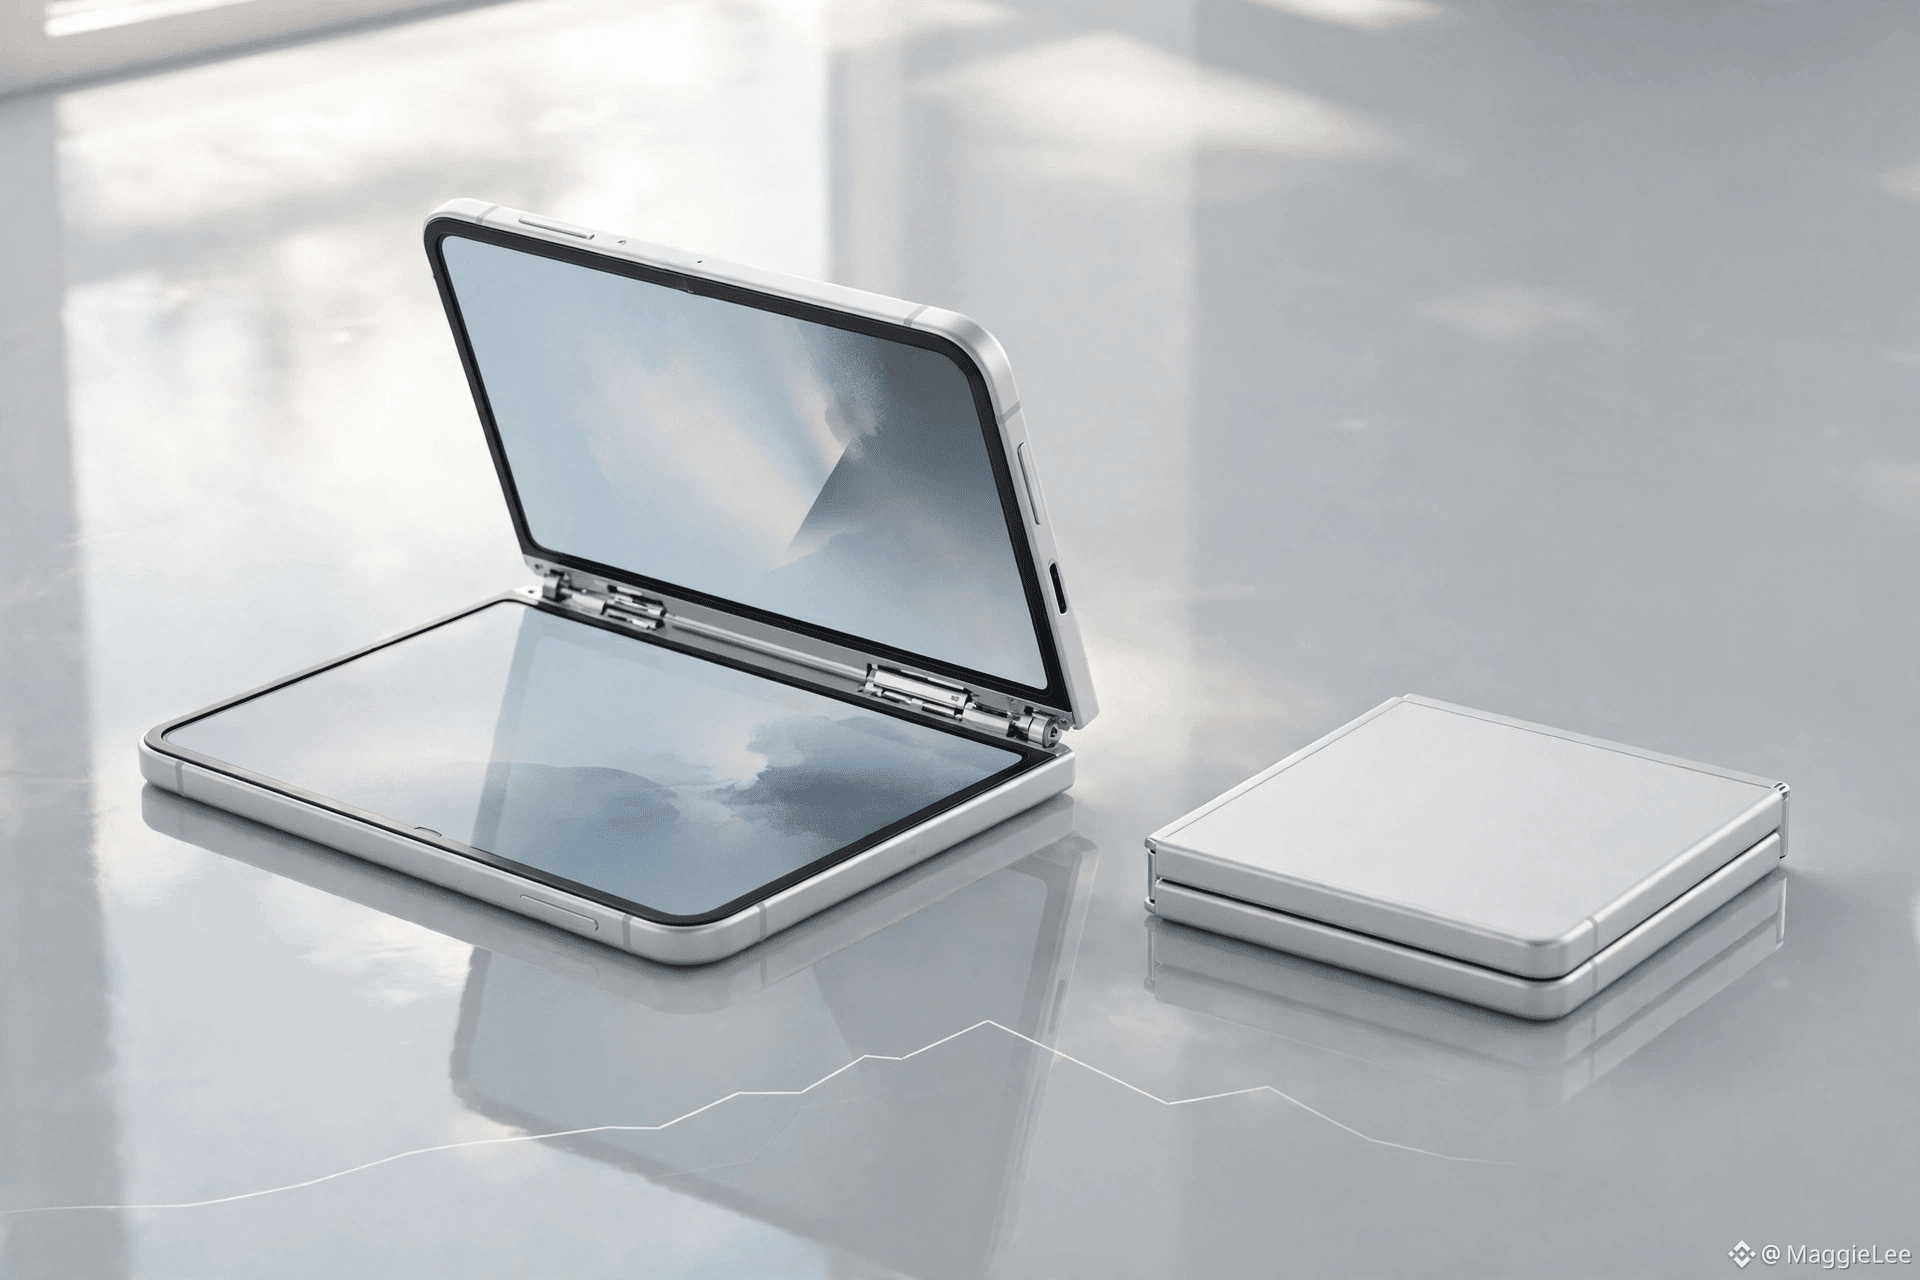
أبل AAPL: تراجع بعد تسجيل مستوى قياسي جديد مباشرةً؛ نجاح مبيعات الهاتف القابل للطي حقيقي، لكنه لن يظهر بعد في نتائج 2 نوفمبر
عند إغلاق سوق الأسهم الأمريكية في 26 أكتوبر، بلغ سعر AAPL 343.91 دولارًا، منخفضًا 3.81 دولار (−1.10%) خلال اليوم، مقارنةً بإغلاق سابق عند 347.73 دولارًا، وتراوح خلال الجلسة بين 341.03 و347.09 دولارًا. يوم الجمعة الماضي، لامس السهم للتو مستوى قياسيًا جديدًا عند 351.73 دولارًا. ويتراوح نطاقه خلال 52 أسبوعًا بين 243.42 و351.73 دولارًا، وتبلغ قيمته السوقية نحو 5.07 تريليون دولار، ومضاعف ربحية السهم نحو 39 مرة. الخلاصة أولًا: دورة المنتجات تتجه صعودًا، لكن التقييم قرب القمة القياسية لم يعد رخيصًا، وهامش الخطأ في النتائج ضيق جدًا.
الضجة حقيقية. نفدت سريعًا الدفعة الأولى من iPhone Duo (بسعر يقارب 1999 دولارًا) الذي بدأ بيعه في 23 أكتوبر، وأفادت تقارير بأن أبل طلبت من مورديها زيادة الطلبات بنحو 30%، فيما امتدت مواعيد التسليم حتى نهاية يناير من العام المقبل. لكن وراء هذا الزخم نقطتا ضعف: أولًا، قيل إن نسبة نجاح التجميع النهائي لدى فوكسكون في سبتمبر لم تتجاوز قليلًا 60%، ما يجعل زيادة الطاقة الإنتاجية عنق الزجاجة؛ وثانيًا، نشر مستخدمون صورًا في المنتديات يوم بدء البيع تُظهر تشققات في الشاشة عند المفصلة، مع ظهور مشكلات في بعض الحالات بعد أقل من 20 عملية فتح وإغلاق. لذا يجب متابعة سمعة ضبط الجودة.
من المهم فهم نطاق النتائج. ستصدر نتائج الربع الرابع من السنة المالية 2026 بعد إغلاق السوق في 2 نوفمبر (فجر 3 نوفمبر بتوقيت بكين)، وسيرأس المدير التنفيذي الجديد John Ternus أول مؤتمر هاتفي له. تتوقع السوق ربحًا للسهم قدره 2.00 دولار (بارتفاع 8.1% على أساس سنوي)، وإيرادات بقيمة 112.95 مليار دولار (بارتفاع 10.2% على أساس سنوي)، فيما يتراوح نطاق توجيهات الشركة بين نحو 111.7 و113.7 مليار دولار. والنقطة الحاسمة هي أن الربع انتهى في 26 سبتمبر، لذا لا يشمل سوى مبيعات الأسبوع الأول من طرح iPhone 18 Pro. أما مبيعات Duo فستُسجّل في الربع التالي. لذلك، ستختبر نتائج 2 نوفمبر أداء 18 Pro والخدمات، لا Duo؛ فلا تستنتج أداء هذه النتائج من الزخم المحيط بـDuo.
بدأت وول ستريت بالفعل جدلها. المتفائلون: حدد Ives السعر المستهدف عند 400 دولار، ومورغان تشيس عند 360 دولارًا، مستندين إلى أن الطلب يفوق العرض كثيرًا. أما المتشائمون: خفّضت Loop Capital تصنيف السهم إلى «احتفاظ» في 20 أكتوبر، وحددت سعرًا مستهدفًا عند 330 دولارًا، مشيرةً إلى توقعات بشحن 79 مليون هاتف iPhone في ربع ديسمبر، وهو أقل من توقعات السوق البالغة 85 مليونًا، فضلًا عن تآكل هامش الربح الإجمالي بسبب ارتفاع أسعار الذاكرة. يبلغ متوسط السعر المستهدف نحو 337 دولارًا، أي أقل من السعر الحالي، ما يشير إلى أن السوق احتسب بالفعل قدرًا كبيرًا من الأخبار الإيجابية عند هذه المستويات القياسية.
رأيي: يثبت Duo أن أبل لا تزال قادرة على تقديم فئة منتجات جديدة، وأن الطلب عليها حقيقي، وهذا يدعم فرضية الاستثمار طويلة الأجل. لكن مضاعف ربحية يبلغ 39 مرة، إلى جانب متوسط سعر مستهدف أدنى من السعر الحالي، يعني أن التراجع قد يستمر إذا جاءت توجيهات موسم العطلات في 2 نوفمبر متحفظة، أو إذا تحدثت الشركة عن تكاليف الذاكرة بلهجة أشد من المتوقع. مستويات المتابعة على المدى القصير: استعادة مستوى 347.73 دولارًا (الإغلاق السابق) ستكون إشارة إلى توقف الهبوط؛ أما كسر مستوى 341 دولارًا تقريبًا فقد يوجّه الأنظار إلى المتوسط المتحرك لـ50 يومًا قرب 329 دولارًا.
المخاطر: تفاقم مشكلات ضبط جودة المفصلة، وعدم ارتفاع الإنتاجية بالسرعة المتوقعة، وارتفاع أسعار الذاكرة، وقصور توجيهات موسم العطلات عن التوقعات، وتراجع أسهم التكنولوجيا عمومًا.
$AAPL #苹果 #iPhone #折叠屏 #نتائج_الأسهم_الأمريكية
بحث شخصي، ولا يشكل نصيحة استثمارية.