

كشف ماسك حقيقةً في منشور له:
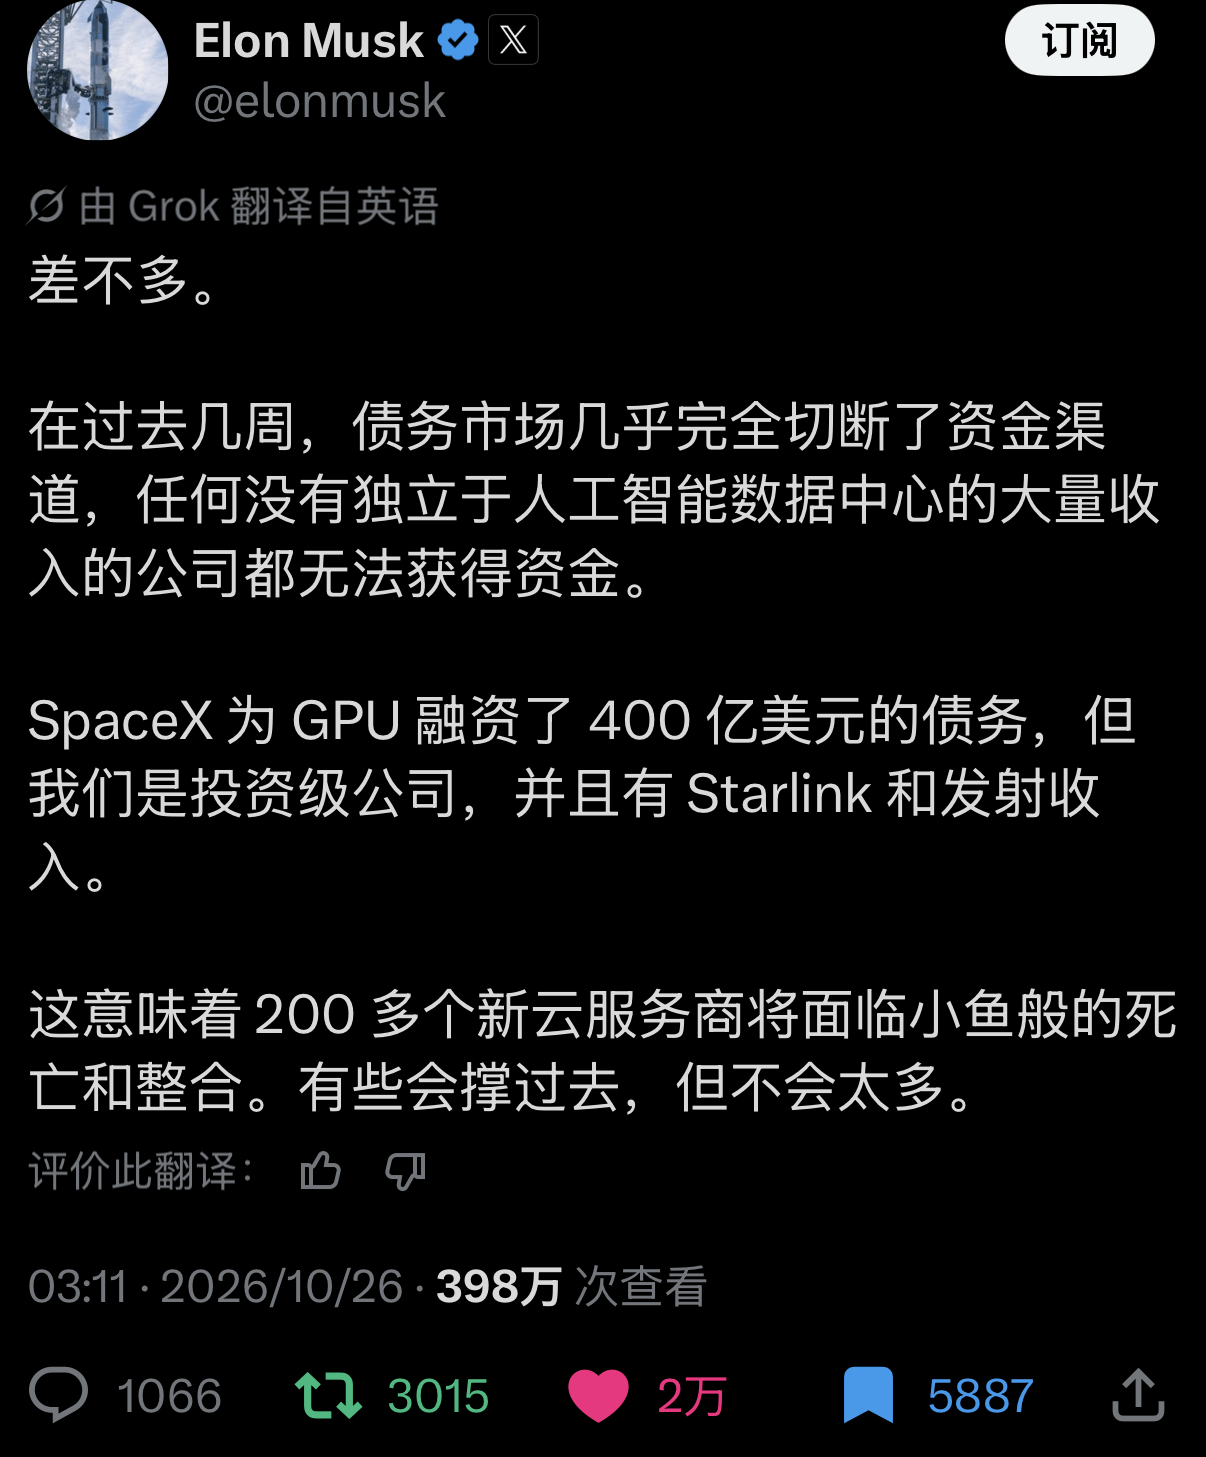
خلال الأسابيع القليلة الماضية، كاد سوق الديون الأمريكي أن يقطع تمامًا التمويل عن «شركات مراكز البيانات المخصصة للذكاء الاصطناعي فقط». إذا لم يكن لديك نشاط يدرّ تدفقات نقدية ضخمة ومستقل عن مراكز بيانات الذكاء الاصطناعي، فلا أمل لك الآن في الاقتراض من الأسواق المالية لشراء وحدات معالجة رسومية.
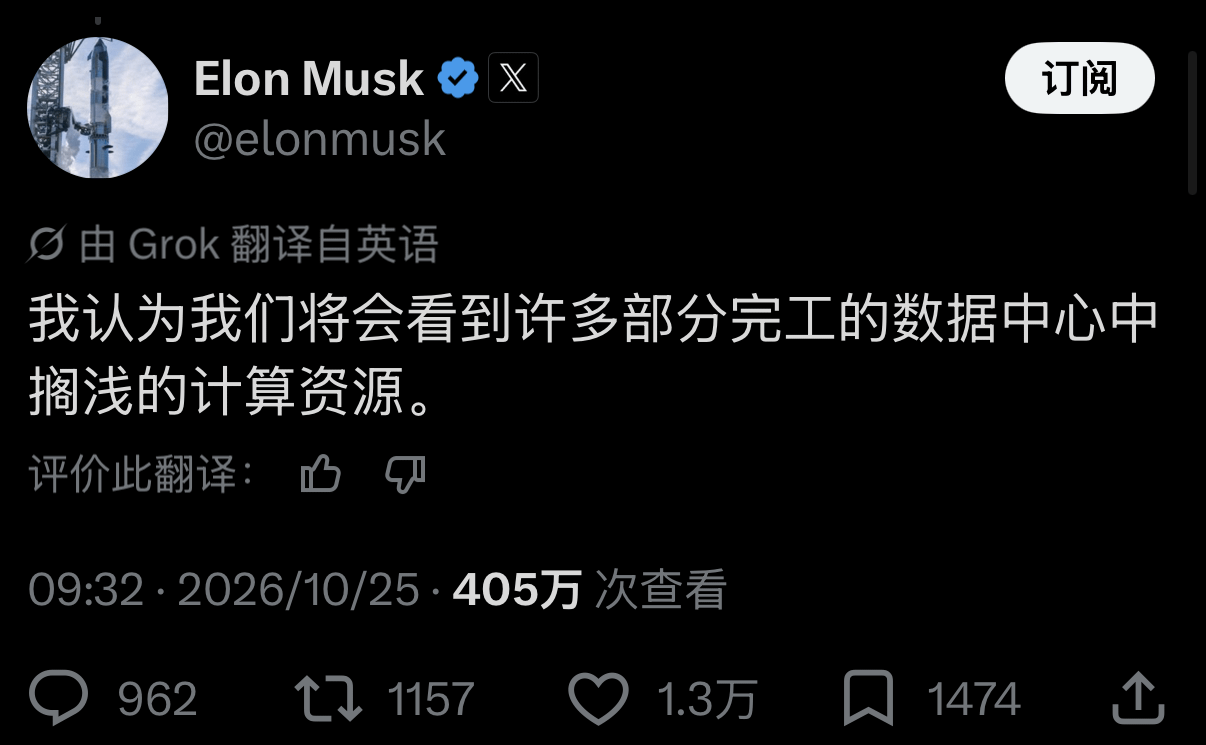
بحلول عام 2027، ستنتشر في وادي السيليكون مراكز «الحوسبة العالقة» (Stranded Compute).
مصطلح «الحوسبة العالقة» يبدو فخمًا، لكنه ببساطة يعني «مراكز بيانات متعثرة» في عصر الذكاء الاصطناعي. (يا له من مستوى متقدم في الإنجليزية!)
كما كشف عن سجل نتائج قاسٍ للغاية:
أتمّت SpaceX للتو تمويلًا بالدين بقيمة 40 مليار دولار، خُصص لشراء وحدات معالجة الرسوميات. كيف تمكنت من إصدار الديون بسلاسة وسط موجة انقطاع الائتمان؟ لأن SpaceX تتمتع بتصنيف ائتماني استثماري، وتستند إلى إيرادات حقيقية من خدمة الإنترنت عبر أقمار Starlink وإطلاق الصواريخ التجارية.
كان تنبؤ ماسك واضحًا ومباشرًا: أكثر من 200 شركة حوسبة ناشئة في الولايات المتحدة تعتمد على تأجير وحدات معالجة الرسوميات (Neoclouds) ستواجه قريبًا موجة إفلاس للشركات الصغيرة، تليها عمليات استحواذ واندماج قاسية في القطاع.
على مدى العامين الماضيين، انغمس وادي السيليكون في تجربة لعبة رافعة مالية: تتوجه شركات الحوسبة الناشئة إلى البنوك وأسواق الدين، وترهن رقائق لم تصل بعد، وتقترض مليارات الدولارات لانتزاع الأراضي والمحولات الكهربائية، ومدّ خطوط الكهرباء، وبناء مراكز البيانات. وكان الجميع يعتقد أن «مجرد شراء بطاقات الرسوميات كفيل بطباعة المال».
لكن الواقع وجّه ضربته القاصمة بسرعة هائلة.
تتأخر موافقات ربط الشبكة الكهربائية، وتمتد مواعيد تسليم المحولات إلى سنوات، ولا تصل الألياف الضوئية، وتتوقف أعمال بناء مراكز البيانات في منتصف الطريق بسبب نفاد التمويل... والنتيجة أن كميات هائلة من رقائق الحوسبة التي اشتُريت مسبقًا تظل حبيسة المستودعات، يتراكم عليها الغبار وتنخفض قيمتها، أو تبقى عالقة في مراكز بيانات نصف مكتملة، فيما لا تكفي عوائدها حتى لتغطية تكلفة التمويل.
والأشد فتكًا هو الضرب المزدوج من جانبي العرض والطلب:
من جهة، تعاني شركات الحوسبة السحابية العملاقة من البيروقراطية الشديدة وبطء التنفيذ. وعندما تواجه تأخرًا في الطاقة الاستيعابية، فإنها لا تتردد في الاحتفاظ بقدرة الحوسبة لنماذج الذكاء الاصطناعي الداخلية لديها، وفرض عمولات على شركات النماذج الخارجية، أو حتى إغلاق الباب في وجهها؛
ومن جهة أخرى، فإن عملاء شركات تأجير القدرة الحاسوبية الخالصة هم جميعًا شركات ناشئة في مجال النماذج الكبيرة تعاني بدورها من شحّ الأموال. وما إن تقل إيرادات التطبيقات في المراحل اللاحقة عن التوقعات، حتى تكفي فوائد الديون الشبيهة بفوائد القروض الربوية لإسقاط الوسطاء في لحظة.
يشبه هذا تمامًا ما حدث حين سُحبت خطوط الائتمان من شركات التطوير العقاري الصغيرة والمتوسطة التي اشترت الأراضي برافعة مالية عالية خلال طفرة العقارات آنذاك.
إن استعراض ماسك المتباهي هذه المرة كشف في الواقع حقيقة قاسية عن النصف الثاني من سباق الذكاء الاصطناعي:
لم تكن وحدات معالجة الرسوميات يومًا هي الميزة التنافسية الجوهرية؛ بل القدرة على توليد الإيرادات هي الأساس. فلدى Microsoft حزمة Office والحوسبة السحابية، ولدى Meta الإعلانات، ولدى SpaceX الأقمار الصناعية والصواريخ.
أما وسطاء القدرة الحاسوبية الذين لا يملكون سوى بضعة آلاف من البطاقات، وخطابات رنانة عن الذكاء الاصطناعي العام (AGI)، من دون تدفق نقدي مستقر خاص بهم، فمصيرهم أن يكونوا أولى ضحايا هذه الخيمياء الرأسمالية.
حين تتحول «مراكز البيانات المهجورة» التي صدئت جزئيًا إلى معالم جديدة في وادي السيليكون عام 2027، سيدرك الجميع أن القدرة الحاسوبية لم تكن يومًا نفط العصر الجديد؛ بل إن التدفق النقدي الحقيقي، المدعوم بإيرادات متواصلة، هو ما يهم حقًا. $SOL #Strategy未购比特币斥资2.05亿美元回购STRC