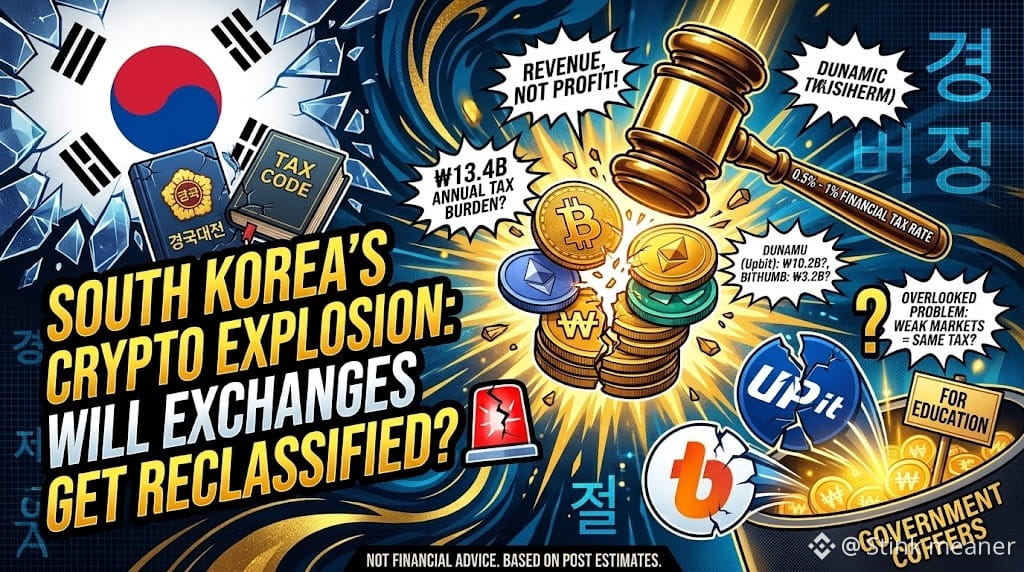
🚨 تدرس كوريا الجنوبية فرض ضريبة التعليم على منصات تداول العملات المشفرة. ما التفصيل المهم؟ يعتمد الحساب المقترح على الإيرادات، لا على الأرباح وحدها.
#southkoreaconsiderseducationtaxoncryptoexchanges
تبحث الحكومة ما إذا كان ينبغي إخضاع منصات تداول العملات المشفرة لضريبة التعليم في حال إعادة تصنيفها شركاتٍ مالية بموجب قانون الأصول الرقمية الأساسي المقترح.
يمكن تقدير التكلفة المحتملة.
استنادًا إلى إيرادات التشغيل لعام 2025، قدّرت صحيفة سيول الاقتصادية أن دونامو، المشغّلة لمنصة أببيت، قد تواجه ضريبة سنوية تبلغ نحو ₩10.2B. أما العبء التقديري على بيتثَمب فيبلغ نحو ₩3.2B.
يُطبَّق في الحساب معدل الضرائب الحالي للقطاع المالي: 0.5% على أول ₩1T من الوعاء الضريبي، و1% على الجزء الذي يتجاوز ₩1T.
وهنا تكمن المشكلة التي يغفل عنها كثيرون.
فالضريبة المحسوبة على إيرادات التشغيل لا تنخفض تلقائيًا عندما تتقلص هوامش الربح. وقد تظل منصة تداول تشهد ضعفًا في نشاط التداول أو ارتفاعًا في تكاليف التشغيل مطالبةً بدفع ضريبة على إيراداتها الخاضعة للضريبة.
لكن هذه ليست ضريبة مفروضة بالفعل على منصات تداول العملات المشفرة. إذ يعتمد المقترح على تغييرات في التصنيف القانوني للقطاع، وفي الإطار الضريبي المرتبط به.
برأيي، قد يؤدي إدراج منصات التداول ضمن إطار مالي رسمي إلى فرض التزامات إضافية، لكن التطبيق الآلي لضريبة قائمة قد ينشئ تكاليف غير مقصودة.
هل ينبغي أن تخضع منصات تداول العملات المشفرة للضرائب نفسها القائمة على الإيرادات التي تُفرض على الشركات المالية التقليدية، أم أن نموذج أعمالها يستدعي نهجًا مختلفًا؟
هذا ليس نصيحة مالية.
$XRP $SUI $WLD
#SouthKoreaConsidersEducationTaxOnCryptoExchanges #CryptoRegulation #SouthKoreaCrypto #AkashSelectsSolanaAsMigrationTarget