ما هو التدفق النقدي الحر؟ ولماذا يصعب «تجميله» أكثر من صافي الربح؟
صافي أرباح الشركة يرتفع، لكن أموالها النقدية تتناقص؟
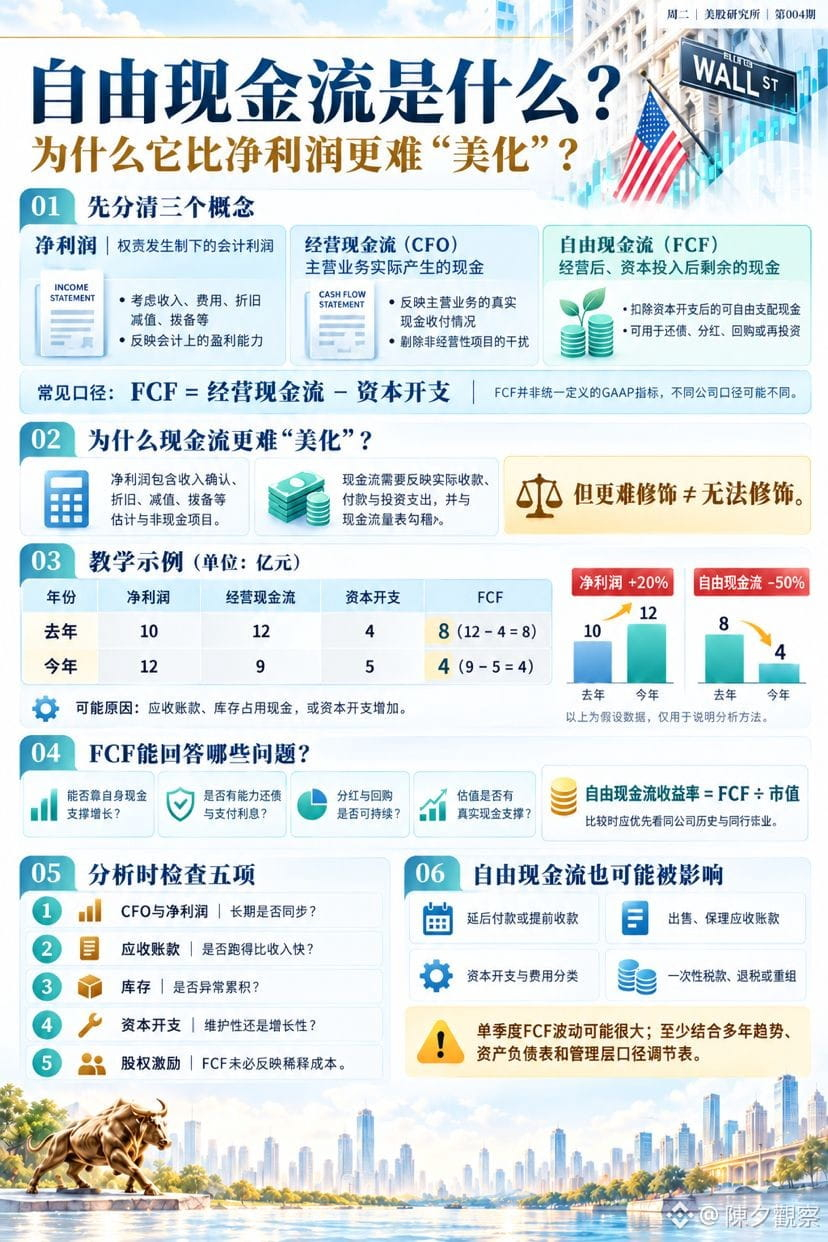
يُعترف بصافي الربح على أساس الاستحقاق؛ إذ يمكن تسجيل الإيرادات قبل تحصيلها نقدًا، كما يتأثر ببنود غير نقدية مثل الإهلاك والانخفاض في القيمة والمخصصات، وبالتقديرات المحاسبية.
الصيغة الشائعة للتدفق النقدي الحر (FCF):
FCF = التدفق النقدي من الأنشطة التشغيلية − النفقات الرأسمالية
وهو يعكس النقد الذي يبقى متاحًا للشركة للتصرف فيه بحرية بعد مواصلة عملياتها وإتمام الاستثمارات اللازمة، ويمكن استخدامه للتوسع أو سداد الديون أو توزيع الأرباح أو إعادة شراء الأسهم.
يصعب التلاعب بالتدفق النقدي الحر، لكن ذلك ليس مستحيلًا. فقد تؤثر الشركات في الأرقام على المدى القصير عبر تأجيل المدفوعات أو تسريع التحصيل أو تحويل المستحقات إلى نقد عن طريق التخصيم أو تصنيف النفقات الرأسمالية بطرق مختلفة.
إضافة إلى ذلك، يُعدّ التدفق النقدي الحر غالبًا مقياسًا غير متوافق مع مبادئ GAAP، وتختلف تعريفاته من شركة إلى أخرى. لذا يجب التحقق من منهجية الحساب وجدول التسوية، وعدم مقارنة الشركات بعضها ببعض مباشرةً.
عند التحليل، يُستحسن التركيز على ما يلي:
- هل يواكب التدفق النقدي التشغيلي صافي الربح على المدى الطويل؟
- هل ينمو حساب العملاء بوتيرة أسرع من الإيرادات؟
- هل تتراكم المخزونات على نحو غير اعتيادي؟
- هل النفقات الرأسمالية مخصصة للصيانة أم للنمو؟
- هل تؤدي الحوافز القائمة على الأسهم إلى تخفيف حصة المساهمين؟
الشركة الجيدة لا تكتفي بتحقيق أرباح على الورق، بل تحوّل أرباحها باستمرار إلى نقد.
إعلان الحلقة القادمة
الأربعاء|درس العملات المشفرة|الحلقة 004
«ما هو معدل التمويل؟ وإلى ماذا يشير معدل التمويل الموجب أو السالب؟»