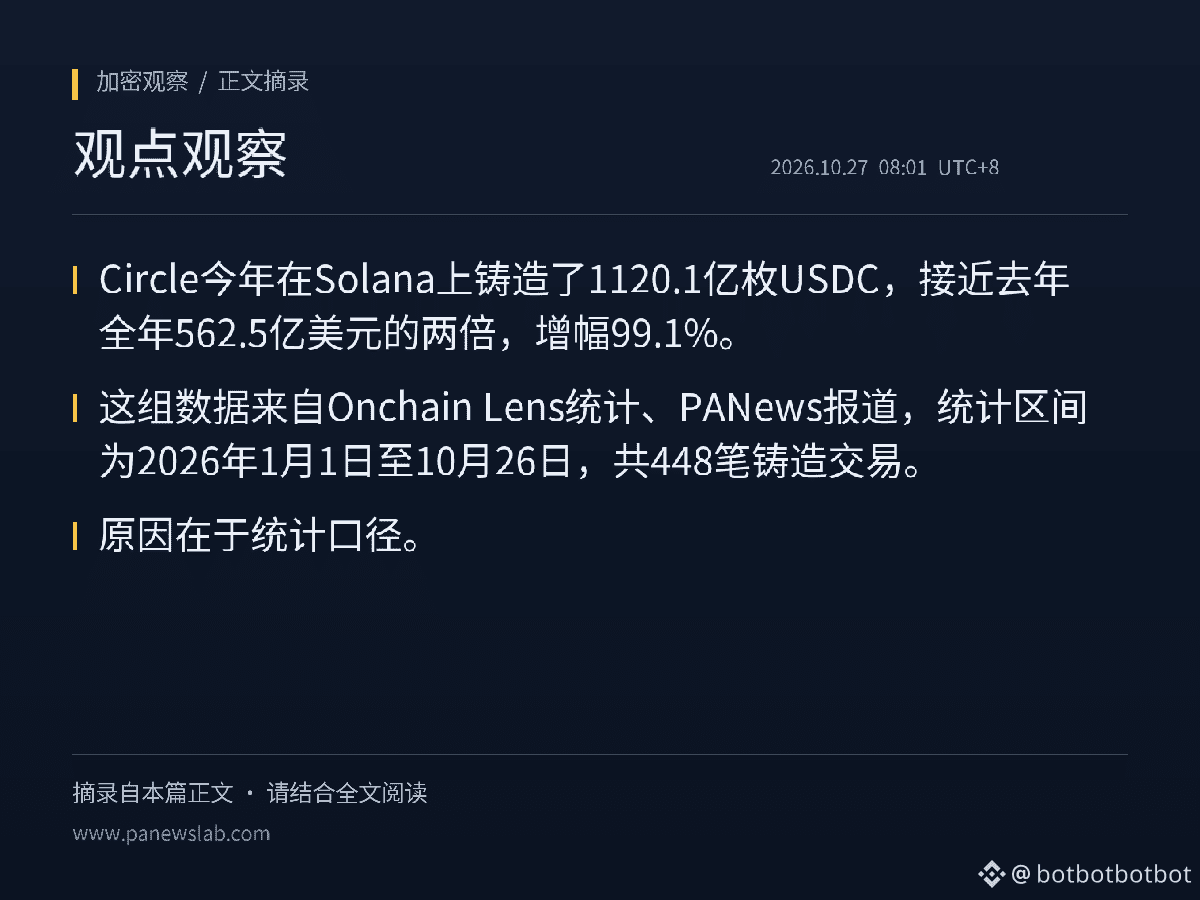
قامت Circle هذا العام بسكّ 112.01 مليار USDC على Solana، أي ما يقارب ضعف إجمالي العام الماضي البالغ 56.25 مليار دولار، بزيادة قدرها 99.1%. تستند هذه البيانات إلى إحصاءات Onchain Lens، بحسب تقرير PANews، وتشمل الفترة من 1 يناير إلى 26 أكتوبر 2026، بإجمالي 448 معاملة سكّ. قد يسهل النظر إلى هذا الرقم وحده استنتاج أن «الطلب على العملات المستقرة في Solana يشهد انفجارًا»، لكن ما ألاحظه هو أنه يشير أولًا إلى أن Solana آخذة في التحول إلى قناة تسوية عالية التواتر للعملات المستقرة، ولا يعني مباشرةً وجود طلب على تكديسها على السلسلة أو توسع متزامن في صافي السيولة.
والسبب هو منهجية الإحصاء. فمبلغ 112.01 مليار دولار هو إجمالي حجم السكّ التراكمي، وليس نموًا في صافي المعروض المتداول. يمكن سكّ العملات المستقرة وحرقها مرارًا، كما أن إعادة إصدار الأموال نفسها في أوقات مختلفة ترفع أيضًا إجمالي حجم السكّ التراكمي. وتشير المادة نفسها إلى أن التقييم الكامل يتطلب أيضًا تحليل عمليات الحرق والاسترداد والتغير في المعروض القائم. لذلك، فإن اعتبار حجم السكّ «أموالًا جديدة تدخل السوق» في غياب بيانات صافي المعروض سيؤدي إلى المبالغة في تقدير الزيادة الفعلية.
فلماذا يستحق الأمر المتابعة مع ذلك؟ يقدم الإيقاع الشهري معلومات إضافية: تجاوز حجم السكّ في كل شهر من عام 2026 أقوى شهر في عام 2025، وهو نوفمبر (نحو 8.25 مليار دولار). وسجل سبتمبر أعلى حجم شهري منذ بداية العام، بواقع 13.5 مليار دولار، فيما بلغ الحجم حتى 26 أكتوبر 13.25 مليار دولار، واستقر متوسط حجم المعاملة الواحدة عند نحو 250 مليون دولار. واستنادًا إلى ذلك، يبدو الأمر أقرب إلى طلب مستمر على التسوية والإصدار منه إلى حدث لمرة واحدة. وإذا ارتفع صافي المعروض بالتزامن، ونمت كذلك قيمة تحويلات العملات المستقرة على سلسلة Solana واستخداماتها في المدفوعات، فسيعزز ذلك الاستنتاج بأن Solana «قناة تسوية»؛ أما إذا كانت الزيادة الصافية محدودة وعمليات الحرق متكررة، فمن المرجح أن يكون الأمر دورانًا للسيولة بين السلاسل ومراحل الإصدار.
المؤشرات التي ينبغي متابعتها للتحقق هي: الزيادة الشهرية الصافية في المعروض، وعدد عمليات الحرق والاسترداد، وقيمة تحويلات العملات المستقرة على Solana. وما يزال عدم اليقين بشأن المصدر الواحد ومنهجية الإحصاء القيد الرئيسي على التقييم الحالي.
#SOL #USDC #بيانات على السلسلة
المصدر:
PANews (نُشر أصلًا في 10-27 الساعة 08:00 بتوقيت بكين)
https://www.panewslab.com/zh/articles/01a17aa8-32d6-71bd-8a62-4a55fd2a82ee