ما يجذبني إلى ASTS هو فكرة الاتصال المباشر بين الأقمار الصناعية والهواتف العادية. فهناك حاجة فعلية إلى الاتصال في المناطق النائية والبحر وغيرها من الأماكن التي تضعف فيها شبكات الاتصالات الأرضية.
لديها شراكات مع شركات اتصالات مثل AT&T وVerizon وVodafone، ما يتيح لها الوصول إلى سوق مستخدمي الهواتف الحاليين. وأكثر ما يستحق الترقب في المرحلة المقبلة هو استمرار إطلاق الأقمار الصناعية، وزيادة مدة التغطية، وارتفاع الإيرادات الفعلية من الاشتراكات المدفوعة.
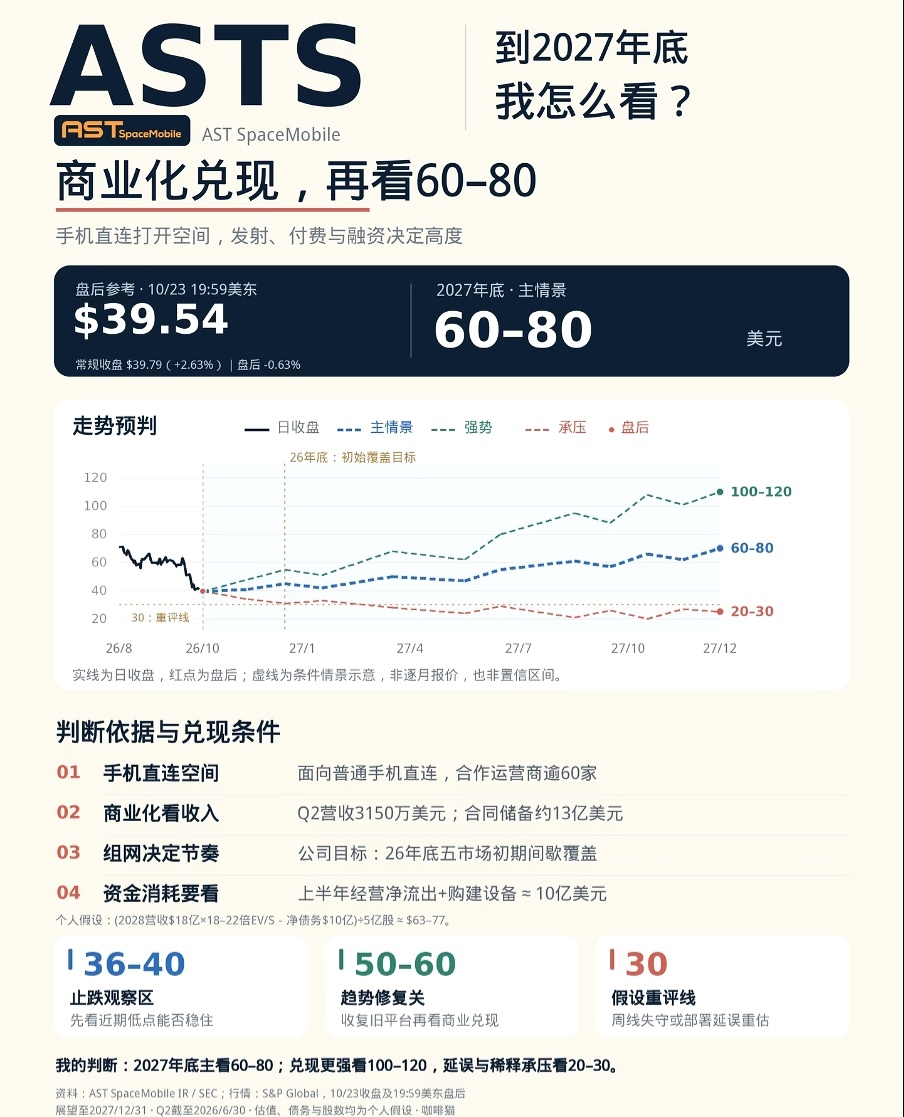
يتمثل هدف الشركة حاليًا في توفير تغطية أولية متقطعة في خمسة أسواق قبل نهاية عام 2026. أما نطاق الخدمات التي ستتمكن من تقديمها لاحقًا، فسيتوقف على نشر مزيد من الأقمار الصناعية، ودمج الشبكات، والتقدم في الحصول على التراخيص.
كان تصحيح سهم ASTS هذا العام عنيفًا للغاية؛ فمنذ بلوغه أعلى مستوى وحتى الآن، هبط سعر السهم إلى نحو 30٪ من ذروته. لذا يجب أخذ المخاطر في الحسبان أيضًا: يأتي أكبر ضغط تنافسي من دخول Starlink، إذ إن اهتمام ماسك بهذا المجال قد يؤدي إلى انتزاع حصة ASTS السوقية منها بقوة. كما توجد مخاطر تتمثل في تأخر الإطلاقات وتخفيف حصص المساهمين نتيجة استمرار جمع التمويل. وإذا كان التقدم أبطأ بكثير من المتوقع، فينبغي أيضًا أخذ سيناريو الهبوط إلى نطاق 20–30 دولارًا في الحسبان.
بحلول نهاية 2027، يتراوح الهدف الأول بين 50 و60 دولارًا؛ وإذا سارت عمليات الإطلاق بسلاسة وتسارع نمو الخدمات المدفوعة، فقد يصل السعر إلى 60–80 دولارًا.
يستحق مجال الاتصال المباشر بالهواتف الاهتمام فعلًا، لكن الأهم لاحقًا هو مقدار ما ستتمكن ASTS من تحويله من الشراكات والتقدم التقني إلى إيرادات مستدامة. النطاقات الواردة في الصورة تقديرات شخصية، وقد تتغير تبعًا للتقدم الفعلي.