

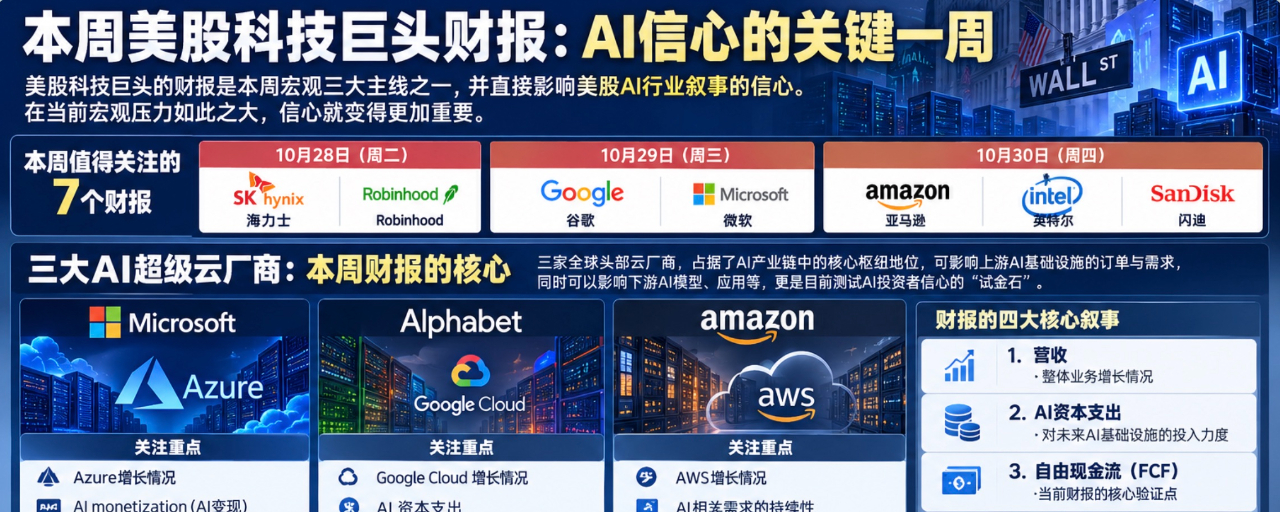

تُعد نتائج عمالقة التكنولوجيا في سوق الأسهم الأمريكية أحد المحاور الرئيسية الثلاثة للاقتصاد الكلي هذا الأسبوع، كما أنها تؤثر مباشرة في ثقة المستثمرين بسردية قطاع الذكاء الاصطناعي في السوق الأمريكية. ومع الضغوط الاقتصادية الكلية الشديدة حاليًا، تزداد أهمية الثقة أكثر من أي وقت مضى.
هناك 7 تقارير مالية تستحق المتابعة هذا الأسبوع، #股票财报季
هاينكس في 28 أكتوبر، وروبنhood
غوغل ومايكروسوفت في 29 أكتوبر
أمازون وإنتل وسانديسك في 30 أكتوبر
ومن بين هذه الشركات، الأهم على الإطلاق هم عمالقة الحوسبة السحابية الفائقة العالمية للذكاء الاصطناعي: غوغل ومايكروسوفت وأمازون. ففي الأسبوع الماضي، دخلت آلية التحقق من شركات الذكاء الاصطناعي رسميًا مرحلة التحقق من التدفقات النقدية؛ فبعد أن كان المعيار هو مقدار الإنفاق، أصبح الآن مقدار الأرباح. ورغم أن موسم نتائج الربع الثالث لا يفرض بعد معايير صارمة بما يكفي على قدرة شركات الذكاء الاصطناعي على تحقيق الأرباح، فمن الواضح أن قطاع شركات الذكاء الاصطناعي يشهد تسارعًا في التمايز بين شركاته.
لماذا أقول إن هذه الشركات الثلاث هي الأهم؟ يكمن السبب الأساسي في أن أكبر ثلاث شركات سحابية عالمية تحتل موقعًا محوريًا في سلسلة صناعة الذكاء الاصطناعي، ويمكنها التأثير في الطلبات والطلب على البنية التحتية للذكاء الاصطناعي في المراحل السابقة، كما يمكنها التأثير في نماذج الذكاء الاصطناعي وتطبيقاته في المراحل اللاحقة. وهي أيضًا «حجر اختبار» لثقة مستثمري الذكاء الاصطناعي في الوقت الراهن.
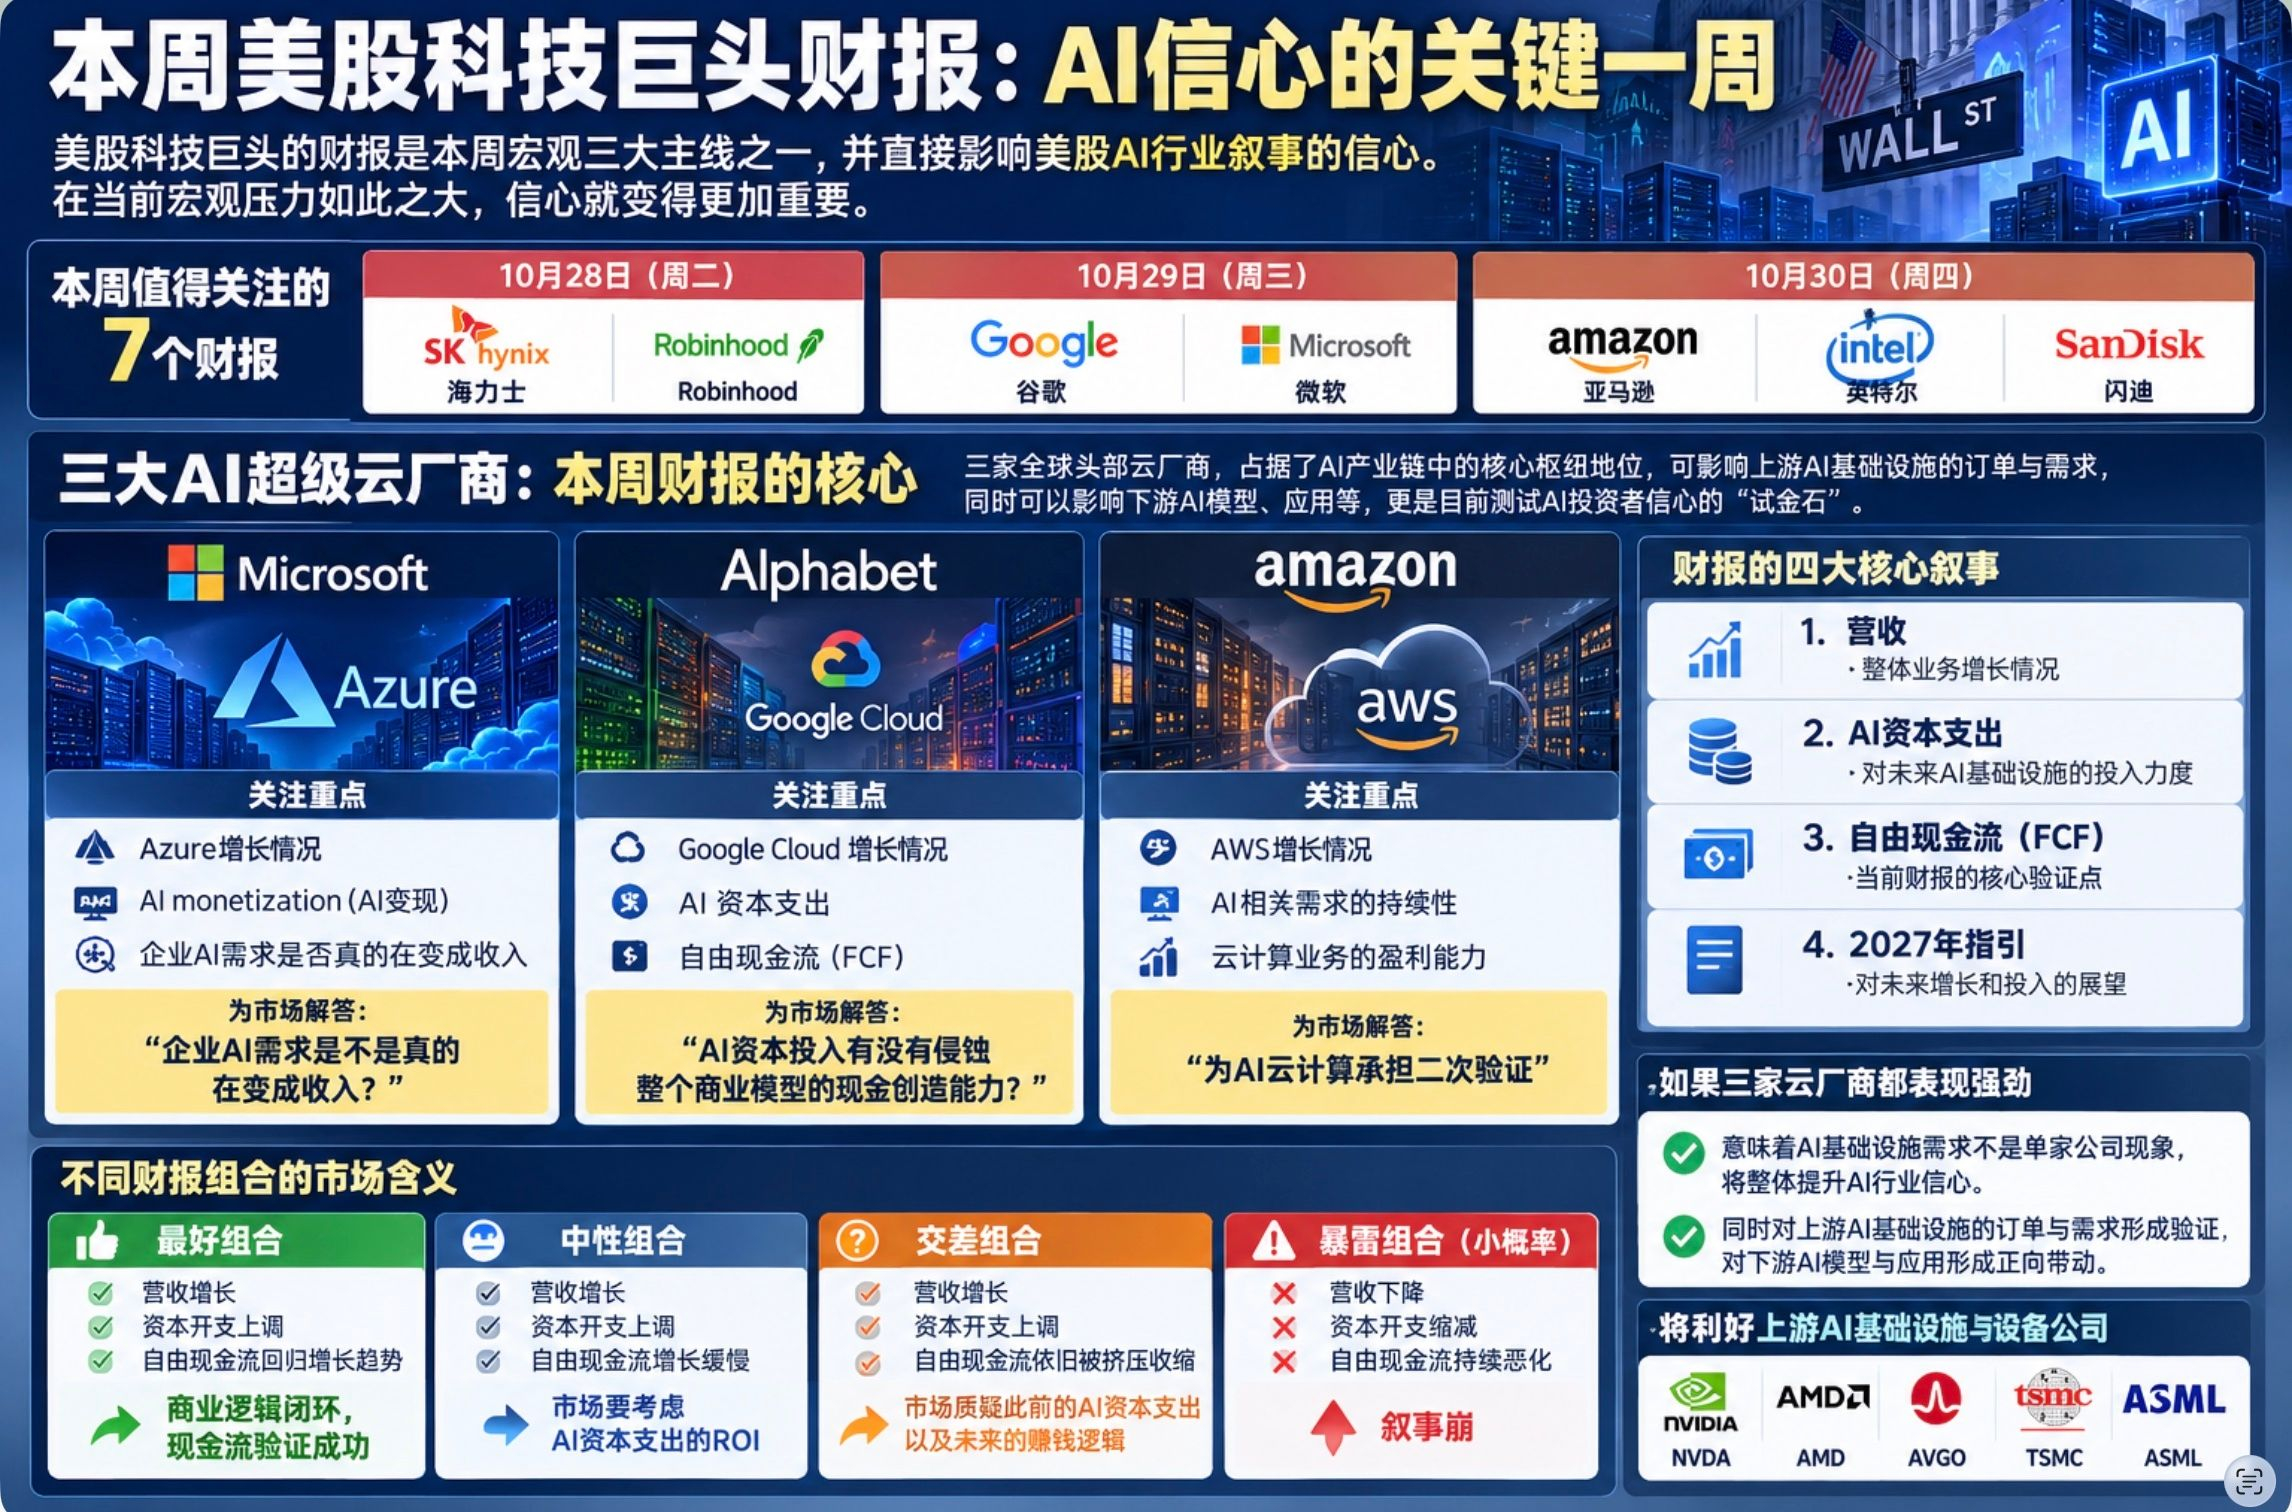
يمكن إجمال السرديات الأربع المتعلقة بنتائج هذه الشركات في: الإيرادات + الإنفاق الرأسمالي على الذكاء الاصطناعي + التدفق النقدي الحر + التوجيهات لعام 2027. ويُعد التدفق النقدي محور التحقق الأساسي في النتائج الحالية.
أفضل مزيج = نمو الإيرادات + زيادة الإنفاق الرأسمالي + عودة التدفق النقدي الحر إلى مسار النمو. عندها تكتمل الحلقة التجارية وينجح التحقق من التدفقات النقدية.
المزيج المحايد = نمو الإيرادات + زيادة الإنفاق الرأسمالي + نمو بطيء في التدفق النقدي الحر. وعلى السوق أن ينظر في العائد على الاستثمار في الإنفاق الرأسمالي على الذكاء الاصطناعي.
المزيج المقبول بالكاد = نمو الإيرادات + زيادة الإنفاق الرأسمالي + استمرار انكماش التدفق النقدي الحر تحت الضغط. عندها ستشكك السوق في الإنفاق الرأسمالي السابق على الذكاء الاصطناعي وفي منطق تحقيق الأرباح مستقبلًا.
مزيج الانهيار المفاجئ = انخفاض الإيرادات + تقليص الإنفاق الرأسمالي + استمرار التدهور الحاد في التدفق النقدي الحر (احتمال ضعيف). تنهار السردية.
هذا هو الإطار العام للتحليل، لكن عند النظر إلى النتائج التفصيلية لكل شركة من الشركات الثلاث، تختلف محاور الاهتمام:
مايكروسوفت: التركيز على Azure وتحقيق الدخل من الذكاء الاصطناعي؛ والسؤال الذي تجيب عنه للسوق هو: هل يتحول طلب الشركات على الذكاء الاصطناعي فعلًا إلى إيرادات؟
ألفابت: التركيز على Google Cloud والإنفاق الرأسمالي على الذكاء الاصطناعي والتدفق النقدي الحر؛ والسؤال الذي تجيب عنه للسوق هو: هل يستنزف الاستثمار الرأسمالي في الذكاء الاصطناعي قدرة نموذج الأعمال بأكمله على توليد النقد؟
أمازون: التركيز على AWS، التي ستخضع الحوسبة السحابية للذكاء الاصطناعي عبرها لاختبار تحقق ثانٍ.
إذا أظهرت نتائج مايكروسوفت عبر Azure، وغوغل عبر Google Cloud، وأمازون عبر AWS أداءً قويًا جدًا، فهذا يعني أن الطلب على البنية التحتية للذكاء الاصطناعي ليس ظاهرة تخص شركة واحدة، بل سيعزز الثقة بقطاع الذكاء الاصطناعي ككل. كما سيشكّل ذلك تحققًا ثانيًا من الطاقة الإنتاجية لشركات المعدات مثل NVDA / AMD / AVGO / TSMC / ASML!