
لماذا لا تزال وكلاء الذكاء الاصطناعي عاجزة عن الدفع مقابل الأشياء، وما الذي أصلحته Kite فعليًا
أفكر في هذا السؤال منذ بضعة أيام.
يكثر الحديث باستمرار عن اقتصاد الوكلاء، لكن مشكلة الدفع الكامنة تحته لا تحظى بنقاش كافٍ على نحو غريب.
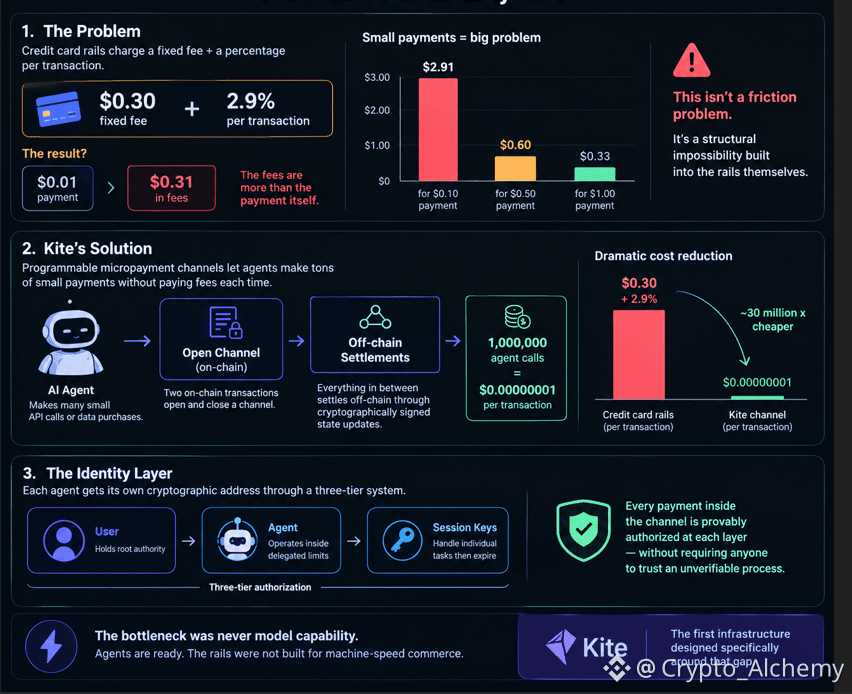
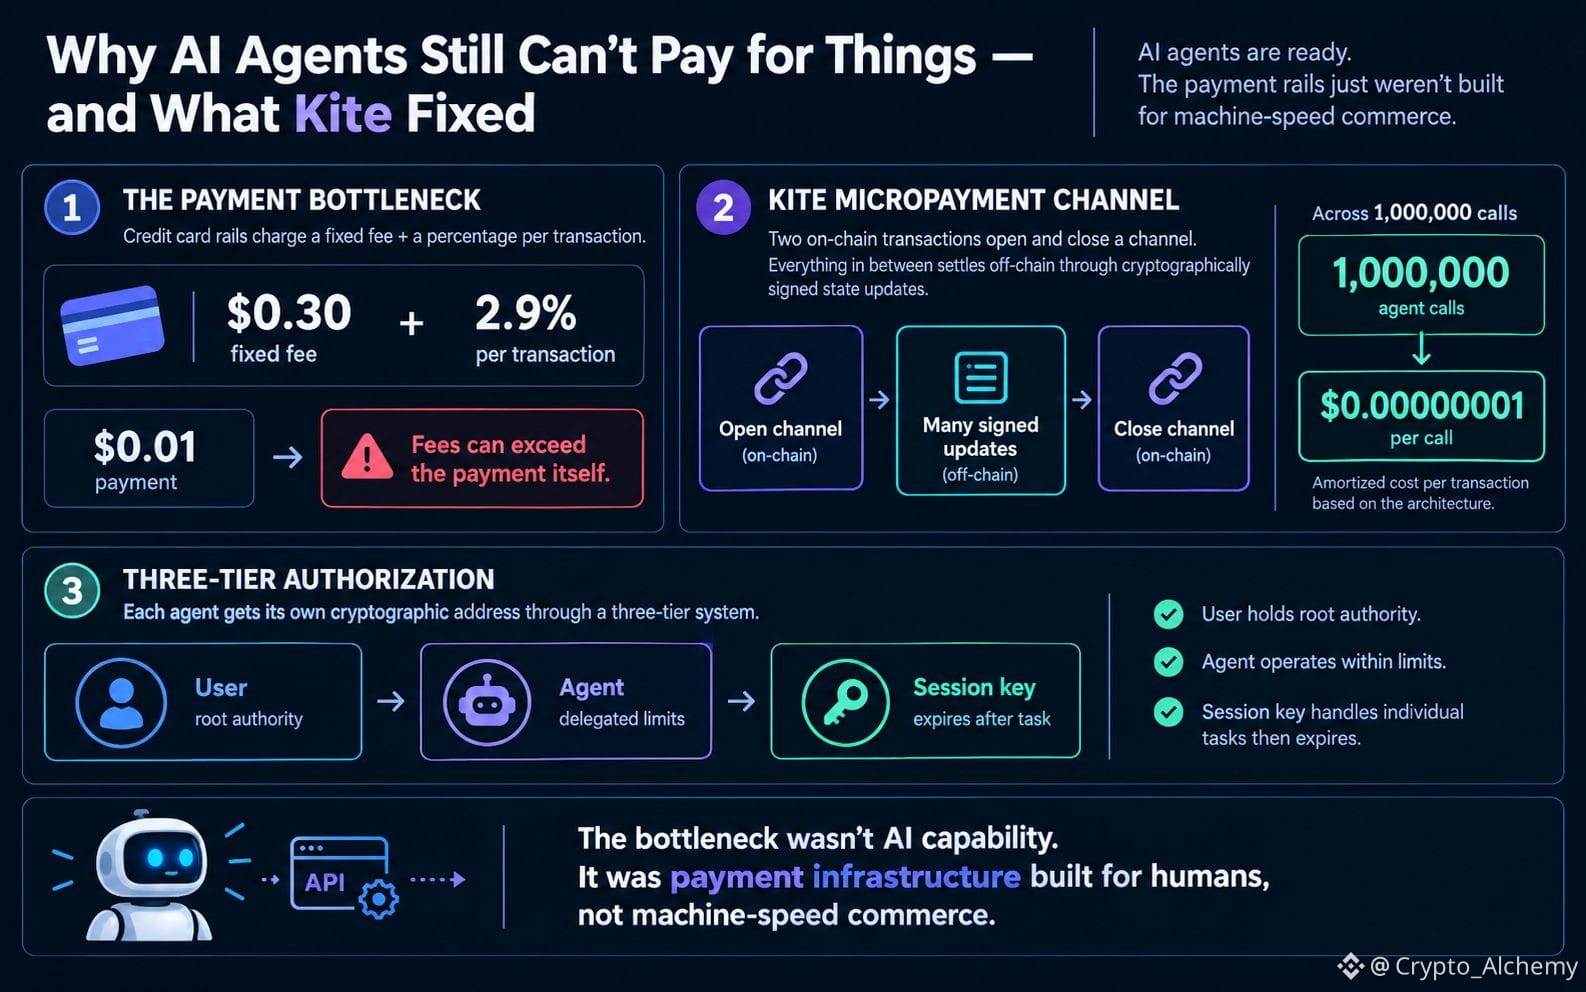
إليك المشكلة الفعلية: تفرض شبكات بطاقات الائتمان رسومًا ثابتة قدرها 0.30 دولار، إضافة إلى 2.9 بالمئة عن كل معاملة. لذا، سرعان ما يصطدم وكيل ذكاء اصطناعي يجري آلاف الطلبات الصغيرة لواجهات API أو عمليات شراء البيانات بعائق.
تكلفة معاملة بقيمة 0.01 دولار من الرسوم أكبر من قيمة المعاملة نفسها. هذه ليست مشكلة احتكاك؛ بل استحالة بنيوية مدمجة في شبكات الدفع نفسها.
قنوات الدفع الصغيرة القابلة للبرمجة من Kite هي الحل المباشر لهذه المشكلة. تفتح معاملتان على السلسلة قناةً وتغلقانها. أما كل ما بينهما فيُسوّى خارج السلسلة عبر تحديثات حالة موقّعة تشفيريًا. وإذا وُزّعت مليون مكالمة من الوكلاء على قناة واحدة، تنخفض التكلفة الموزعة لكل معاملة إلى 0.00000001 دولار. هذا الرقم ليس ادعاءً تسويقيًا.
بل ينتج مباشرةً من البنية التقنية.
وترتبط طبقة الهوية بهذا الأمر بطريقة مهمة. يحصل كل وكيل على عنوان تشفيري خاص به، مشتق من محفظة المستخدم عبر نظام من ثلاث طبقات. يحتفظ المستخدم بالسلطة الجذرية، ويعمل الوكيل ضمن حدود مفوّضة.
وتتولى مفاتيح الجلسات المهام الفردية، ثم تنتهي صلاحيتها. وهكذا، يكون كل دفع داخل تلك القناة مُصرّحًا به على نحو يمكن إثباته في كل طبقة، دون الحاجة إلى الوثوق بإجراء لا يمكن التحقق منه.
لم تكن القدرة الحاسوبية للنماذج هي عنق الزجاجة قط. الوكلاء جاهزون.
لكن شبكات الدفع لم تُصمَّم للتجارة بسرعة الآلات، وKite هي أول بنية تحتية صُمّمت خصيصًا لسد هذه الفجوة.
$KITE #KiteBBW