二十年期 5.37%,三十年期 5.33%。长的那个反而更便宜,这不是异常。
同一张 #美债 表上,两年期 4.69%,十年期 5.00%,差 31 个基点,前面整整齐齐。
同一条曲线,前面正着,尾巴倒着。
教科书只有一句:倒挂等于衰退。
但倒挂要看是哪一段。
前面那一段定价的是政策路径。短端跟着政策利率走,长端跟着增长和通胀预期走,两者一撞就倒。
尾巴那一段定价的不是政策,是期限溢价。二十年期是个半新不旧的期限,养老金和保险的久期需求压在三十年那头。
所以尾部倒挂说明的是这段债没人抢,不是经济要塌。
更长的那一节值得单独看。五年期 4.82%,十年期 5.00%,二十年期 5.37%,三十年 5.33%。五年到二十年抬了 55 个基点,过了二十年反而往下。
这不是整条曲线在塌,是长端的某一段特别冷。
今年的数据支持这个读法。到 10 月 23 日,204 个交易日里有 77 天是这样,占 37.7%。
现在这一轮已经连续 31 个交易日。
连续挂一个半月的东西,不是预警,是常态。
真正要盯的是十年期。十月五日还有 5.31%,到十月二十三日是 5.00%,十三个交易日掉了 31 个基点。
成长股的分母就挂在这条线上。十年期从 5.31% 回到 5.00%,等于给所有远期现金流松了 31 个基点。
长端往下走,对高估值资产是松的。这一条比尾巴上那 4 个基点重要得多。
另一种解释也成立。二十年期的成交量比三十年薄,流动性差本身就要折价。
我拿不准的是这 4 个基点里,有多少是供给,有多少只是没人接。两种算法都对得上数据,但没法拆开。
一条曲线从来不是一个信号。它自己分了几段,每段卖的东西不一样。只盯尾巴上那 4 个基点,会漏掉十年期那 31 个。
$BTC 在八万附近横着,长端这条线还没传到它身上。
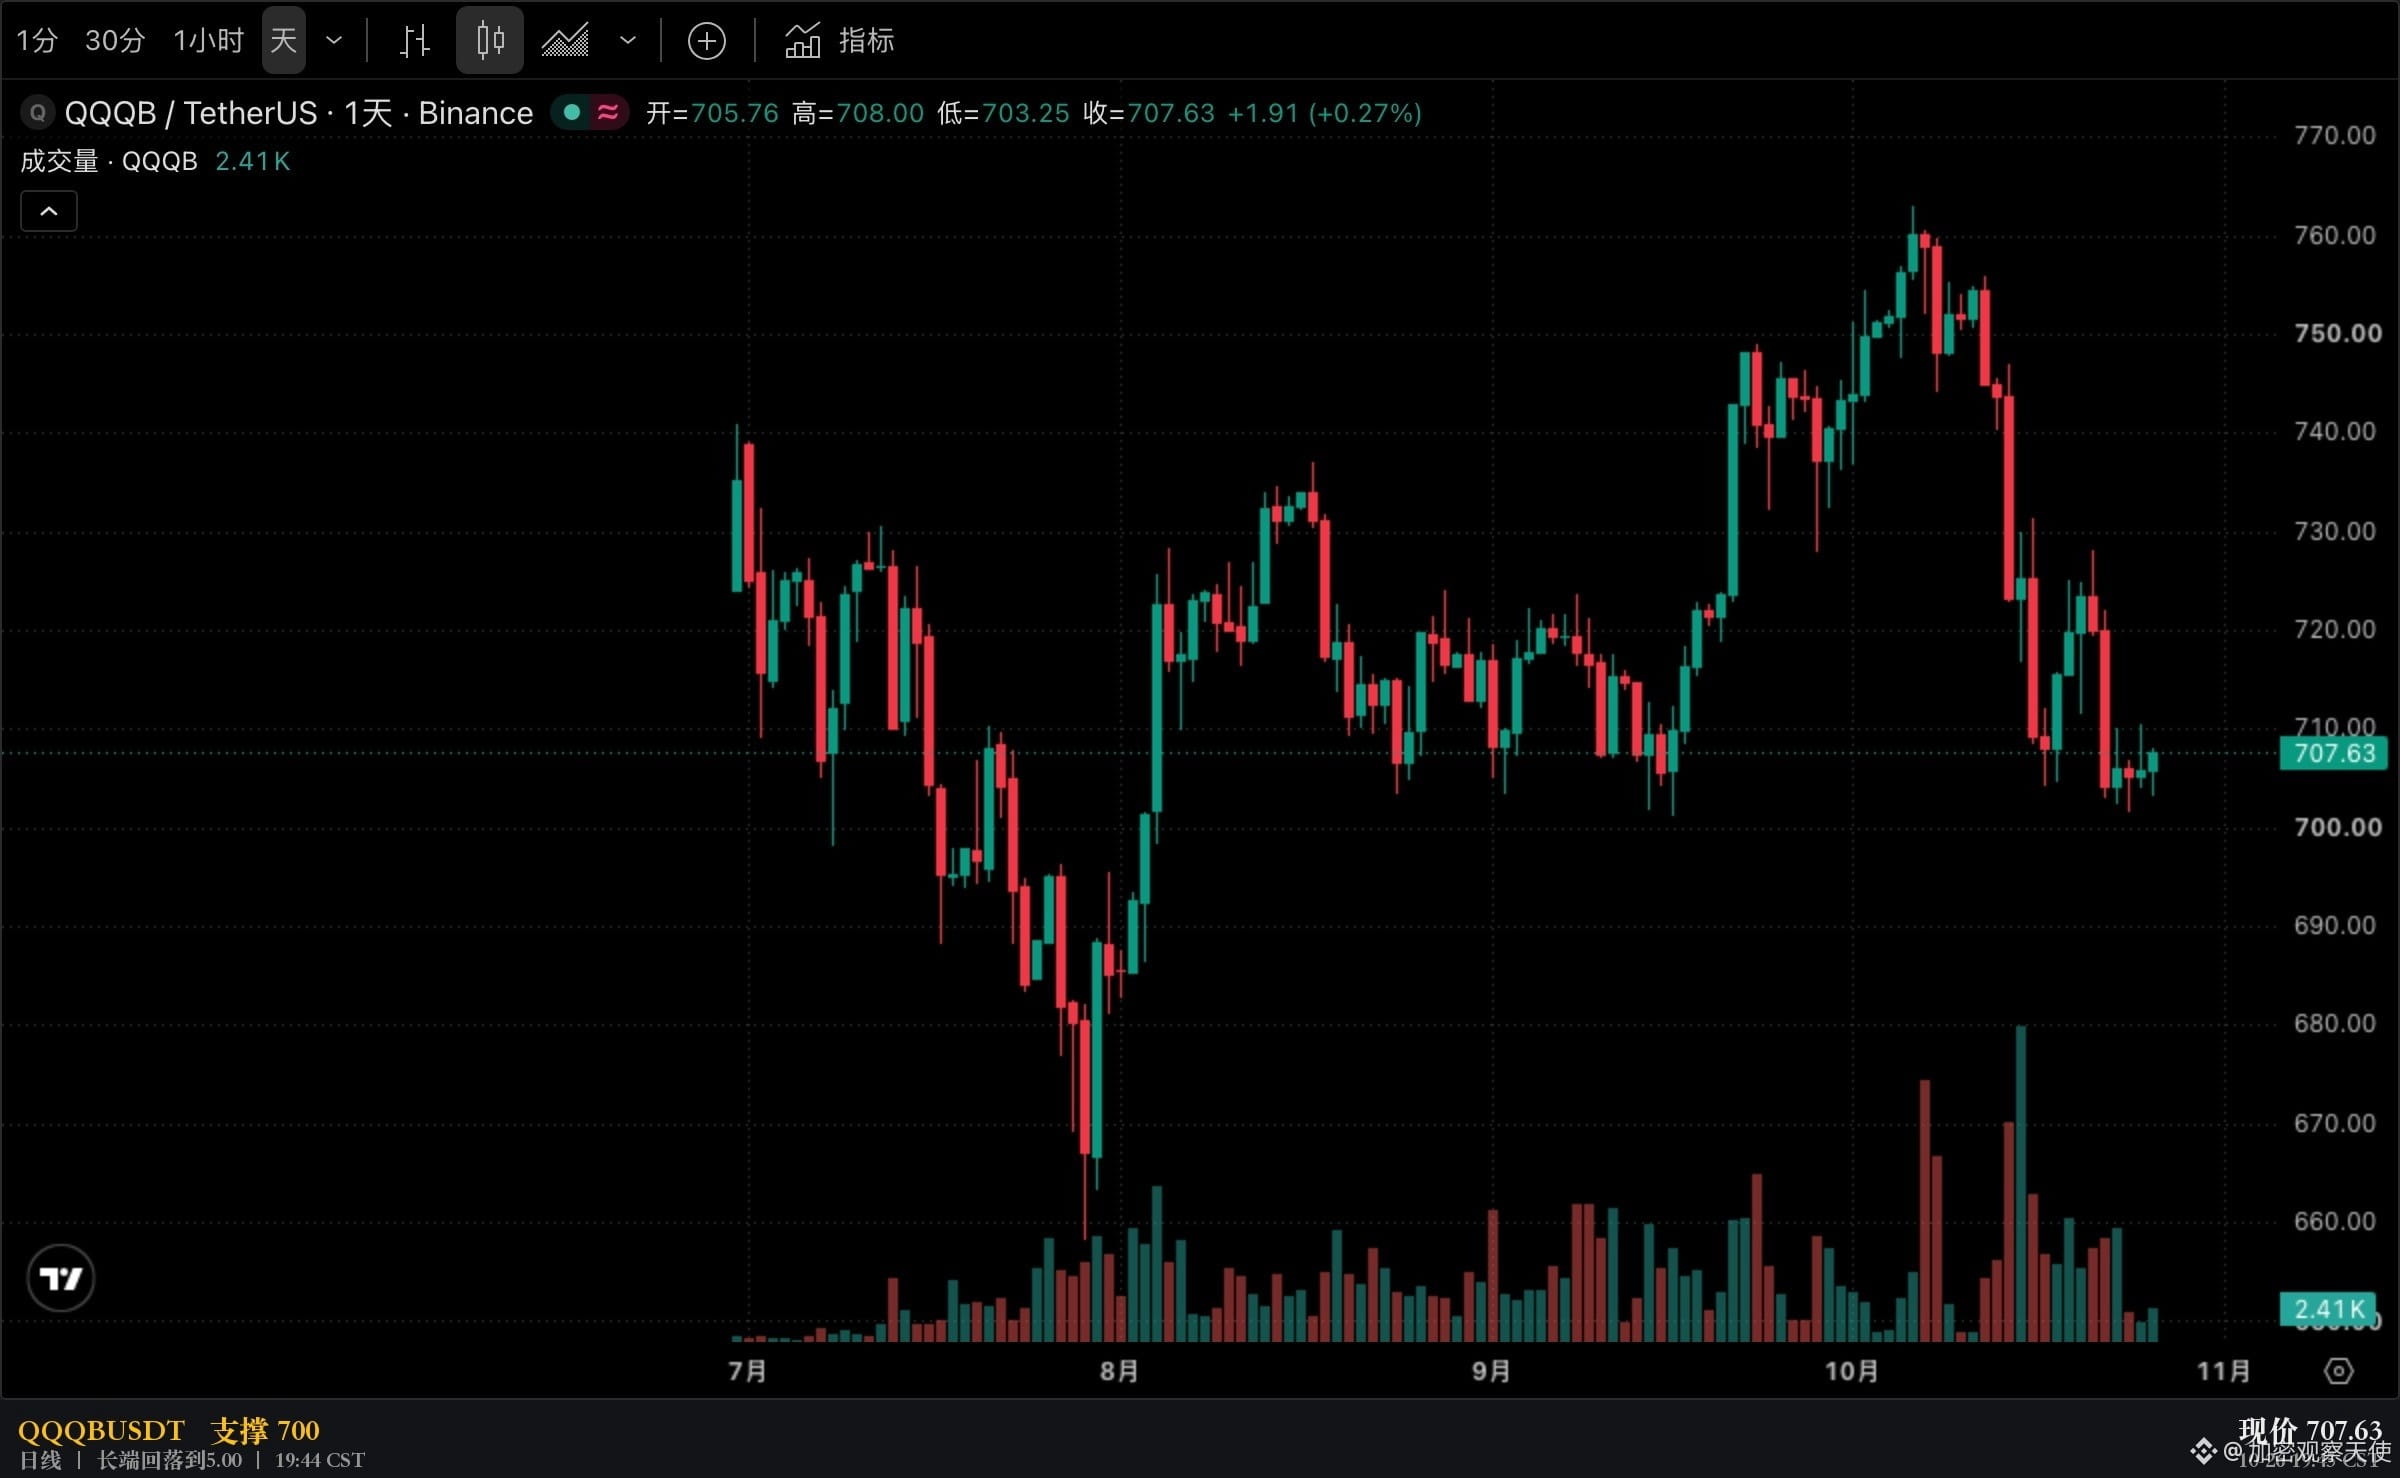
数据为美国财政部 10 月 23 日日度曲线。配图为 QQQB 日线,19 点 44 分截取,只用来看高估值资产的分母,和上面的利率不是同一条线。以上为机制拆解,不构成投资建议。