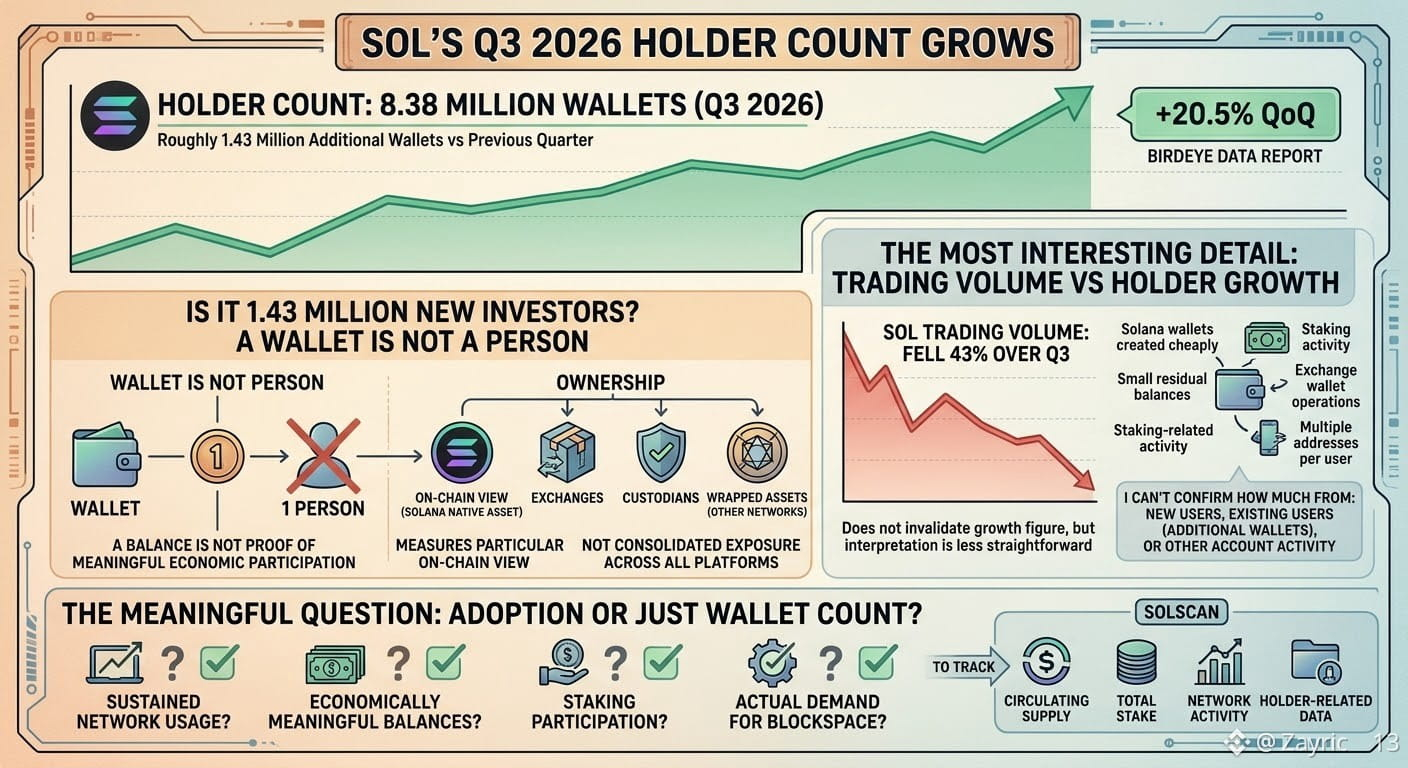

ارتفع عدد حاملي SOL بنسبة 20.5% على أساس ربع سنوي، ليصل إلى 8.38 مليون محفظة في الربع الثالث من عام 2026، وفقًا لتقرير Birdeye Data المنشور في 24 سبتمبر 2026. وهذا يعني إضافة نحو 1.43 مليون محفظة جديدة تحتفظ بـ SOL مقارنة بالربع السابق. إنها نتيجة لافتة لشبكة يُفترض أن تتمثل ميزتها الحقيقية في تسوية سريعة ومنخفضة التكلفة وبنية تحتية قابلة للاستخدام في مجال البلوك تشين، لا في مجرد زيادة عدد المحافظ.
إليك ما ينبغي أخذه في الحسبان إن سبق لك الاطلاع على مخطط «نمو الحاملين» وافتراض أنه يعني دخول 1.43 مليون مستثمر جديد إلى السوق: المحفظة ليست شخصًا، والرصيد لا يثبت وجود مشاركة اقتصادية فعلية. يُعد SOL الأصل الأصلي لشبكة Solana، لذا لا يمثل هذا الرقم تعدادًا موحدًا لكل أشكال التعرض لـ SOL عبر منصات التداول والجهات الحافظة والتمثيلات المغلفة على شبكات أخرى. بل يقيس منظورًا محددًا للملكية على السلسلة، وليس إجمالي الأشخاص الذين لديهم تعرض لـ SOL.
والتفصيل الأكثر إثارة للاهتمام هو أن حجم تداول SOL انخفض، بحسب التقارير، بنسبة 43% خلال الربع نفسه، رغم ارتفاع عدد الحاملين. وهذا لا ينفي صحة رقم النمو، لكنه يجعل تفسيره أقل وضوحًا. إذ يمكن إنشاء محافظ Solana بتكلفة زهيدة، كما أن الأرصدة المتبقية الصغيرة، والأنشطة المرتبطة بالتخزين، وعمليات محافظ منصات التداول، وامتلاك مستخدم واحد لعناوين متعددة، كلها عوامل قد تعقّد الصورة. تستبعد بعض منهجيات التتبع حسابات معينة ذات أرصدة ضئيلة، لكن الفلاتر الدقيقة تختلف باختلاف مزود البيانات. ولا يمكنني تحديد مقدار الزيادة الناجم عن مستخدمين جدد، أو عن إنشاء المستخدمين الحاليين محافظ إضافية، أو عن أنشطة أخرى للحسابات، بالاستناد إلى هذا الرقم وحده.
السؤال الأهم هو ما إذا كانت قاعدة المحافظ الأوسع هذه ستترجم إلى استخدام مستدام للشبكة، وأرصدة ذات أهمية اقتصادية، ومشاركة في التخزين، وطلب فعلي على مساحة الكتل. ويتتبع Solscan المعروض المتداول وإجمالي الحصة ونشاط الشبكة إلى جانب البيانات المتعلقة بالحاملين لهذا السبب تحديدًا. فإذا كان عدد حاملي SOL قادرًا على الارتفاع بنسبة 20.5% بينما ينخفض نشاط التداول، فنحن $SOL #BinancePick