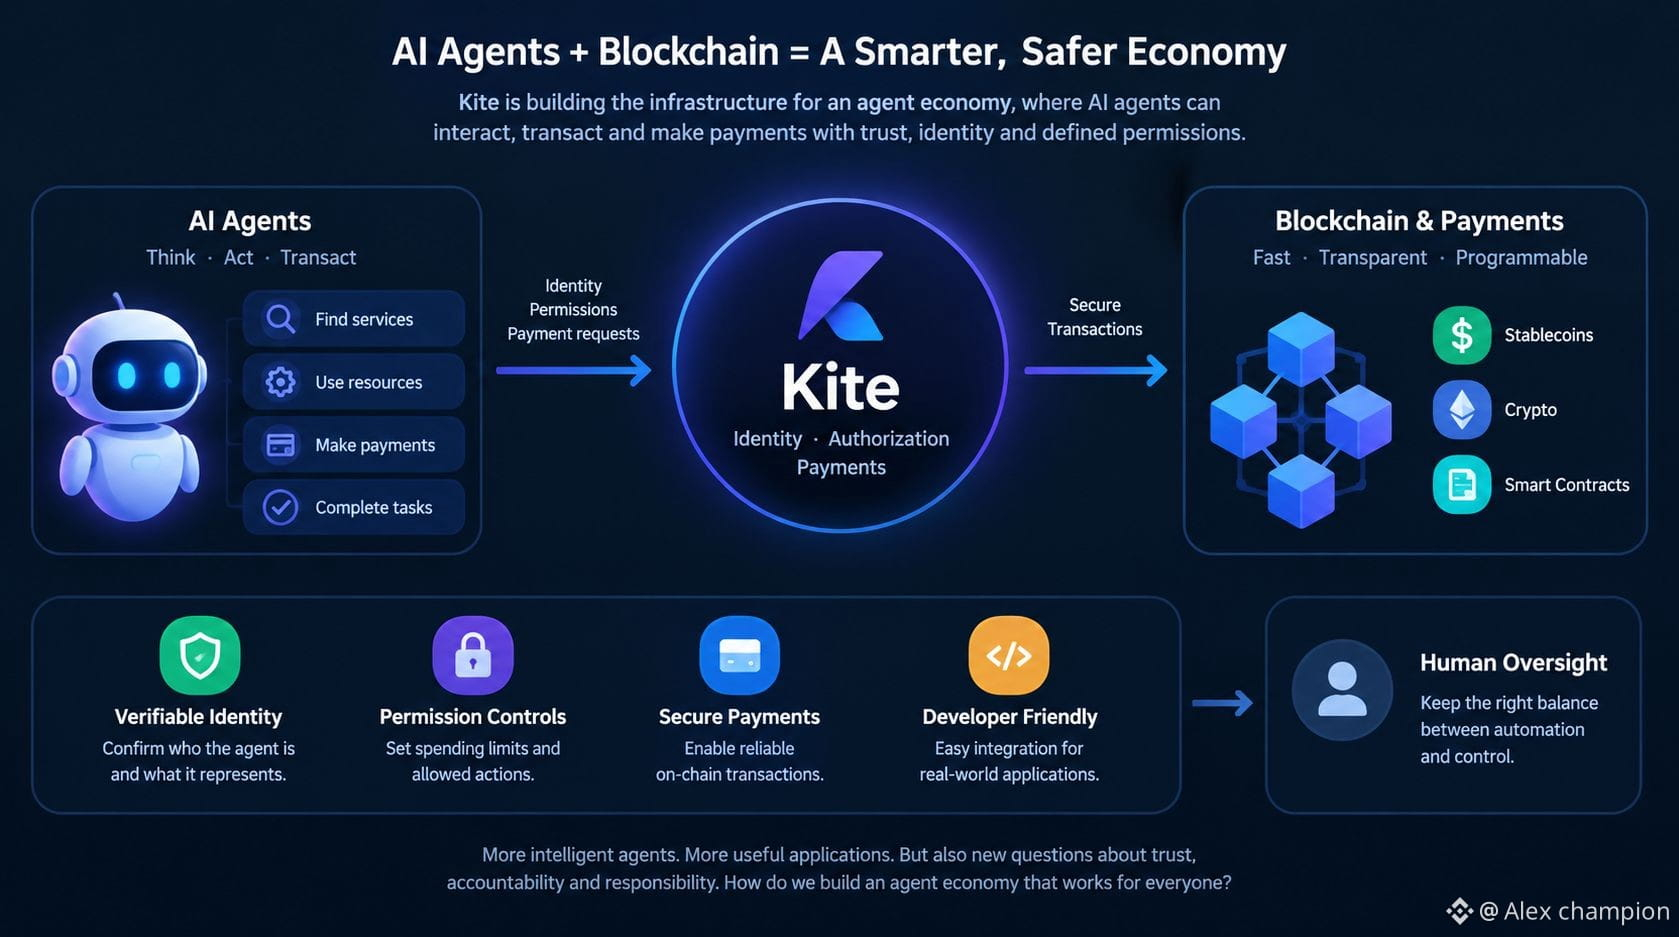
أمضت صناعة العملات المشفرة سنوات في استكشاف كيفية تمكين تقنية البلوك تشين من تحويل الأموال دون وسطاء تقليديين، في حين يُغيّر الذكاء الاصطناعي الآن طريقة تنفيذ المهام الرقمية. وما يثير اهتمامي في التقاء هذين التوجهين هو احتمال أن تتمكن وكلاء الذكاء الاصطناعي في نهاية المطاف من القيام بأكثر من مجرد الإجابة عن الأسئلة أو أتمتة المهام البسيطة. فقد تتفاعل مع الخدمات، وتشتري الموارد، وتدير المدفوعات مع قدر محدود من التدخل البشري. وهنا لفتت Kite انتباهي. عندما بدأت أفكر في اقتصاد تستطيع فيه وكلاء البرمجيات إجراء المعاملات بشكل مستقل، أدركت أن الذكاء وحده لا يكفي. فالوكيل يحتاج أيضًا إلى هوية قابلة للتحقق، وصلاحيات محددة بوضوح، وطريقة موثوقة لإجراء المدفوعات ضمن حدود معينة. ومن دون هذه الضمانات، قد تؤدي الأتمتة إلى مخاطر جديدة، لا سيما عندما تتم المعاملات المالية بسرعة تفوق قدرة الإنسان على مراجعتها. تعمل Kite على تطوير بنية تحتية مصممة لدعم اقتصاد الوكلاء، مع التركيز على التحقق من الهوية، والتفويض، والمدفوعات لوكلاء الذكاء الاصطناعي. أجد هذا النهج مثيرًا للاهتمام لأنه يتناول سؤالًا عمليًا قد تزداد أهميته مع اكتساب أنظمة الذكاء الاصطناعي مزيدًا من الاستقلالية: كيف يمكننا السماح للوكلاء بالتصرف بكفاءة من دون منحهم سيطرة غير مقيّدة على الموارد المالية؟ ومع ذلك، قد يكون التنفيذ هو الجزء الأصعب، لا الفكرة بحد ذاتها. يجب أن تكون أنظمة الهوية موثوقة، وأن تكون صلاحيات الدفع قابلة للإنفاذ، وأن يتمكن المطورون من دمج البنية التحتية دون تعقيد لا داعي له. ولا تزال هناك أسئلة بلا إجابات حول الوكلاء المخترقين، والتعليمات الخبيثة، والمساءلة، وتسوية النزاعات. وأتساءل كيف ستوازن هذه الأنظمة بين اتخاذ القرارات المستقل والإشراف البشري الفعلي مع ازدياد انتشارها. إذا أصبحت وكلاء الذكاء الاصطناعي أطرافًا فاعلة في التجارة الرقمية، فما مستوى الثقة الذي ينبغي أن نمنحها إياه، ومن ينبغي أن يظل مسؤولًا في نهاية المطاف عندما يحدث خطأ ما؟
@KITE AI 中文 #KiteBBW $KITE
@KITE AI 中文 #KiteBBW $KITE